

 입력 2021-03-25 07:00:10


지난해 순익 전년比 10.9%↑…영업성과 아닌 증시 호조 덕
국내 24개 생명보험사의 지난해 당기순이익이 전년 대비 10.9% 증가한 것으로 나타났다. 하지만 최근 3년 평균액보다 2.5%나 낮았다.
특히 실질적인 보험영업성과나 투자영업이익 등의 증대보다는 보증준비금전입액에 따라 전반적인 실적이 좌우되는 상황이라 생명보험업의 성장 정체에 대한 우려가 이어지고 있다.
25일 금융감독원에 따르면 국내에서 운영 중인 24개 생명보험사의 지난해 당기순이익은 총 3조4544억원으로 전년 3조1140억원 대비 10.9% 증가했다.
그러나 이는 전년도 실적 부진 기저효과에 따른 수치라는 게 업계의 분석이다. 실제 2019년도 이들 기업의 순익은 2018년 4조325억원에 비해 무려 22.8%나 감소했다. 최근 3년간의 평균 순익인 약 3조5436억원보다도 2.5% 낮다.
특히 지난해 순익이 늘어난 것은 실질적인 보험영업 성과라기보다는 보증준비금전입액 감소의 영향이 컸다. 이에 순익 증가율만으로 생명보험업이 성장하고 있다고 보기 어렵다는 게 업계의 시각이다.
실제 2019년도에는 전년 대비 2조1000억원 규모의 보증준비금을 더 쌓았지만 지난해의 경우 주식시장 호조에 따라 전년 대비 7000억원 규모의 준비금만을 추가로 쌓았다. 보증준비금이란 최저 사망보험금, 연금액 등을 보증하기 위한 적립금을 뜻한다.
이에 보험영업손익이 개선되는 효과를 누렸다. 생보사가 보험영업에서 발생한 손해액은 2018년 23조6378억원에서 2019년 24조4199억원으로 7821억원 늘었다가 지난해 22조4023억원으로 손실이 감소했다.
그러나 지난해 보험영업 성과를 나타내는 수입보험료(원수보험료 기준) 증가율은 전년에 비해 오히려 떨어졌다. 2019년 수입보험료는 전년 대비 5.8%(6조4193억원) 증가했지만 지난해의 경우 2%(2조3248억원) 증가에 그쳤다.
투자영업이익과 영업외이익도 꾸준히 줄어들고 있다. 2018년 24조1129억원이었던 투자영업이익은 2019년 23조9014억원으로 줄어들더니 지난해에는 22조7196억원을 기록했다. 2018년과 비교하면 무려 5.8% 감소한 수치다.
영업외이익 역시 2018년 4조8735억원에서 2019년 4조4708억원, 지난해 4조812억원으로 지속적으로 감소하고 있다. 2018년도 대비 지난해 영업외이익 증감율은 –16.3%다.
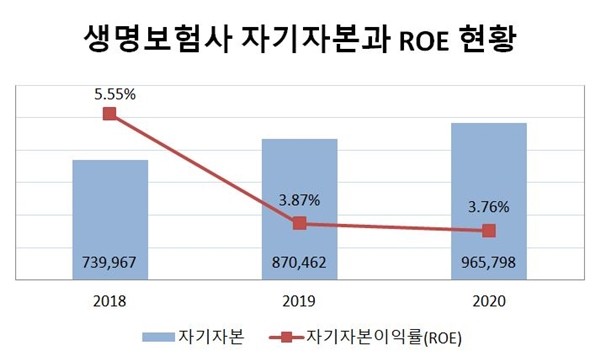
자기자본은 지속적으로 증가하고 있지만 오히려 자기자본이익률(ROE)은 하락하고 있다. ROE는 기업이 자본을 활용해 어느 정도의 수익을 올렸는지를 나타내는 대표적인 수익성 지표다.
2018년 73조9967억원이던 생보사 자기자본은 2019년 87조462억원, 2020년 96조5798억원까지 늘어났지만 ROE는 2018년 5.55%에서 2019년 3.87%, 2020년 3.76%까지 떨어졌다.
이에 금융권에서는 생명보험사가 기존 보험영업 사업과 자산운용 방식에 안주하는 것이 아닌 신사업 등의 진출을 통해 새로운 성장동력을 찾아야 하는 시기라고 입을 모으고 있다.
금융권 관계자는 “신종 코로나바이러스 감염증(코로나19)에 따라 대면 영업이 제한되고 경기 둔화로 인한 소비여력 감소 등으로 보험영업손익의 성장성 둔화 우려가 크다”며 “아울러 금리와 주가 등 금융시장의 변동성에 민감한 생명보험사의 경우 이에 따라 재무 건전성 등이 악화될 가능성이 높다”고 평가했다.
금융투자업계 역시 이 같은 시각에 힘을 더하고 있다.
박혜진, 한송협 대신증권 연구원은 “금리 상승은 투자심리 개선에는 영향을 줄 수 있지만 펀더멘털(기초체력) 개선의 핵심인 이원차스프레드 축소에는 역부족”이라고 분석했다. 이원차스프레드(이원차마진율)란 운용자산이익률에서 책임준비금부담금리를 제한 수치로 보험사의 미래 수익성을 보여주는 대표적인 지표다.
이어 “그간 금리가 지속적으로 하락했던 점을 감안하면 최근의 금리상승은 변액보증준비금 적립이 완화된다는 면에서 긍정적”이라면서도 “다만 (장기적으로)이익이 크게 개선될 만한 재료는 부재한 상황”이라고 덧붙였다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-03-25 07:00:10 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.