

 입력 2021-04-02 07:00:07


저축성보험 등 장기상품 특성상 카드수수료 부담 커
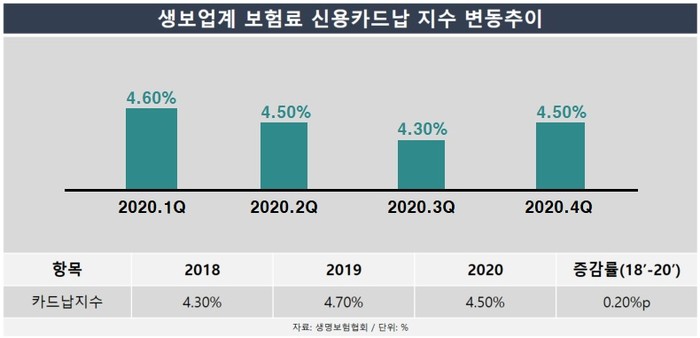
생명보험료를 신용카드로 납부하는 비율이 수년째 제자리걸음을 하고 있다.
금융당국이 법안 발의를 통해 카드결제 확대를 독려하고 있지만, 저축성 상품이 많은 생보 상품의 특성상 고객이 카드납을 선택하지 않고 있어서다. 또 생보사들도 카드 수수료 부담을 안고 고객의 카드 결제를 유도할 필요가 없어 관련 수치가 크게 늘어나지 않고 있다는 분석이다.
2일 생명보험협회에 따르면 최근 3년간 국내 생명보험사 18곳의 보험료 카드납 지수는 △2018년 4.30% △2019년 4.70% △2020년 4.50% 등으로 현재 4%대에 불과한 것으로 집계됐다. 지난해 분기별로도 △1분기 4.60% △2분기 4.50% △3분기 4.30% △4분기 4.50% 등 비슷한 수준에 머물렀다.
카드납 지수는 보험사의 전체 원수보험료에서 신용카드를 통해 납부한 수입보험료가 차지하는 비중을 수치화한 것이다. 이 비중이 높을수록 카드로 보험료를 낸 고객이 많다는 의미다.
과거 보험료 카드납 지수가 3%대였던 점을 감안하면 수치가 소폭 오르긴 했다. 하지만 수년간 금융당국이 보험사 카드납 확대를 중장기과제로 선정하고, 지속적인 법안 발의를 통해 이를 독려해온 점을 감안하면 변화는 상당히 미미하다.
특히 지난해 기준 △라이나생명 36.3% △AIA생명 19.2% △신한생명 14.5% △KB생명 10.9% 등 일부 회사를 제외한 나머지 생보사들의 카드납 지수는 대부분 0.1~2.0% 수준에 그쳤다.
이처럼 생보사의 보험료 카드납부가 크게 늘지 않는 이유는 카드 수수료 문제로 생보사들이 적극적으로 마케팅에 나서지 않기 때문이다. 저축성보험 등 장기상품을 주로 취급하는 생보사 특성상 고객들이 보험료를 매번 신용카드로 납부할 경우 카드 수수료 부담이 만만치 않다는 것이다.
그렇다고 금융당국이 카드납 확대를 위해 보험사와 카드사 간 수수료 협상에 직접 관여할 수는 없어 현실적 해결책을 찾기는 어려운 상황이다. 지난 20대, 21대 국회에서 신용카드를 이용한 보험료 납부를 활성화하자는 취지로 보험업법 개정안이 연이어 발의되기도 했지만 결국 폐기됐다.
한편 자동차보험이나 일반보험 비중이 큰 손보사의 경우 생보사에 비해 상대적으로 카드납 지수가 높은 것으로 조사됐다. 지난해 기준 평균 27~28% 수준이다. 특히 자동차보험 등은 통상 1년짜리 상품이고 온라인을 통한 가입이 많아 신용카드 결제 비중이 높다.
업계 관계자는 “우선 보험상품마다 보험료와 약관이 다르기 때문에 보험상품 판매와 카드 수수료의 손익 차를 일률적으로 다루기는 힘들다”며 “이는 은행·보험·증권 등 금융권 전체의 형평성 문제로 이어질 수도 있어 법률적으로 규제할 수도 없는 상황이다. 해외에서도 보험료의 신용카드 수납을 의무화한 사례는 없다”고 진단했다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.