

 입력 2021-04-05 07:00:15


2030 고객층서 인기...자금 유동성 높아 매력
파킹통장은 차량을 주차했다가 빼는 것처럼 돈을 잠시 맡겼다가 단기간 내 인출해도 이자를 지급하는 입출금 통장이다. 시중은행의 일반 예금통장보다 금리가 높고 자금이 묶여버리는 적금통장에 비해 자유롭게 돈을 입출금할 수 있다는 점이 상품 매력도를 높인 것으로 분석된다.
은행 역시 초저금리 기조에다 주식투자를 이유로 빠져나가는 자금을 붙잡기 위해 파킹통장을 유용한 마케팅 수단으로 활용하는 분위기다.
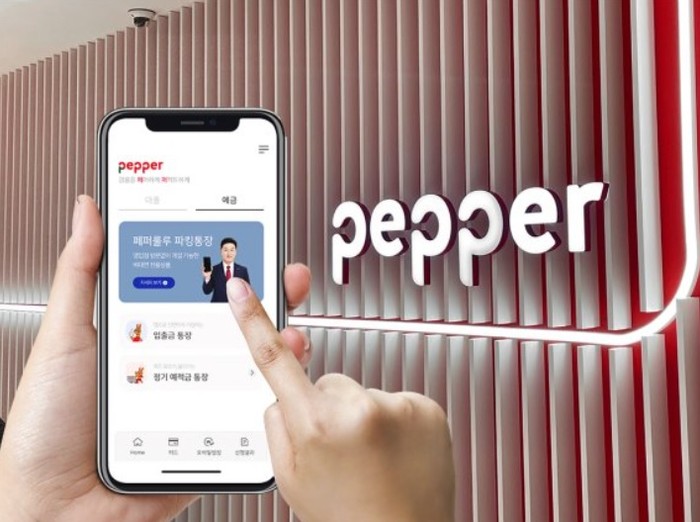
5일 저축은행업계에 따르면 지난 2월 페퍼저축은행은 연 2% 금리의 파킹통장인 ‘페퍼룰루 파킹통장’을 출시했다. 페퍼룰루 파킹통장은 300만원 이하 예치 금액까지는 연 2%를, 300만원 이상부터는 연 1.5%의 이율을 제공하는 상품이다. 최대 예치 가능 금액은 2억원이다.
페퍼저축은행의 모바일 앱 ‘페퍼루’나 저축은행중앙회 모바일 뱅킹 앱 ‘SB톡톡플러스’를 통해 가입 가능하며, 1인 1계좌만 개설할 수 있다.
상상인저축은행의 경우 ‘뱅뱅뱅 파킹통장 369 정기예금’을 파킹통장 형태로 운영한다. 정기예금이지만 단 하루만 맡겨도 세전 1.6%의 기본 금리를 제공하는 점이 눈길을 끈다. 복리식 상품이기 때문에 예치 기간에 따라 3개월 이상 연 1.7%, 6개월 이상 연 1.8%, 9개월 이상 연 1.9% 등의 금리를 제공한다.
파격적인 금리 혜택으로 인해 지난달 1일 출시한 이후 3일 만에 상품수익이 500억원을 돌파한 것으로 알려졌다. 상상인저축은행 측은 상품 출시를 기념해 현재 2021억원 한도 소진 시 자동 종료되는 상품권 지급 이벤트도 진행 중이다.
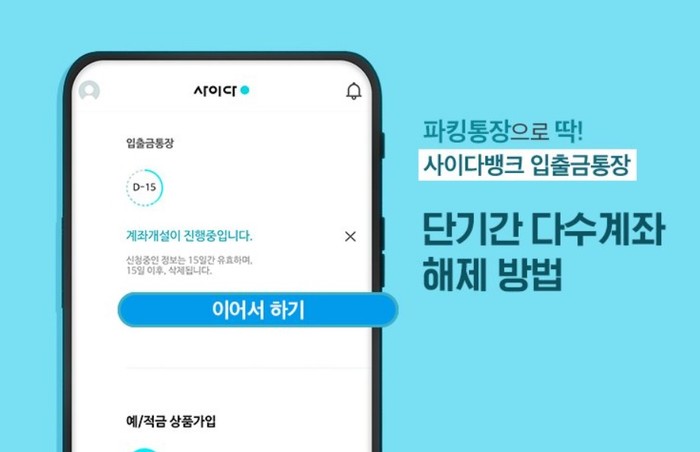
SBI저축은행의 파킹통장에는 ‘사이다뱅크 입출금통장’이 있다. 이 상품은 연 1.3%의 금리를 전월 실적이나 급여 이체, 자동이체 등 우대금리 조건 없이 적용한다. 입금 한도 제한은 없으며 즉시 이체, 자동이체, ATM 입출금 수수료 등이 무료인 점이 특징이다.
다만 파킹통장이라고 모두 정기예금보다 높은 금리를 제공하는 것은 아니다. 은행 상품별로 △금리적용 조건 △예치기간 △금액 한도 등이 다르기 때문에 가입자들이 본인의 자산 현황에 맞는 상품을 면밀히 확인하고 가입해야 한다.
업계 관계자는 “파킹통장이 평균보다 높은 우대금리를 제시하는 경우 나이 등 가입조건이 상당히 까다롭거나 한도가 낮은 경우도 많다”고 말했다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-04-05 07:00:15 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.