

 입력 2021-04-22 07:00:06


대출 20% 늘었는데 소액대출은 뒷걸음질
‘건전성 양호’ SBI만 26% 증가
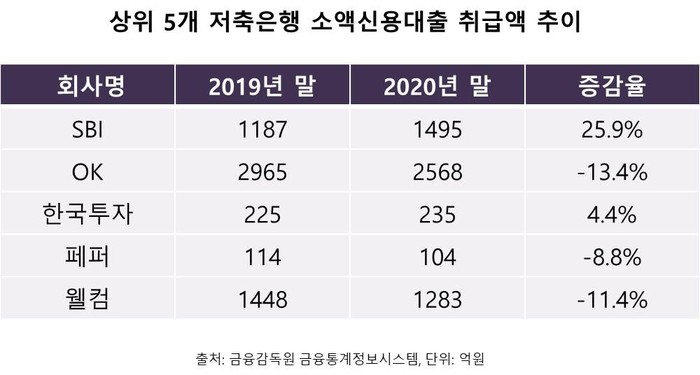
저축은행에서 서민들이 주로 이용하는 소액신용대출의 규모가 줄어들고 있다. 신종 코로나바이러스 감염증(코로나19) 장기화로 건전성 관리에 고삐를 죄면서다. 반면 건전성이 상대적으로 높은 SBI저축은행만 소액신용대출을 큰 폭으로 늘리면서 서민금융 지원에 앞장서고 있다.
22일 금융감독원 금융통계정보시스템에 따르면 79개 전체 저축은행의 소액신용대출 취급 규모는 지난해 말 기준 8811억원으로 전년 9003억원 대비 2.1% 감소했다.
전체 저축은행의 총대출이 77조6431억원으로 2019년 말 64조9964억원보다 19.5%나 증가한 것과 대조적이다.
대형 저축은행만 놓고 봐도 비슷한 흐름을 보였다. 자산 상위 5개 저축은행(SBI·OK·한국투자·페퍼·웰컴저축은행)의 소액신용대출 취급액은 지난해 말 기준 5685억원으로 전년(5940억원) 대비 4.3% 감소했다.
소액신용대출은 300만원 이하로 급하게 돈이 필요한 저신용 차주 비중이 높은 편이다. 코로나19 장기화로 부실 위험이 커짐에 따라 저축은행들도 건전성 관리에 집중하고 있는 영향이다.
저축은행 관계자는 “내부적으로 리스크 관리에 들어가면서 소액신용대출 감소로 이어진 것 같다”며 “올해 코로나 이자 유예 조치 종료도 앞두고 있기 때문에 선제적인 관리가 필요한 상황”이라고 말했다.
반면 SBI저축은행은 업계 흐름과 대조적인 모습을 보이고 있다. 건전성을 높은 수준으로 관리하고 있어 소액신용대출 확대도 부담이 없었던 것으로 분석된다. SBI저축은행의 소액신용대출 취급액은 1495억원으로 전년 1187억원 대비 25.9% 늘었다. 전체 대출이 7조3731억원에서 9조4129억원으로 27.7% 증가한 것과 비슷한 증가율을 기록했다.
이밖에 OK저축은행과 웰컴저축은행, 페퍼저축은행은 소액신용대출 취급액이 1년 전에 비해 감소했다. 한국투자저축은행은 증가세를 보였지만 증가율은 4.4%에 그쳤다.
대표적인 자산건전성 지표인 고정이하여신(NPL)비율에서는 SBI저축은행과 한국투자저축은행만 2%대를 기록했다. NPL비율은 연체기간이 3개월을 넘은 부실채권의 비율을 나타내며 수치가 낮을수록 건전성이 양호한 것으로 판단한다.
저축은행 상위 5개의 NPL비율은 한국투자저축은행이 2.3%로 가장 낮았고 △SBI저축은행 2.55% △페퍼저축은행 4.06% △OK저축은행 7.09% △웰컴저축은행 7.24% 순이었다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-04-22 07:00:06 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.