

 입력 2021-04-29 07:00:12


가계사정 악화로 가입자 보험갱신 줄어…신계약비도 감소
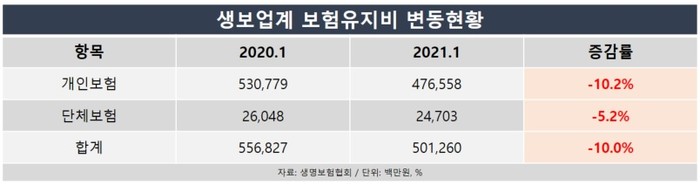
저금리 기조 장기화와 보험계약 갱신 위축세가 맞물리면서 올해 국내 생보사들의 유지비 감소세가 뚜렷해진 것으로 나타났다.
29일 생명보험협회에 따르면 국내 생보사 24곳의 올해 1월 기준 보험 유지비는 총 5012억6000만원으로 집계됐다. 전년 동기 5568억2700만원 대비 10.0%(555억6700만원) 감소한 수치다.
같은 기간 항목별로 개인보험은 5307억7900만원에서 4765억5800만원으로 10.2%(542억2100만원), 단체보험은 260억4800만원에서 247억300만원으로 5.2%(13억4500만원) 유지비가 줄었다.
대형 생보사 3곳 모두 유지비가 감소해 업계 전체의 비용감소를 이끌었다. 회사별 비용규모 감소 추이는 △삼성생명(1135억700만원→985억5500만원) △한화생명(989억2500만원→645억2400만원) △교보생명(652억7300만원→633억4500만원) 등이었다.
생보사들의 사업비용은 계약체결수당인 신계약비와 유지비로 구분된다. 이 중 보험사 유지비는 일반 기업의 판매관리비 개념과 비슷하다. 예를 들어 보험 계약 갱신이 많이 발생해 신계약과 함께 관리해야 할 항목이 늘어나면 보험 유지비도 늘어나게 된다.
지난해 연간 기준으로도 생보사들의 보험 유지비(6조2887억원)가 전년(6조3269억원)보다 줄었는데, 올해 들어 이 경향이 더 짙어졌다.
지난해부터 생보사들의 보험 유지비가 감소한 것은 가입자들이 기존 보험을 갱신하려는 움직임 자체가 줄어든 영향이 컸다. 코로나19로 인해 가계사정이 악화한 가입자들은 보유계약을 갱신하기 보다 해지하기에 바빴다. 이에 따라 신규 계약을 관리하는 비용인 신계약비도 감소하게 됐다.
또 대부분 보험사들이 저금리 기조에 수익성 악화에 대비해 유지비 억제 전략을 펼치기도 한다. 올해 시장금리 인상 가능성이 계속해서 대두되고 있지만 아직까지 경기 회복세를 단정하기는 이른 데다, 당장 시장에서는 저금리 기조가 지속되는 상황이기 때문이다.
업계 관계자는 “저금리 기조에 수익성을 방어하기 위해 보험사들이 기존 통신·전산비용을 줄이거나 새로운 거래처를 알아보는 방식을 택하며 유지비를 줄이기도 한다”고 말했다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-04-29 07:00:12 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.