

 입력 2021-04-30 07:00:06


2대 주주 알리바바가 中진출 발판…올해 수익성도 흑자전환 기대
30일 한국거래소에 따르면 지난 26일 카카오페이가 코스피 상장을 위한 예비심사를 청구한 것으로 확인됐다. 상장 관련 심의는 예비심사청구 접수 시점을 기준으로 45거래일 이내에 완료된다. 따라서 오는 6월부터 공모주 청약 절차가 개시되고 7월에 상장될 가능성이 높다.
당초 카카오페이는 코스닥과 코스피 상장을 두고 저울질했지만, 상대적으로 규모가 더 크고 해외투자 유치가 유리한 코스피 상장을 선택했다. 또 전략적으로 카카오뱅크보다 카카오페이의 상장이 먼저 추진된다. 업계는 카카오페이가 먼저 상장되면 이후 카카오뱅크의 높은 기업가치를 이끌어내기 용이해질 것으로 판단하고 있다.
현재 카카오페이의 상장이 주목받는 이유는 간편결제를 내세운 종합금융플랫폼이 상장한 전례가 아직 없기 때문이다. 앞서 중국 최대 전자상거래업체 알리바바그룹의 ‘알리페이’ 운영사인 앤트그룹이 첫 상장사가 될 것으로 보였지만 상장작업이 끝까지 진전되지 못했다.
카카오페이의 2대 주주(43.9%)가 앤트그룹을 모회사로 둔 알리페이싱가포르홀딩스이기도 해 향후 중국사업 확장에 대한 기대감도 높다. 카카오페이는 글로벌 결제 플랫폼 알리페이를 비롯해 앤트그룹과도 중국시장에서 상호 협력하기 구조적으로 좋은 상황이다.
카카오뱅크의 경우 본업이 은행업에 해당하기 때문에 해외사업에서 각종 은행 규제에 발목 잡히기 쉽다. 반면 카카오페이는 플랫폼 기반이기 때문에 사업적 지위도 훨씬 자유롭다. 카카오페이가 간편결제 서비스로 시작해 증권·투자·보험·대출서비스까지 확장할 계획을 세운 만큼 향후 중국에서 연동할 수 있는 금융 서비스도 늘어날 것으로 예측된다.
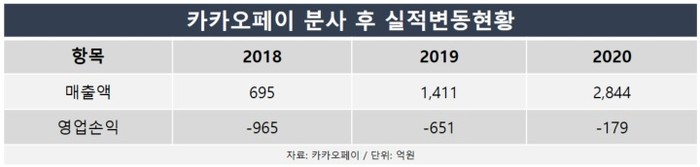
올해 실적 전망도 양호해 상장작업은 순조롭게 진행될 것으로 보인다. 카카오페이는 2017년 4월 카카오에서 분사해 출범했다. 분사 첫해 매출액 106억원을 기록한 뒤 △2018년 695억원 △2019년 1411억원 △2020년 2844억원 등 지난해까지 급격한 외형성장을 이뤘다.
영업손익의 경우 영업비용 투입으로 인해 분사 이듬해부터 지난해까지 △2018년 965억원 △2019년 651억원 △2020년 179억원 등 손실을 기록했다. 하지만 손실 폭이 빠르게 줄어들고 있어 업계는 올해 카카오페이가 흑자 전환할 것으로 내다보고 있다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-04-30 07:00:06 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.