

 입력 2021-05-07 07:00:09


대출 잔액 5.4%↑, 약관대출 3.3%↓…보험 해지 원인
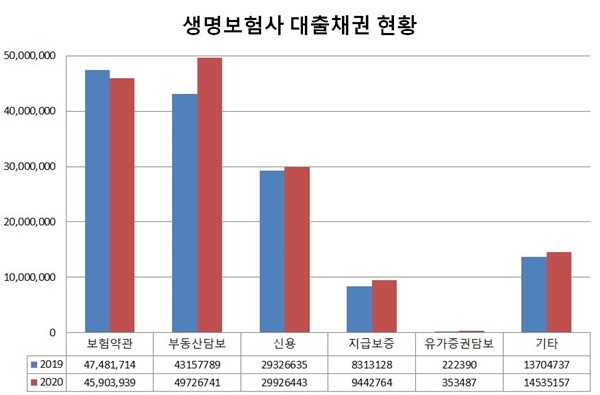
지난해 생명보험사가 보유한 대출 총액이 전년 대비 5.4% 증가했지만 보험약관대출 잔액은 3.3% 감소한 것으로 나타났다.
업계에서는 신종 코로나바이러스 감염증(코로나19) 여파로 여유 자금이 필요한 가입자들이 약관대출 대신 보험을 해지했기 때문인 것으로 판단하고 있다. 아울러 정부의 저금리 대출 지원 확대 역시 일부 영향을 미친 것으로 분석된다.
7일 생명보험협회에 따르면 지난해 국내에서 영업 중인 24개 생명보험사가 보유한 대출액은 총 149조8885억3100만원으로 2019년 142조2063억9300만원 대비 5.4% 증가했다.
이는 보험사의 대출채권 유형별 잔액을 단순히 합한 수치로 대손충당금과 현재가치할인차금 등은 반영되지 않았다. 현재가치할인차금이란 미래에 발생할 채권의 가치와 현재 책정된 가치의 차이를 뜻하는 말로 이자수익으로 풀이한다.
세부적으로 유가증권담보대출 잔액은 2019년 2223억9000만원에서 지난해 3534억8700만원으로 58.9% 증가했다. 같은 기간 부동산담보대출 잔액은 43조1577억8900만원에서 49조7267억4100만원으로 15.2% 늘었다.
신용대출 잔액은 29조3266억3500만원에서 29조9264억4300만원으로 2.0% 증가했으며, 지급보증대출 잔액은 8조3131억2800만원에서 9조4427억6400만원으로 13.6% 증가했다. 기타대출 잔액은 13조7047억3700만원에서 14조53515700만원으로 6.1% 늘었다.
반면 보험약관대출 잔액의 경우 유일하게 47조4817억1400만원에서 45조9039억3900만원으로 3.3% 감소했다. 보험약관대출이란 보험계약의 해지환급금(50~95%) 내에서 대출을 받을 수 있는 제도다.
이는 지난해 코로나19 여파로 여유 자금이 필요한 보험 가입자들이 약관대출보다는 계약 해지를 선택했기 때문이라는 게 업계 관계자들의 분석이다.
실제 지난해 생보사 24곳의 보유계약 건수는 총 8172억54건으로 전년(8236억6630건) 대비 0.8% 줄었다. 이에 따른 보유계약액 역시 2392조3330억8000만원에서 2381조8117억9300만원으로 0.4% 감소했다.
아울러 정부의 코로나19 지원 대출 확대 정책으로 시중은행에서 소상공인 등에게 연 2%대 저금리로 대출을 시행한 점도 일부 영향을 미쳤다는 분석이다. 생명보험협회에 따르면 생보사의 보험계약대출 금리는 금리연동형 기준 평균 4.15% 수준이다.
업계 관계자는 “보험약관대출의 경우 자신이 납입한 보험금 내에서 대출을 받을 수 있는 제도이지만 금리가 낮은 편은 아니”라며 “이에 단발적인 자금 융통이 아닌 장기적으로 여유 자금이 필요한 상황의 고객들이 약관대출 대신 해지를 택한 것으로 분석된다”고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-05-07 07:00:09 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.