

 입력 2021-06-16 07:00:00


신한·KB국민카드, 금융위에 개인사업자 CB업 예비허가 신청
'금리단층' 내몰린 저신용.영세 자영업자에 '구명줄' 역할 기대
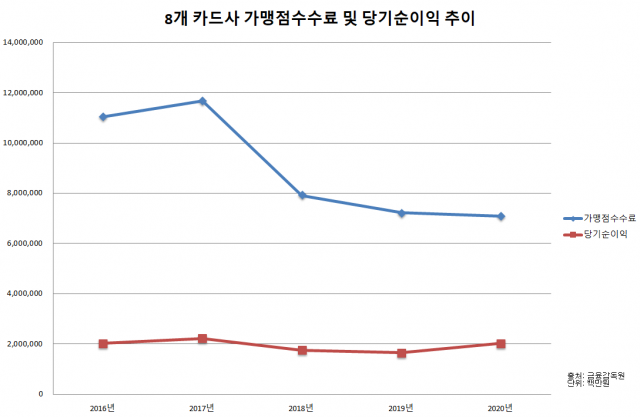
국내 카드사들이 개인사업자 신용평가(CB) 시장에 뛰어들고 있다. 그간 쌓아온 방대한 가맹점 데이터를 바탕으로 최적화된 신용평가모델을 구축하겠다는 자신감도 내비친다. 가맹점 수수료율 재산정 등으로 수익성 악화가 이어진 가운데 개인사업자 CB사업이 카드업계의 새로운 먹거리로 떠오를 전망이다.
16일 카드업계에 따르면 KB국민카드는 지난달 금융위원회에 개인사업자 CB업 예비허가를 신청했다. 지난 4월 신한카드에 이어 두 번째다. BC카드와 삼성카드 등 비금융지주 계열 카드사도 개인사업자 CB 사업을 구상 중인 것으로 알려졌다.
카드사의 CB업 진출 배경은 기존 수익모델의 쇠퇴 때문이다. 그간 카드사들은 당기순이익을 유지하고자 마케팅 비용을 크게 줄이는 등 자구책을 마련했지만 기존 사업으로는 성장 한계가 뚜렷하다. 올해 하반기 법정 최고금리가 연 24%에서 20%로 인하될 예정이고, 2018년 인하에 이어 추가 가맹점 수수료율 조정 논의도 요구되고 있다. 금융감독원에 따르면 국내 8개 카드사의 지난해 가맹점 수수료는 7조848억원으로 2016년(11조451억원)보다 35.85%나 감소했다.
이에 따라 카드사들은 새로운 먹거리로 개인사업자 CB업 진출을 통한 수익성 다변화를 꾀하고 있다. 수집한 데이터를 다른 금융사에 제공해 수익을 창출하거나 대출상품과 연계해 신용등급에 맞는 상품을 추천하는 중개서비스 등을 전개할 것으로 보인다.
개인사업자 CB는 소상공인과 자영업자 등 영세·소규모 개인사업자의 정보를 활용할 수 있는 신용평가시스템이다. 2019년 금융위원회는 개인사업자 CB를 혁신금융서비스로 지정하고 카드사들이 개인사업자를 대상으로 신용조회업을 할 수 있도록 했다.
그동안 개인사업자는 수익이 일정하지 않다는 특성상 직장인에 비해 낮은 대출 한도와 상대적 고금리를 적용 받아왔다. 매출 내역과 사업자 정보 등 방대한 가맹점 데이터를 보유한 카드사 CB를 통해 금리단층에 내몰린 영세 자영업자에게 맞춤형 대출 상품을 제공할 수 있게 된다.
신한카드는 2019년 4월 혁신금융서비스 사업자로 지정된 후 가맹점 정보를 활용해 개인사업자의 신용을 평가하는 ‘마이크레딧’ 서비스를 선보였다. 최근에는 마이크레딧이 보유한 280만개 가맹점 정보와 월평균 3억건 이상의 빅데이터에 기반을 둔 다양한 분석 정보를 활용해 서울시 자영업자를 대상으로 상권분석 컨설팅을 시행하기도 했다.
신한카드 관계자는 “정보가 부족한 자영업자들이 더 나은 금융생활을 할 수 있도록 도와주는 것을 최우선으로 개인사업자 CB 서비스를 시행할 예정”이라며 “대안신용평가 모델 등을 개발해 자영업자가 합리적인 평가를 받을 수 있는 기준을 제공하기 위해 노력하겠다”고 말했다.
KB국민카드와 BC카드 역시 개인사업자 CB를 운영 중이다. KB국민카드의 ‘크레딧 트리’는 가맹점의 매출 데이터 등 금융정보 뿐만 아니라, 주변 상권과 사업성 등 비금융 정보를 더해 신용을 평가한다. 또 BC카드의 개인사업자 CB 서비스 ‘비즈크레딧’은 머신러닝 기법을 활용해 가맹점의 휴·폐업 가능성을 분석한다.
KB국민카드 관계자는 “자동차 할부 금융이나 해외 사업 진출 등 지속적으로 수익 다각화를 위해 노력해왔다”며 “개인사업자 CB사업 역시 수익성을 다각화하고 신사업을 발굴하는 차원에서 추진 중에 있다”고 말했다.






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.