

 입력 2021-07-02 07:00:01


호실적 전망에 주가도 ‘훨훨’…민영화 ‘청신호’
비은행 포트폴리오 완성도 긍정적 전망
우리금융지주가 지난해 실적 부진에 빠져든 것과 달리 올해 최대 실적을 예고하고 있다. 주가도 신종 코로나바이러스 감염증(코로나19) 이전 수준으로 완전히 회복하면서 최대 숙원인 민영화 속도도 불 붙을 것이라는 기대감이 나오고 있다.
여기에 3분기 내부등급법 변경 승인까지 결정되면 증권사 인수 등 비은행 강화에도 탄력이 붙을 전망이다.
2일 금융정보업체 에프앤가이드에 따르면 올해 2분기 우리금융의 순이익 전망치는 5863억원이다. 이는 지난해 동기 대비 171.1% 증가한 수치다.
앞서 1분기에도 우리금융은 작년 동기 대비 28.7% 증가한 6671억원의 순이익을 기록해 올해 역대 최대 실적을 달성할 것이라는 기대감도 나온다.
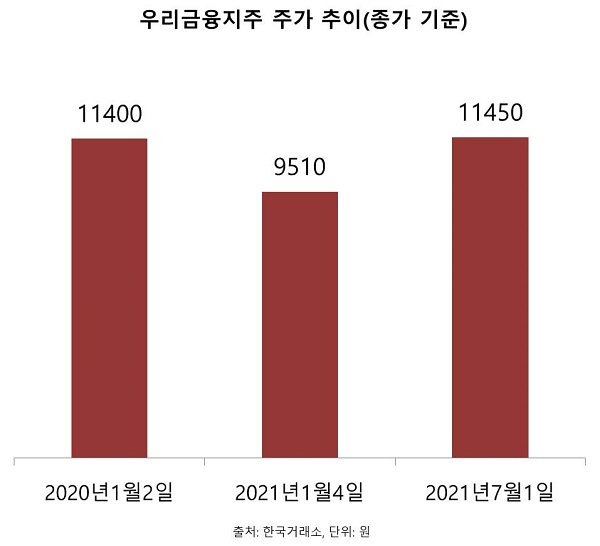
호실적이 예상되면서 우리금융의 주가도 상승세를 이어가고 있다. 지난 1일 종가 기준 1만1450원으로 올해 초(9510원)보다 20.9% 올랐다. 지난달 4일에는 장중 1만1800원까지 오르며 52주 최고가를 경신했다.
교보증권은 우리금융에 대해 “견조한 대출 증가에 따른 이자수익 증가와 대손비용의 전년 동기 대비 감소가 예상된다”며 “실제로 비은행부문 사업확장을 통한 성장이 시현되고 있고 중간배당 등 주주가치제고에도 적극적인 점도 주가에 긍정적 영향을 줄 것”이라고 설명했다.
주가 회복에 따라 우리금융 완전 민영화에도 속도가 붙을 것이라는 예측이 나온다. 우리금융 주가가 예년 수준으로 회복된 데다 이달 중 예금보험공사의 매각분에 대한 보호예수가 풀리기 때문이다.
예보는 지난 4월 우리금융 지분 2%를 매각했고 이에 대한 보호예수가 오는 10일 해제된다. 현재 예보가 보유한 우리금융 잔여지분은 15.25%로 업계에서는 이달이나 오는 8월 중 추가적인 지분 매각 가능성이 높다고 보고 있다.
우리금융의 비은행 포트폴리오 완성도 청신호가 켜졌다. 3분기로 예정된 내부등급법 변경 승인의 결과가 긍정적일 것으로 점쳐지면서 자본 적정성 지표 개선이 예상된다.
금융회사는 내부등급법 적용이 유리하지만 우리금융은 지주사로 전환한 지 얼마 되지 않아 위험가중자산(RWA) 평가에 표준등급법을 적용해왔다. 내부등급법을 적용하면 위험가중자산이 줄어들기 때문에 국제결제은행(BIS) 기준 자기자본비율도 상승한다.
올해 1분기 말 우리금융의 국제결제은행 자기자본비율(BIS 비율)은 13.6%로 4대 금융지주(KB·신한·하나·우리금융)의 평균치인 15.5%에 못 미치는 수준이다.
최정욱 하나금융투자 연구원은 “우리금융 내부등급법 추가 승인 여부가 3분기 중 결정된다”며 “종합금융그룹 재건을 목표로 하는 손태승 회장의 비은행 부문 M&A 전략이 탄력을 받을지 주목하고 있다”고 분석했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.