

 입력 2021-07-03 07:00:02


높은 손해율에 실손 판매 중단 2개사 추가…미취급 보험사 15개로 늘어
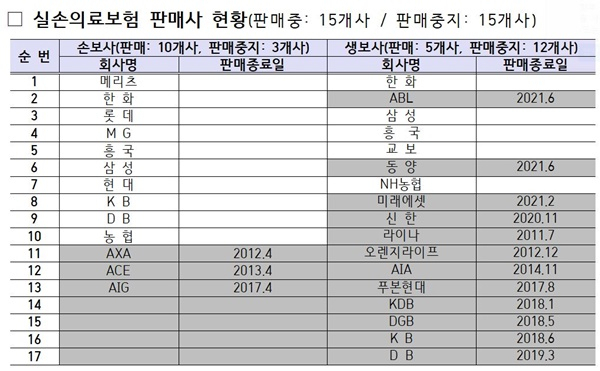
실손의료보험 판매 현황 <자료=각사>
실손의료보험이 국민의 사적 사회 안전망으로서 역할을 수행하는 대표보험으로 자리했지만 보험사 입장에서는 높은 손해율 탓에 계륵으로 전락한 분위기다. 이에 정부는 상품 구조를 개편한 4세대 실손을 내놨지만 출시를 포기하는 보험사가 속출할 만큼 기대감은 미온적이다.
3일 보험업계에 따르면 손해보험사 10곳과 생명보험사 5곳 등 총 15곳의 보험사는 지난 1일부터 ‘4세대 실손의료보험’의 판매를 시작했다.
4세대 실손은 일부 가입자의 의료 과잉 이용으로 인한 손해율 급등으로 발생한 가입자 간 형평성 문제를 개선하고자 보장체계를 대폭 변경한 상품이다.
도수치료, 비급여 주사제 등 비급여 항목을 특약으로 분리하고 주계약인 급여 항목의 보장을 확대한 것이 특징이다. 소비자의 합리적 의료 이용을 통한 보험금 누수를 방지하기 위해 보험금을 많이 청구할수록 보험료를 더 내는 할증 구조도 반영됐다.
금융당국은 4세대 실손의 시행에 따라 손해율이 개선될 것으로 기대하고 있는 입장이지만 막상 시장에서는 큰 영향은 없을 것으로 예상하고 있다.
특히 일부 생명보험사의 경우 4세대 실손 출시에 앞서 실손 상품의 신규 판매 중단을 공식적으로 선포한 상황이다. 일부 상품 구조의 변경만으로는 눈에 띄는 손해율 개선이 이어지지 않을 것이라는 판단에서다.
지난달 24일 4세대 실손 상품의 미출시를 선언한 동양생명에 이어 ABL생명 역시 지난달 29일 신규 상품을 내놓지 않겠다는 뜻을 밝혔다.
앞서 지난해 11월과 올 2월 신한생명과 미래에셋생명 역시 신규 실손 상품 철수 의사를 밝힘에 따라 실손 상품의 판매를 중단한 생명보험사는 총 12개사로 늘어났다. 다만 이들은 기존 가입자의 4세대 전환은 문제 없이 진행한다는 방침이다.
보험사들은 4세대 실손의료보험이 시장에 정상적으로 안착할 수 있도록 지속적으로 노력하겠다는 입장이지만 일각에서는 전환율이 낮아 효과가 미미할 것으로 보고 있다.
실제 실손보험은 지난해 말 기준 3496만건(단체·공제보험 제외)이 팔렸을 정도로 대표적인 국민보험 역할을 담당하고 있지만 손해율은 매년 극심해지고 있다.
실손에서 발생한 보험료 수익에서 발생 손해액과 사업비를 제한 최종 보험손익은 2016년부터 5년 연속으로 손실이 발생하고 있다. 금감원에 따르면 지난해 실손 보험손실은 2조5000억원 수준에 달한다.
매년 큰 폭의 보험료 인상에도 불구하고 지급보험금이 크게 증가하고 있어 손해율 개선은 이뤄지기 어렵다는 게 업계의 시각이다. 지난해 발생손해액은 전년 대비 7% 증가한 11조8000억원으로 손해율은 123.7% 수준이다.
업계 관계자는 “실손의료보험 시장은 이미 포화상태에 이른 만큼 판매 확대를 통한 수익개선이 곤란한 실정”이라며 “4세대 실손 안착에 따른 손해율 개선 여부에 따라 향후 점유율이 낮은 일부 중·소형사의 판매 중지 결정이 추가로 이어질 수도 있을 전망”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.