

 입력 2021-07-14 07:00:14


NIM 개선·대출성장에 실적 ‘청신호’…비은행 비중도 최고
충당금이나 일회성 비용이 순위 변수로 작용 가능성
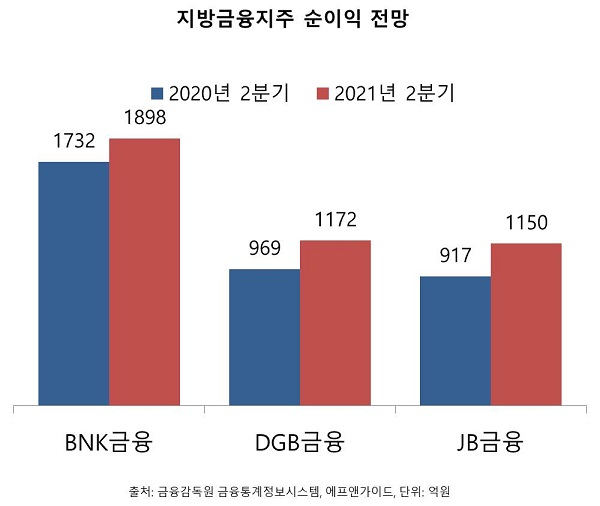
DGB금융이 올해 2분기 실적에서 JB금융을 근소한 차이로 제칠 것으로 전망된다. 지방금융지주 중 2위를 지켜온 DGB금융은 최근 2년 연속으로 JB금융에 자리를 내줬지만 올해는 비은행 성장과 함께 은행 실적 회복으로 역전 가능성이 엿보인다.
14일 금융정보업체 에프앤가이드에 따르면 올해 2분기 DGB금융의 지배주주지분 순이익 전망치는 1172억원이다. 이는 지난해 2분기(969억원) 대비 20.9% 증가한 수치다.
JB금융의 전망치는 1150억원으로 DGB금융이 근소한 차이로 앞설 것으로 예상된다. JB금융 역시 순이익이 지난해 2분기(917억원)보다는 25.4% 늘 것으로 예상되지만 DGB금융보다는 22억원 작다.
DGB금융은 2019년에 이어 지난해도 JB금융에 2위 자리를 내줬다. 2019년 DGB금융과 JB금융의 순이익은 각각 3274억원, 3419억원으로 JB금융이 145억원 앞섰고 지난해는 3323억원, 3635억원으로 312억원 차이였다.
하지만 올해는 은행 실적 회복으로 기대감이 높아지고 있다. 2분기 순이자마진(NIM) 상승 가능성이 높아 이자이익이 증가할 것으로 예상되고 대출성장률도 높기 때문이다. 앞선 1분기에도 대구은행은 NIM이 1.82%로 전분기(1.77%) 대비 0.05%포인트 상승했고 원화대출금은 전분기보다 3.8% 증가했다.
또 DGB금융은 지방금융지주 중 비은행 비중이 가장 높은 곳으로 비이자이익이 실적을 뒷받침하고 있다. DGB금융의 비은행 비중은 증권사를 인수한 뒤 크게 상승했고 올해 1분기 기준 38.1%를 기록했다. BNK금융과 JB금융의 비은행 비중은 각각 32.9%, 35.8%였다.
전배승 이베스트투자증권 연구원은 DGB금융 2분기 전망과 관련해 “2분기 중 NIM은 3bp 상승이 예상되고 대출증가율 또한 3% 내외로 높은 성장세를 기록할 것으로 보인다”며 “증권, 캐피탈 등 비은행 자회사 실적 또한 호조세가 이어지며 수수료이익을 포함한 비이자이익 규모 역시 1분기에 이어 양호할 것”이라고 예측했다.
다만 DGB금융과 JB금융 순이익 전망치 차이가 크지 않기 때문에 충당금이나 일회성 비용이 변수로 작용할 수 있다. 지난해도 DGB금융은 증권, 캐피탈 부문에서 각각 31.4%, 30.8% 성장했지만 충당금을 2764억원 쌓으면서 실적 증가가 제한됐다. 반면 JB금융은 1949억원의 충당금을 적립했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.