

 입력 2021-08-03 07:00:05


1년 새 가계대출 비중 2%p 확대…포트폴리오 변화로 중소기업 리스크 극복
지방은행이 가계대출 비중 확대에 나서고 있다. 경기 변동에 민감한 중소기업 대출 대신 가계대출을 늘려 안정적으로 수익을 확보하겠다는 전략으로 풀이된다.
3일 금융권에 따르면 부산·경남·대구·전북·광주은행 등 5대 지방은행의 가계대출 규모는 지난 6월 말 기준 58조6386억원으로 집계됐다. 이는 전체 대출(165조6200억원)의 35.4%를 차지하는 규모다.
지방은행에서 가계대출이 차지하는 비중은 1년 전인 지난해 6월 말에는 33.5%였지만 1.9%포인트 확대됐다.
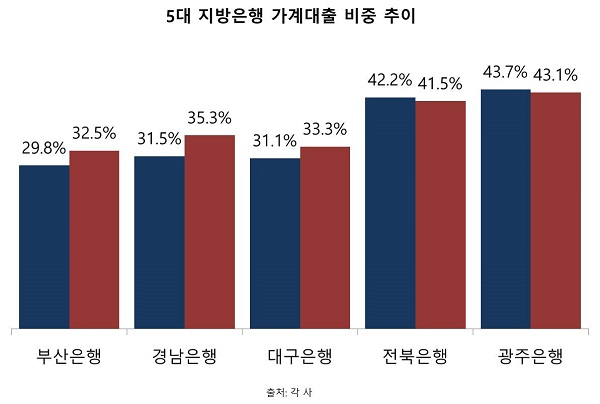
은행별로 보면 가계대출 비중 확대는 더욱 두드러진다. 부산은행은 29.8%에서 32.5%로 1년 새 2.7%포인트 확대돼 30%를 넘어섰다. 경남은행도 31.5%에서 35.3%로 3.8%포인트 늘어 5개 지방은행 중 증가폭이 가장 컸다.
대구은행도 올해 6월 말 기준 33.3%로 1년 전(31.1%)보다 2.1%포인트 확대됐다. 특히 대구은행은 향후 가계대출 비중을 우량담보대출을 중심으로 35% 이상으로 끌어올리겠다는 계획이다.
전북은행과 광주은행의 경우 전체 대출에서 가계대출이 차지하는 비중은 소폭 줄었지만 수치로 보면 지방은행 중 가장 높은 40%대를 유지하고 있다. 전북은행은 42.2%에서 41.5%로, 광주은행은 43.7%에서 43.1%로 각각 0.7%포인트, 0.6%포인트씩 축소됐다.
시중은행과 달리 지방은행은 중소기업 대출을 전체의 60% 수준으로 맞춰야 한다는 제약이 있지만 최근 가계대출 비중을 확대하면서 포트폴리오 변화를 시도하고 있는 것이다. 지역 중소기업은 경기변동에 민감해 신종 코로나바이러스 감염증(코로나19)으로 리스크가 높아졌기 때문이다.
또 중소기업대출비율을 미준수할 경우 한국은행의 금융중개지원대출 한도에서 미달 금액의 일부를 차감하는 제재가 가해지지만 큰 실효성은 없다는 지적이다.
가계대출 비중이 확대되면서 지방은행의 건전성 지표도 개선되는 추세다. 5대 지방은행의 평균 연체율과 고정이하여신은 지난 6월 말 기준 0.41%, 0.50%로 1년 전보다 각각 0.18%포인트, 0.24%포인트씩 개선됐다. 연체율과 고정이하여신 비율은 건전성을 나타내는 대표적인 지표로 수치가 낮을수록 자산건전성이 양호한 것으로 판단한다.
업계 관계자는 “지방은행은 지역 중소기업 대출이 많은데 가계보다 리스크가 더 높다는 단점이 있다”며 “건전성이나 수익성 측면에서 대출 포트폴리오 변화를 시도할 수밖에 없다”고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.