

 입력 2021-08-18 07:00:11


대출이자 감소로 ‘실적 빨간불’…기준금리 인상 변수
정부가 늘어나는 가계부채를 완화하기 위해 다시 신용대출 옥죄기를 강화한 것이 하반기 시중은행 실적에 부정적인 영향을 끼칠 것으로 보인다. 다만 금리인상 등 외부 요인이 변수로 작용할 전망이다.
18일 금융권에 따르면 금융당국은 최근 시중은행에 마이너스 통장 등 신용대출의 개인 한도를 연 소득 수준으로 낮춰 달라고 요청했다. 앞서 지난해 11월 신용대출 한도를 연 소득의 2배 가량으로 관리할 것을 권고한 이후 불과 9개월 만에 절반 수준으로 축소한 것이다.
이번 정부의 대출 제한 정책은 시중은행의 이자수익에 영향을 미칠 것으로 예상된다. 이미 지난달부터 총부채원리금상환비율(DSR) 규제가 시행되고 있어 시중은행 입장에서는 이중고에 처하게 됐다.
은행 영업이익의 90% 수준을 차지하는 이자수익은 대부분 대출이자에서 발생한다. 올 상반기 국내 18개 은행은 지난해 동기 대비 7.6% 증가한 21조3000억원의 이자수익을 올리며 32.3%의 순이익 증가율을 달성했다. 비이자수익이 12.9% 감소한 것을 감안하면 이자수익의 증가로만 이뤄낸 성과다.
일각에서는 영업 환경이 대체로 우호적인 만큼 역성장을 우려할 상황은 아니라고 보고 있다. 이자수익 악화는 은행업 유지의 가장 큰 걸림돌이라는 점은 부인할 수 없으나 연내 기준금리 인상 가능성이 이를 상쇄할 것이라는 기대감이다.
금융권에서는 오는 26일 열릴 금융통화위원회에서 통화정책 완화 정도의 조정 여부가 검토될 것으로 전망하고 있다. 시중금리 인상은 곧 이자수익 증대로 이어지는 만큼 대출규제에 상응하는 대체충당 효과가 발생할 것으로 예측하고 있다.
금융권 관계자는 “금융권에서는 지난달 금통위 이후 연내 기준금리가 오를 것으로 전망하고 있다”며 “은행권 전반적으로 금리가 낮은 요구불예금이 증가하고 있는 상황에서 기준금리가 오르면 예대금리차의 확대로 수익이 늘어날 것”으로 내다봤다.
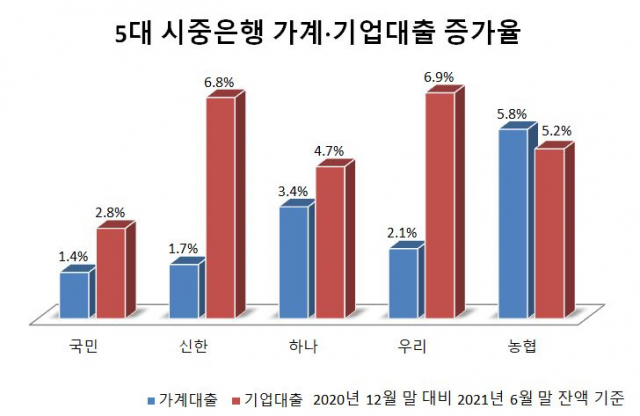
아울러 시중은행들이 가계대출 대신 기업대출의 비중을 늘리고 있다는 점 역시 수익성 방어에 긍정적 영향을 미칠 것으로 보고 있다.
올 상반기 5대 시중은행의 전년 말 대비 기업대출 증가율은 5.3%다. 같은 기간 가계대출 증가율은 2.8% 수준에 불과하다. 이에 따라 기업대출이 전체 대출에서 차지하는 비중 역시 45.2%에서 45.8%로 0.6%포인트 상승했다. 포트폴리오 전환을 통해 규제 탈출구를 예비한 셈이다.
시중은행 관계자는 “상반기 은행 실적 증가의 일등공신이었던 이자수익 증가세 완화 우려에도 기업대출 증가를 통해 성장 총량을 맞추고 있다”며 “대출 리스크 관리를 통해 상환율과 연체율을 관리하고 안정적인 우량 대출을 늘리고 있는 상황”이라고 설명했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.