

 입력 2021-08-26 07:00:02


가맹점 수수료율 인하까지 겹쳐 수익성 악화 우려
카드론, 현금서비스 등 대출 상품에 대한 규제 칼날이 카드사로 향했다. 금융당국이 2금융권에 가계대출이 몰리자 속도조절을 요구하는 등 규제 강화 의지를 나타내고 있다.
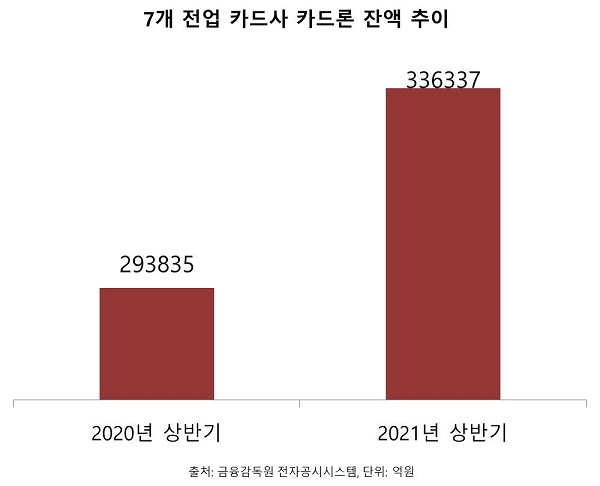
26일 금융권에 따르면 신한·삼성·KB국민·현대·롯데·우리·하나카드 등 전업 카드사 7곳의 카드론 잔액은 지난 2분기 기준 33조6337억원으로 지난해 동기 29조3835억원 대비 14.5% 증가했다.
카드론 증가세는 매년 가팔라지고 있는 추세다. 카드론 잔액은 2018년 26조7030억원에서 2019년 29조1071억원으로 9.0% 증가했지만 2020년 32조464억원으로 10.1% 늘었고 올 상반기 증가율은 더욱 가팔라진 것이다.
금융당국의 1금융권 대출 규제로 2금융권에 대출 수요가 몰리는 풍선효과가 주 원인으로 꼽힌다. 은행 대출 문턱에 막힌 고신용자까지 카드론으로 발길을 돌리면서 카드론 규모가 빠르게 불어났다는 설명이다.
이에 금융당국은 내년 7월로 예정돼있던 카드론 DSR(총부채원리금상환비율) 적용을 앞당기는 방안을 검토하고 있다. 그간 카드사들은 대출 확대를 통해 수익성 방어에 나섰지만 대출 규제 칼날이 2금융권으로 향하면서 이마저도 어려울 것으로 보인다. 카드사들은 시중은행들의 대출 문턱이 높아진 지난달 카드론 최저금리를 3%대까지 낮추고 고신용 고객 확보 경쟁을 벌여왔다.
대출 확대가 어려워지면 카드업계의 수익성에 대한 고민도 커질 전망이다. 카드사의 주요 수익원인 가맹점 수수료에 빨간불이 켜지면서 대출이나 신사업에서 수익을 확대해야 하기 때문이다. 카드사들은 3년마다 카드 수수료율을 재산정하는데 2007년 이후 카드 수수료율은 계속 하락했고, 올 연말 다시 재산정을 앞두고 있다.
실제로 2018년 가맹점 수수료율 인하가 결정되면서 다음해 수익은 큰 폭으로 감소했다. 카드사 가맹점 수수료 수익은 2018년 7조9112억원을 기록했지만 2019년 7조2184억원으로 8.8% 감소했다.
카드업계 관계자는 “가맹점 수수료 수익은 사실상 적자 상태인데 올해 추가 인하 가능성도 높아 비용 절감이나 할부금융, 해외진출 등 사업 다각화가 필수적이지만 수익성 방어가 쉽진 않다”고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.