

 입력 2021-08-27 07:00:13


상반기 변액보험 수입보험료, 전년比 82.7%↑
부채 인식될 저축성 상품 비중 4.8%로 낮춰
미래에셋생명이 장기적으로 수익이 보장되는 보장성보험과 안정적 수수료를 확보할 수 있는 변액보험을 동시에 강화한 ‘투트랙 전략(Two-Track)’을 이어가고 있다. 이는 2023년부터 시행되는 신회계제도인 IFRS17 시행 이후 부채로 산정될 저축성보험 비중을 낮추는 순기능으로 작용할 것이라는 평가가 나온다.
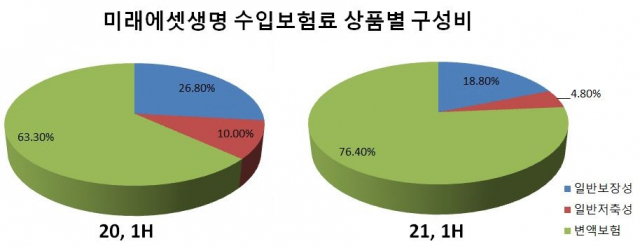
27일 금융권에 따르면 미래에셋생명이 올 상반기에 변액보험으로 벌어들인 수익(수입보험료)은 2조4926억원으로 지난해 동기 1조3647억원에 비해 82.7% 늘었다. 전체 보험료에서 변액보험이 차지하는 비중도 꾸준히 높아져 지난해 상반기 63.3%에서 올 상반기 76.4%로 13.1%포인트 상승했다.
반면 일반 저축성 상품 비중은 지난해 상반기 10%에서 올 상반기 4.8%로 5.0%포인트 낮아졌다. 수익은 작년 상반기 2151억원에서 올 상반기 1557억원으로 27.6% 줄었다.
이는 미래에셋생명이 IFRS17에서 부채로 계산되는 일반 저축성 상품 보다는 변액보험 영업에 치중한 결과라는 게 업계의 해석이다.
변액보험의 성장은 초회보험료 수치 상에서도 확인된다. 변액보험 초회보험료는 작년 동기 5364억원 대비 192.7% 증가한 1조5703억원을 기록했다. 이는 올 상반기 국내 보험사 전체 금액 2조6000억원의 약 60%를 점유하는 수치로, ‘변액보험 왕좌’의 위상을 굳건히 지켰다.
변액보험 성장은 신계약 연납화 보험료(APE) 증가에도 기여했다. 미래에셋의 올 상반기 신계약 APE는 작년 동기 대비 68.1% 성장한 5114억원인데, 이 중 변액보험이 3884억원으로 75.9%를 차지한다. 변액보험 신계약 APE의 성장률은 지난해 같은 대비 113.1%이다. APE는 신계약 체결 시 보험료를 1년 단위의 연납으로 환산한 것이다.
미래에셋생명은 2013년 이후 변액보험과 함께 IFRS17 제도 회계상 긍정적 영향을 미치는 보장성 상품군 영업에도 집중했다. 그 결과 일반보장성 상품의 신계약 APE는 1226억원으로 안정적인 수준을 보였다. IFRS17가 도입될 경우 부채로 계산되는 저축성보험 판매로 성장한 대다수 생명보험사와 달리 미래에셋생명의 ‘투트랙’ 전략은 IFRS17 도입 이후 더욱 빛을 발할 것이라는 평가를 받고 있다.
김고은 메리츠증권 연구원은 “미래에셋생명은 변액 위주의 영업으로 IFRS17 도입에 따른 부담이 적다고 판단한다”며 “주요 경쟁력인 변액보험 판매가 공고한 점은 긍정적”이라고 말했다.
미래에셋생명은 올 하반기에도 투트랙 전략을 유지하겠다는 구상이다.
미래에셋 관계자는 “업계 최초로 제판분리를 시행한 만큼 GA와 방카슈랑스 채널을 주축으로 하는 변액보험 마케팅을 더욱 강화할 방침”이며 “아울러 퇴직연금 적립금을 포함한 특별계정 비즈니스에 중점을 두고 차별화된 성장 전략을 지속한다는 계획”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.