

 입력 2021-08-31 07:00:02


대출 영업 확대로 1년 새 순익 50% 증가
가계대출 규제로 성장 제동…기업금융 강화로 돌파구
금융당국이 신용대출 한도 제한 등 대출규제를 2금융권으로 확대하면서 저축은행들도 고민이 깊어지고 있다. 최근 저축은행들은 중금리대출 확대를 중심으로 대출 자산을 늘려왔지만 규제 강화로 전략 수정이 필요한 데다 수익성도 나빠질 것으로 예상되기 때문이다.
31일 금융권에 따르면 저축은행중앙회는 지난 23일부터 회원사들에게 대출 총량관리를 주문했다. 신용대출 한도를 연소득 수준으로 제한해 달라는 것이다.
그간 높아진 시중은행 대출 문턱을 대신해 중금리 대출을 알선하며 영업을 강화해왔다. 하지만 2금융권까지 대출규제 강화 가능성이 높아지면서 영업 전략 수정도 불가피해졌다.
저축은행은 지난해에 이어 올해도 높은 성장률을 기록했는데 특히 대출 영업을 확대한 영향이 컸다. 자산 기준 상위 5개 저축은행(SBI·OK·페퍼·한국투자·웰컴저축은행)의 순이익은 지난 1분기 기준 2289억원으로 지난해 동기(1516억원) 대비 50.9%나 늘었다.
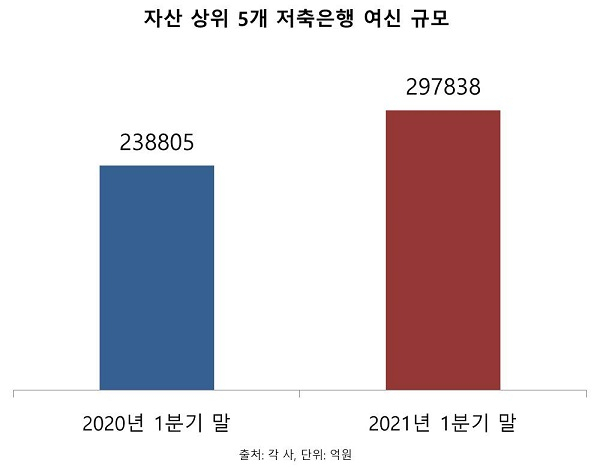
같은 기간 5개 저축은행의 여신 규모는 지난해 1분기 말 23조8805억원에서 올해 1분기 말 29조7838억원으로 24.7%(5조9033억원) 늘었다. 지난 1분기 이자수익으로만 8110억원을 벌었다. 이는 지난해 1분기 7008억원보다 15.7% 증가한 수치다.
저축은행의 대출 규모 증가세는 2분기에 더 가팔라진 것으로 나타났다. 한국은행에 따르면 저축은행의 가계대출 잔액은 지난 2분기에만 2조5000억원 늘었다. 지난 1분기 증가폭은 1조9000억원으로 1개 분기 만에 증가폭이 6000억원 확대된 것이다.
대출 성장 효과를 톡톡히 봤던 만큼 업계에서는 수익성 악화에 대한 우려가 나오고 있다. 지난달 법정 최고금리가 24%에서 20%로 인하되면서 수익성이 한 차례 꺾인 데 이어 대출규제가 중금리대출에 영향을 미치게 되면 하반기 수익성은 더욱 악화될 수 있다.
가계대출 규제 강화에 따라 대형 저축은행들은 대안으로 기업대출을 늘릴 것으로 보인다. 실제로 페퍼·한국투자·웰컴저축은행 등은 기업대출 비중이 1년 전보다 확대됐다.
웰컴저축은행은 전체 대출에서 중소기업대출이 차지하는 비중이 지난 1분기 말 기준 3.29%포인트 확대된 36.55%였고 한국투자저축은행도 1.71%포인트 상승한 62.73%를 기록했다. 페퍼저축은행도 기업자금대출 비중이 전체의 39.01%를 차지해 작년 동기 대비 0.61%포인트 상승했다.
저축은행업계 관계자는 “금융당국의 대출규제가 강화되고 있어 당분간 적극적인 대출 영업은 어렵다고 본다”며 ‘여력이 되는 대형 저축은행들은 가계대출 대신 기업대출 확대 등의 대책을 마련할 것“이라고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.