

 입력 2021-09-02 07:00:03


인터넷전문은행 맞춤 신용평가모형 구축…연체리스크 확대 방지 목표
<자료=금융감독원>
양대 인터넷전문은행이 설립 취지에 맞춰 중·저신용자 대상 신용대출 확대 계획을 세우면서 부실채권 리스크 관리에 비상이 걸렸다. 이에 케이뱅크와 카카오뱅크는 신용평가모형(CSS) 고도화를 통해 자산 건전성을 유지한다는 복안이다.
2일 금융권에 따르면 케이뱅크와 카카오뱅크는 올해 말까지 전체 가계 신용대출 잔액에서 중·저신용자 대상 대출이 차지하는 비중을 각각 21.5%, 20.8%로 높이기로 했다. 지난 6월 말 기준 비중이 15.5%와 10.6% 수준이었던 것을 고려하면 각각 6%포인트, 10.2%포인트씩 높인 것이다.
중·저신용자 대상 신용대출은 개인신용평가회사 코리아크레딧뷰로(KCB) 기준 신용평점 하위 50%(820점 이하) 차주가 대상이다. 연 3~5% 금리 수준의 고신용자 대상 시중은행 대출과 대부업체 등의 20%대 고금리 대출 중간에 위치해 흔히 중금리 대출이라고 불린다.
단계적 비중 확대 배경은 지난 5월 정부가 ‘인터넷전문은행들의 중‧저신용자 대출 확대 계획’을 수립하면서 2023년 말까지 30% 상회 목표치를 제시하면서 부터다. 문제는 중·저신용자를 대상으로 하기에 부실채권 리스크 역시 높다는 점이다. 금융권에서는 인터넷은행이 정부 정책에 발맞춰 중금리 대출 비중을 30% 이상 수준까지 점진적으로 확대할 경우 건전성 관리가 어려워질 것을 우려하고 있다.
양사는 중금리 대출에 특화된 신용평가모형(CSS)의 고도화 작업이 차질 없이 진행되고 있는 만큼 급격한 리스크 증가는 없을 것이라는 입장이다.
카카오뱅크의 경우 지난 6월 초 중‧저신용 고객 대출 확대를 위한 TF를 구성하고 고도화한 신용평가모형을 적용해 중‧저신용 고객 대출 잔액 비중을 지난 8월 말 기준 12% 수준까지 늘린 상태다. 향후에는 휴대폰 소액결제정보 활용, 개인사업자와 카드가맹점 매출 정보를 활용한 개인사업자 특화 모형 개발 등을 통해 안정적으로 비중을 더욱 늘리겠다는 방침이다.
케이뱅크 역시 오는 하반기 중으로 KT의 통신정보와 BC카드의 결제정보를 활용한 CSS를 적용해 리스크를 관리하겠다는 전략이다.
금융업계 관계자는 “중‧저신용자 대상 대출 확대는 오히려 인터넷은행만의 성장 전략이 될 수 있는 상황”이라며 “차별화된 CSS의 구축이 관건이 될 것”으로 내다봤다.
CSS 고도화의 중요성은 부실채권과 자산 건전성의 지표를 통해 확인할 수 있다. 이미 중금리대출 비중이 높은 케이뱅크의 경우 1개월 이상 원리금 연체율과 3개월 이상 연체된 고정이하여신비율이 은행 평균을 크게 웃도는 상황이다.
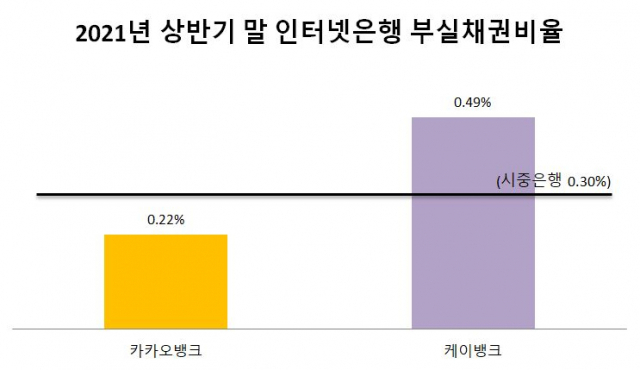
케이뱅크의 올 상반기 말 기준 연체율은 0.37%로 같은 기간 산업은행을 포함한 국내은행 총 19곳의 평균인 0.25%보다 0.12%포인트 높다. 고정이하여신비율 역시 시중은행 6곳의 평균인 0.30%보다 0.19%포인트 높은 0.49%로 나타났다.
카카오뱅크의 경우 아직은 연체율(0.20%)과 고정이하여신비율(0.22%)이 시중은행과 비교해 낮은 수준이지만 중금리 대출 비중을 목표치까지 늘릴 경우 증가할 수밖에 없다.
이 관계자는 “중·저신용자의 경우 상대적으로 고신용자에 비해 연체 리스크가 큰 편”이라며 “정부의 정책에 발맞춰 중금리대출을 확대하면서도 자산 건전성 지표를 안정적으로 관리하는 것이 현 상황에서 가장 중요한 과제”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.