

 입력 2021-10-07 07:00:10


신한·KB국민·비씨, 사업 신청·서비스 운영 등 경쟁
카드사들이 개인사업자 신용평가(CB) 사업 경쟁을 본격화하고 있다. 수익성 악화에 대비해 새로운 먹거리를 발굴하고 시장을 선점하겠다는 전략으로 풀이된다.
7일 카드업계에 따르면 신한카드는 지난달 29일 금융위원회로부터 개인사업자 CB업 본허가를 획득했다.
지난 7월 예비허가를 받고 2개월 만에 본허가까지 완료한 것이다. 신한카드는 이번 본허가 획득을 계기로 신용평가체제를 더욱 정교화하겠다는 계획이다. 가맹점 매출정보를 활용한 고유의 신용평가기준을 확립하고 이종 데이터를 수집, 활용해 개인사업자 고객을 끌어들일 것으로 보인다.
기존 신용평가는 금융정보에 의존했기 때문에 매달 소득이 일정하지 않은 개인사업자의 경우 대출이 거절되거나 대출금리가 높게 산정되는 경향이 있었다. 개인사업자 CB는 가맹점 매출, 상권 정보 등을 활용해 개인사업자의 신용등급을 정확하게 평가할 수 있다.
특히 카드사들은 이미 방대한 가맹점 매출 정보를 보유하고 있기 때문에 개인사업자 CB업에서 유리한 측면이 있기에 카드업계가 주목하는 사업이다.
KB국민카드는 개인사업자 CB 예비허가를 받은 뒤 본허가를 신청했고, 비씨카드는 지난달 29일 예비허가를 획득해 본허가 신청을 준비 중이다. 신한카드가 예비허가를 받고 두 달 만에 본허가를 획득한 점을 고려하면 KB국민카드와 비씨카드도 빠르면 올해 말, 늦어도 내년 초까지 정식 사업 허가를 받을 수 있을 것으로 보인다.
신한카드, KB국민카드, 비씨카드 등 3곳 모두 관련 서비스를 운영하고 있으며 본허가 획득 이후 본격적으로 사업 확대에 나설 전망이다. 신한카드는 2019년 10월 ‘마이크레딧’을 선보였고 KB국민카드는 지난해부터 ‘크레딧 트리’를 운영하고 있다. 비씨카드도 지난해 비즈 크레딧을 출시했다.
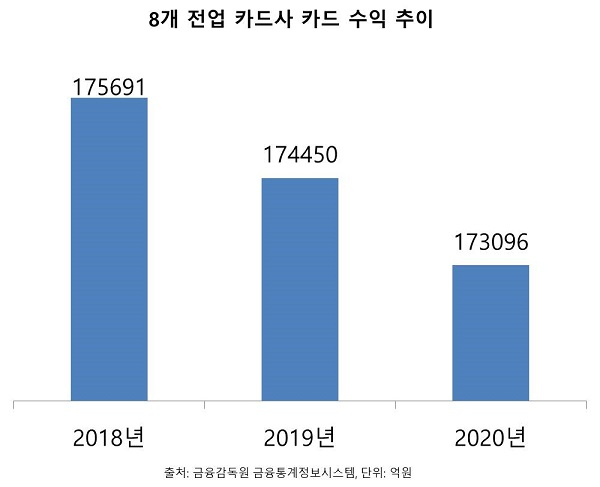
카드사들이 개인사업자 CB업에 눈을 돌리는 것은 본업의 수익성 악화 영향도 큰 것으로 분석된다. 2018년 카드사 가맹점 수수료율 재산정으로 카드 수익이 줄었고 올해 다시 산정을 앞두고 있어 수익성은 더욱 악화될 것으로 전망된다.
8개 전업 카드사의 카드 수익은 △2018년 17조5691억원 △2019년 17조4450억원 △2020년 17조3096억원으로 매년 감소하는 추세다.
다만 개인사업자 CB업이 수익창출로 이어지기까지는 시간이 걸릴 것이라는 게 업계의 관측이다. 우선 신용평가 모델 정교화와 인프라 구축 등이 이뤄져야 안정적으로 수익을 얻을 수 있기 때문이다.
카드업계 관계자는 “개인사업자 CB업으로 당장 수익을 기대하기는 어렵지만 정확한 신용평가로 더 많은 개인사업자들이 낮은 금리로 대출을 받을 수 있다는 측면에서 사업을 봐야 한다”며 “추후에 신용평가 모델을 타 금융사에 제공해 이용료 수익을 얻거나 직접 가맹점 대출 상품에 활용해 대출이자를 수익으로 얻을 수 있을 것이다”고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.