

 입력 2021-10-29 07:00:04


비이자이익 손실에도 순이익 증가…이자이익·NIM 개선
전북은행, 저원가성예금 확보로 조달비용 줄여
광주은행, 가계대출 확보로 이자수익 극대화
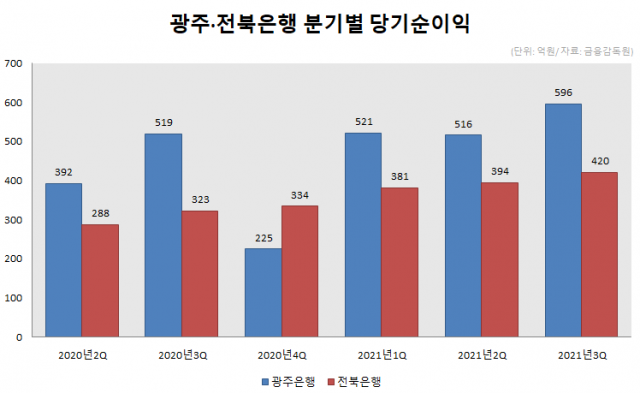
JB금융지주의 자회사 전북은행과 광주은행의 실적 증가세가 올해 3분기에도 이어졌다. 비이자이익은 줄었지만, 본업인 이자이익에서 괄목할만한 성장을 이뤄낸 결과다.
두 은행은 구체적인 개선 전략에서는 다른 행보를 보였다. 전북은행은 저축예금·수시입출금통장 등 0.1% 수준의 저원가성예금 상품 확보로 조달비용을 줄인 반면 광주은행은 가계대출을 늘려 여신성장을 꾀했다.
29일 금융권에 따르면 올해 3분기 기준 전북은행은 420억원의 당기순이익을 거뒀다. 이는 지난해 동기보다 30.2% 급증한 규모다. 같은 기간 광주은행의 순익은 596억원으로 14.9% 늘었다.
순이자마진(NIM)도 개선세를 이어갔다. 전북은행의 3분기 NIM은 2.64%로 작년 동기보다 0.25%포인트, 광주은행은 2.33%로 0.15%포인트 올랐다.
비이자이익 부문에서는 아쉬운 성적표를 받아들였다. 전북은행은 올해 3분기 비이자이익 부문에서 33억원의 손실을 기록하며 전 분기보다 적자폭을 키웠다. 광주은행 역시 32억원의 적자를 냈다.
대신 전북은행과 광주은행과 예대마진 관리에 주력해 실적 성장을 일궜다는 공통점이 있으나 구체적인 개선 양상은 서로 다른 모습을 보였다.
우선 전북은행은 핵심 예금으로 분류되는 저원가성예금을 대거 유치해 자금조달 비용을 낮췄다. 이 은행의 올해 3분기 저원가성예금은 6조3678억원으로 전년 동기(5조4976억원)보다 15.8% 증가했다. 같은 기간 원화예수금에서 저원가성예금이 차지하는 비중은 37.2%에서 42.5%로 커졌다.
여신도 성장세를 이어갔다. 전북은행의 3분기 원화대출금은 144조6237억원으로 지난해 동기보다 2.2% 늘었다. 기업대출 위주로 여신 포트폴리오를 다변화한 점도 눈길을 끈다. 가계대출은 5조8568억원으로 전분기보다 1.6%, 전년 동기보다 2.4% 줄어든 반면, 기업대출은 8조3618억원으로 각각 4.7%, 5.4% 증가했다.
반면 광주은행의 3분기 저원가성예금은 11조5820억원으로 지난해 동기보다 1.6% 줄었다. 대신 원화대출금은 21조4794억원으로 7.4% 늘었다. 특히 가계대출 잔액은 9조2891억원으로 전분기보다 5.3%, 작년 동기보다 8.8% 증가했다. 시중은행 가계대출 규제로 인한 대출 수요를 적극적으로 끌어들인 결과로 분석된다.
전배승 이베스트투자증권 연구원은 JB금융지주 실적과 관련해 “은행 NIM이 상반기 16bp(1bp=0.01%) 상승에 이어 3분기 중에도 추가로 3bp 개선되며 차별적인 모습을 이어갔다”며 “타행 대비 대출금리 상승이 빠르게 반영되고 있으며, 대출성장률 또한 3.8%에 달해 이자이익 증가폭이 확대됐다”고 말했다.
그렇지만 향후 추가적인 NIM 개선은 어려울 것으로 JB금융지주는 보고 있다. 금융당국의 가계대출 충량 규제가 시중은행에서 전 은행권으로 확산된 데다, 강화된 DSR규제의 적용 시기 역시 내년 1월로 앞당겨졌기 때문이다. 이에 따라 현재 수준의 NIM을 방어하는 데 주력할 것으로 전망된다.
김기홍 JB금융지주 회장은 컨퍼런스 콜에서 “가계대출 총량규제는 고수익 상품으로의 포트폴리오 조정으로 NIM을 방어할 수 있다”며 “그룹의 도전 과제는 DSR 규제라고 생각한다”고 말했다.
김 회장은 “NIM은 최근 2년 동안 상승 추세를 보여 왔고, 그룹이 도달하고자 하는 상당 수준까지 이르렀기에 더 개선하기는 만만하지 않다”며 “현재 수준의 NIM을 방어하기 위해 상품 포트폴리오 조정을 계속하고 DSR 규제에 알맞게 대응해나가겠다”고 덧붙였다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.