

 입력 2022-01-03 07:00:08


은행별 가계대출 한도 초기화…우대금리 복원
깐깐해진 관리 방안에 조기 종료 우려도
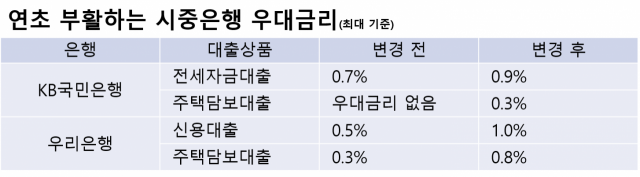
은행권의 대출 상품 우대금리 혜택이 속속 부활하고 있다. 새해부터 은행별 가계대출 총량 목표치가 초기화되며 대출 수요가 몰릴 것에 대비한 영업 전략이다. 다만 금융당국이 올해도 강도 높은 대출규제를 예고하면서 이 같은 혜택이 지속될지는 미지수다.
3일 은행권에 따르면 KB국민은행은 이날부터 전세자금대출과 주택담보대출의 최대 우대금리를 인상한다.
KB주택전세자금대출, KB전세금안심대출, KB플러스전세자금대출 등 전세대출상품의 우대금리는 최대 0.7%에서 0.9%로 0.2% 인상된다. 기존 신용카드 실적, 급여 이체, 스타뱅킹 실적 등으로 구성된 우대금리 항목에 자동이체, 적립식 예금 실적도 포함했다.
KB주택담보대출 변동금리 상품은 사라졌던 우대금리가 다시 돌아온다. 비거치식 장기분할상환대출, KB스타클럽 가입, 우량등급, 아파트 및 KB시세적용 등에 따라 각각 0.1%포인트씩 최대 0.3%포인트의 우대금리가 적용된다.
우리은행도 3일부터 10개 신용대출과 4개 주택담보대출 상품의 우대금리를 최대 0.6%포인트 인상한다. 이 가운데 우리아파트론·부동산론은 급여·연금이체, 공과금·관리비 자동이체, 신용카드 사용, 적립식예금·청약종합저축 납입, 청약종합저축 신규가입 등 지난 10월 사라졌던 우대금리 항목 대부분을 되살렸다.
시중은행들이 우대금리 부활에 나선 것은 연간 단위의 은행별 대출총량 목표치가 새해 들어 초기화됐기 때문이다.
금융권 한 관계자는 “고객 혜택을 확대해 연초에 몰릴 대출 수요를 붙잡으려는 움직임으로 여타 은행들도 동일한 전략을 내놓을 것을 보인다”고 말했다. 우대금리 부활이 전 은행권으로 퍼질 수 있다는 전망이다.
시중은행의 우대금리 복원은 예대금리차에 대한 비판 여론을 의식한 조치라는 의견도 있다. 지난달 일부 시민단체들은 “은행권이 공공성이라는 사회적 역할을 외면하고 이익 논리만을 따라간다”며 비판 성명을 내기도 했다. 이에 정은보 금융감독원장은 “예대금리 차가 합리성을 넘어 과도하게 벌어지면 필요한 시정 조치를 하겠다”고 밝힌 바 있다.
문제는 금융당국이 지난해보다 더 강도 높은 가계대출 규제를 시행한다는 점이다. 금융위원회는 올해 가계부채 증가율 목표치를 지난해 5~6%보다 낮은 4~5%로 설정했다. 이달부터 총대출액 2억원 초과 시 차주 단위 총부채원리금상환비율(DSR)이 적용되며, 7월부터 대출액 한도는 1억원으로 줄어든다.
은행의 가계대출 관리도 연도 기준에서 월별, 분기별 단위로 변경된다. 이에 따라 좀 더 유리한 금리 조건을 찾아 월 초나 분기 초반에 대출 수요가 몰리면서 우대금리 혜택이 조기 종료되는 것 아니냐는 우려의 목소리도 나온다.
시중은행 한 관계자는 “각 은행의 대출 관리에 따라 우대금리 등 혜택 변경은 충분히 있을 수 있다”면서도 “지난해보다 더 체계적인 관리가 이뤄지는 만큼, 한도소진으로 인한 대출중단이 재발할 우려는 낮을 것으로 보인다”고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.