

 입력 2022-01-12 07:00:07


[창간 10주년 연중기획] 한국 경제 주역, 500대 기업 심층분석/(16)우리은행
연간 영업수익 20조…지난해 순익 사상최대 전망
채널 현지화 전략 적중…해외자산 지속 증가
디지털·리테일 강화로 추가 성장…사모펀드 사태 신뢰회복 지속 과제
우리금융그룹이 최근 완전민영화하며 23년 동안 이어진 예금보험공사와 관계를 끊었다. 여기에는 주력 계열사인 우리은행의 역량이 뒷받침됐다는 평가다. 우리은행은 지주체제 해체와 재출범을 겪으면서도 연간 20조원대의 매출(영업수익)을 올리며 정부의 지원 없이도 성장할 수 있음을 입증했다.
완전민영화 시대를 맞은 우리은행은 디지털 전환과 리테일 사업을 중심으로 수익성을 끌어올린다는 전략이다. 이를 위해 지난해 말 시중은행 가운데 가장 먼저 조직개편을 단행하기도 했다.
◇‘연 수익 20조원’ 코로나19에도 견조한 수익성…해외자산 증가 눈길
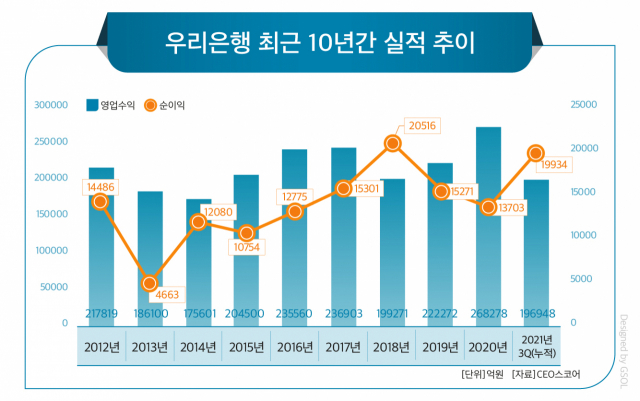
우리은행은 2012년부터 지난해 3분기까지 총 214조3312억원의 영업수익을 올렸다. 2013년과 2014년, 2018년을 제외하고 모두 20조원을 넘겼다.
연도별로 보면 △2012년 21조7819억원 △2013년 18조6100억원 △2014년 17조5601억원 △2015년 20조4500억원 △2016년 23조5560억원 △2017년 23조6903억원 △2018년 19조9271억원 △2019년 22조2272억원 △2020년 26조8272억원을 기록했다. 지난해의 경우 3분기까지 누적 영업수익은 19조6948억원이다.
순이익도 안정적인 흐름을 이어갔다. STX 등 기업 구조조정으로 대규모 충당금을 적립했던 2013년을 제외하면 모두 1조원 이상의 순익을 기록했다.
우리은행의 연도별 순이익은 △2012년 1조4486억원 △2013년 4663억원 △2014년 1조2080억원 △2015년 1조754억원 △2016년 1조2775억원 △2017년 1조5301억원 △2018년 2조516억원 △2019년 1조5271억원 △2020년 1조3703억원으로 집계됐다. 지난해에는 3분기 누적 순이익 1조9934억원을 기록해 사상 최대 순익이 유력하다.
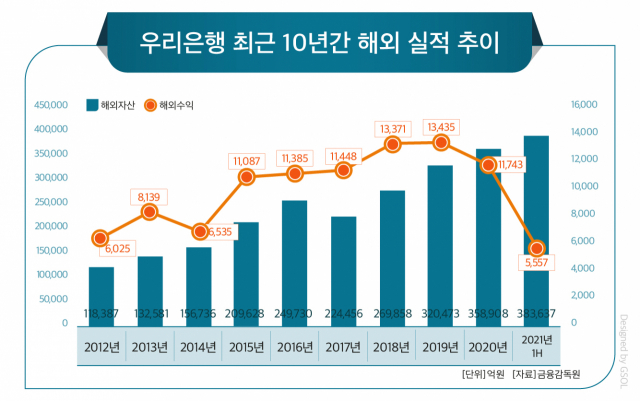
해외 사업도 순항 중이다. 우리은행은 채널 현지화 등으로 동남아시아 시장 공략에 주력해왔다. 특히 2014년 우리은행 인도네시아 법인과 현지은행 소다라은행이 합병해 탄생한 우리소다라은행은 2020년 기준 한국계 은행 중 가장 많은 점포(153개)를 보유하고 있다.
우리은행의 해외자산은 △2012년 11조8387억원 △2013년 13조2581억원 △2014년 15조6736억원 △2015년 20조9628억원 △2016년 24조9730억원 △2017년 22조4456억원 △2018년 26조9858억원 △2019년 32조473억원 △2020년 35조8908억원으로 나타났다. 지난해 상반기 기준 해외자산은 38조2637억원으로 증가세를 이어갔다.
해외수익도 늘었다. 연도별로 보면 △2012년 6025억원 △2013년 8139억원 △2014년 6535억원 △2015년 1조1087억원 △2016년 1조1385억원 △2017년 1조1448억원 △2018년 1조3371억원 △2019년 1조3435억원 △2020년 1조1743억원이었다. 지난해에는 상반기까지 거둬들인 해외수익이 5557억원이었다.
◇총자산서 무형자산 비중 증가…디지털 전환 영향으로 점포수는 감소
우리은행의 유형자산 규모는 △2012년 2조7324억원 △2013년 2조7034억원 △2014년 2조8588억원 △2015년 2조8233억원 △2016년 2조8227억원 △2017년 2조8492억원 △2018년 2조8192억원 △2019년 3조5569억원 △2020년 3조5051억원으로 집계됐다. 지난해 3분기 기준으로는 3조4004억원으로 소폭 감소했다. 총자산에서 유형자산이 차지하는 비중은 2012년 1.1%에서 지난해 3분기 0.83%로 0.28%포인트 줄었다.
영업권 등 무형자산의 규모는 10년 전보다 늘었다. 연도별로 보면 △2012년 1089억원 △2013년 760억원 △2014년 2957억원 △2015년 4198억원 △2016년 4837억원 △2017년 5186억원 △2018년 5873억원 △2019년 5520억원 △2020년 4823억원이다. 지난해 3분기 기준 무형자산은 4645억원으로 나타났다. 무형자산 비중은 2012년 0.04%에서 지난해 3분기 0.11%로 0.07%포인트 높아졌다.
외형 성장에도 직원과 점포수는 10년 전보다 줄었다. 디지털 전환 등으로 대면영업이 축소된 영향이다. 연도별로 보면 △2012년 1만4547명·1015곳 △2013년 1만5075명·1012곳 △2014년 1만5094명·1016곳 △2015년 1만5289명·980곳 △2016년 1만4988명·921곳 △2017년 1만3876명·904곳 △2018년 1만5397명·907곳 △2019년 1만5371명·904곳 △2020년 1만4837명·950곳이었다. 지난해 3분기 기준으로는 각각 1만4421명, 816곳으로 집계됐다.
◇마이데이터, 디지털 전환·리테일 강화에 주력…‘사모펀드’ 신뢰회복 중요
우리은행은 디지털 전환 행보와 리테일 부문을 강화해 완전민영화 시대에도 성장세를 이어간다는 방침이다. 지난해 말 다른 시중은행들보다 먼저 조직개편을 단행한 것도 이 같은 전략의 일환이다.
우선 우리은행은 올해 본격 시행되는 마이데이터 사업으로 경쟁력을 높일 계획이다. 이를 위해 전담부서인 ‘마이데이터사업부’를 신설하고 ‘마이데이터 시장 선점을 통한 고객 데이터 확보’를 당면 과제로 꼽았다.
네이버, 카카오 등 빅테크와 경쟁에서도 우위를 점하기 위해 디지털 역량 강화에도 집중한다. 특히 ‘혁신기술사업부’를 통해 메타버스, 블록체인 등 새로운 기술 트렌드와 금융을 결합한다는 계획이다. 최근에는 한국은행의 디지털화페(CBDC)에 대응할 수 있는 ‘블록체인 플랫폼’을 구축했다.
IB·연금 시장 확대에 맞춰 관련 조직도 구성해 수익다각화를 꾀하고 있다. IB그룹 내 ‘투자금융본부’와 ‘프로젝트금융본부’를 신설하고 영업경쟁력을 높일 방침이다. 또 ‘연금사업본부’를 신설해 마케팅·고객 수익률 관리 역량을 높여 양질의 연금 자산관리 서비스를 제공한다는 계획이다.
우리은행 관계자는 “2022년은 완전민영화 이후 첫 해인 만큼, 고객 만족도를 높이고 시장 경쟁력을 강화해 고객 중심 금융플랫폼 기업으로 도약할 것”이라고 말했다.
단, DLF·라임펀드 등 지난 사모펀드 사태로 떨어진 소비자 신뢰를 회복해야 한다는 과제는 여전히 유효하다. 우리은행은 2020년부터 금융소비자보호 조직을 확대하고 고객패널 ‘우리 팬(Woori Fan) 리포터’를 운영하는 등 내부통제 시스템 구축에 나서면서 리스크 해소를 위한 검증의 시간을 이어가고 있다.
아울러 우리은행은 지주 내 증권사와 보험사가 없는 만큼 비은행 부문과 연계한 사업 시너지 확보에 한계가 있다는 어려움이 있다. 이자수익 외 다각화된 성장동력 확보가 필요한 만큼 은행 입장에서도 추가적인 M&A(인수·합병)가 기다려지는 상황이다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.