

 입력 2022-02-25 07:00:03


지난해 4분기, 시중은행 5곳 평균 수익률 2%대 그쳐
수수료 높은데 수익률 저조하다는 지적도
하반기 디폴트옵션 시행…IRP 운용능력 시험대 오를 듯
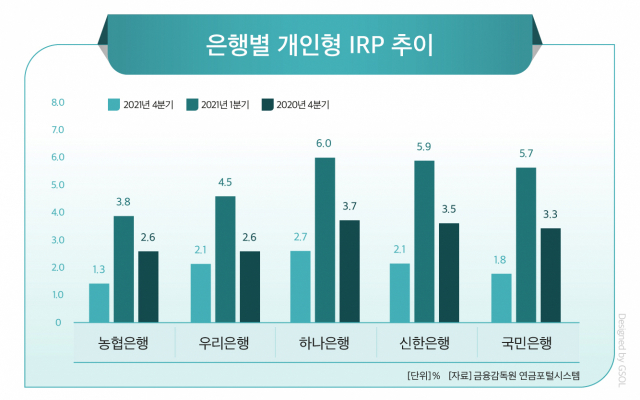
지난해 4분기 시중은행의 개인형 퇴직연금(IRP) 수익률이 일제히 하락하면서 증권사 수익률의 절반도 못 미치는 것으로 나타났다. 증시가 부진하면서 원리금비보장(실적배당형) 상품 수익률이 떨어진 영향으로 분석된다.
올해 하반기부터 퇴직연금에도 사전지정운영제도(디폴트옵션)가 도입되면서 수익률을 올리기 위한 은행들의 경쟁도 치열해질 전망이다.
25일 금융감독원 연금포털시스템에 따르면 지난 4분기 시중은행 5곳(KB국민·신한·하나·우리·NH농협은행)의 개인형 IRP 평균 수익률은 2%로 집계됐다.
이는 3%대였던 전년 동기 수익률 보다 낮고 수익률이 높았던 지난해 1분기 5.2%에 비해서는 반토막 수준으로 떨어졌다. IRP를 취급하는 증권사 수익률 4.3%와 비교해도 저조한 수준이다.
증시불안에 따라 증권사의 수익률도 감소했지만 유독 은행의 수익률이 저조한 이유는 운용 상품 특성상 전문성을 가진 증권사가 좀 더 유리하기 때문이라는 분석이다.
은행별 수익률을 보면 농협은행이 1.3%로 가장 낮았다. 국민은행이 1.8%로 뒤를 이었다. 신한은행과 우리은행이 2.1%를 기록했고 하나은행은 2.7%로 전년에 이어 5개 시중은행 중 가장 높은 수익률을 보였다.
개인형 IRP의 4분기 수익률이 떨어진 건 증시 침체 영향이 크다. 3000대를 유지하던 코스피 지수가 지난해 9월을 기점으로 3000대 아래로 떨어졌다. 이에 따라 원리금비보장(실적배당형) 상품 수익률이 큰 폭으로 떨어지면서 전체 수익률 하락을 이어졌다.
수익률은 저조한데 반해 총이용부담률(수수료율)은 전반적으로 상승하면서 은행이 고객의 수익을 챙기지 않으면서 자신들의 배만 불리고 있다는 지적도 나온다. 시중은행 5곳의 작년 평균 수수료율은 0.4%로 전년(0.3%)보다 올랐다. KB국민은행 수수료율은 0.2%포인트 상승해 0.4%를 기록했고 하나은행과 우리은행이 0.1%포인트 올랐다.
이런 상황에서 올해 6월부터 개인형 IRP에도 사전지정운용제도(디폴트옵션)가 시행돼 은행별 연금 운용 능력이 시험대에 오를 전망이다. 가입자의 의사에 따라 언제든 원하는 다른 방법으로 운용지시를 변경 가능하기에 은행 역량에 따른 수익률은 고객의 판단 기준이 될 전망이다.
김대종 세종대 경영학과 교수는 “시중은행들이 안정적인 수익을 얻을 수 있어 개인형 IRP 고객 유치에 적극적으로 나섰는데 수수료만 꼼꼼히 챙기면서 고객의 수익은 전혀 신경 쓰지 않는 게 문제”라고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.