

 입력 2022-03-06 07:00:01


DB캐피탈, 574억원 규모 유상증자 결의…이달 말 납입 예정
PF 등 기업대출 변동성 우려높지만…유증으로 해소될 전망
DB캐피탈이 최근 500억원대 유상증자를 결의했다. 변동성이 큰 기업대출 위주로 성장하면서 커진 자산건전성 악화 우려를 이번 유상증자로 일정 부분 해소할 수 있을 것으로 전망된다.
6일 금융권에 따르면 DB캐피탈은 지난달 25일 이사회를 열고 보통주 717만5155주를 주당 5000원에 발행하는 유상증자를 결의했다.
DB캐피탈은 이번 유상증자로 운영자금 574억원을 마련한다는 계획이다. 방식은 주주배정방식으로 청약 예정일과 납입일은 이달 29일이다. DB캐피탈의 지분 87.1%는 DB손해보험이 보유하고 있다.
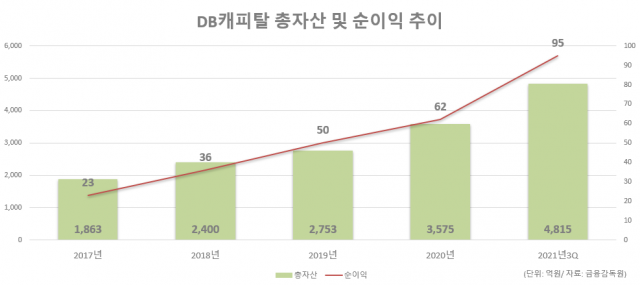
DB캐피탈의 총자산은 2016년 420억원 규모의 유상증자를 시행한 이후 2017년 1863억원(24.3%↑), 2018년 2400억원(28.9%↑), 2019년 2753억원(14.7%↑), 2020년 3575억원(29.8%), 2021년 3분기 4815억원(34.7%↑)으로 증가했다.
이 같은 성장은 기업대출을 크게 늘린 영향이다. 반면 기업대출 중 부동산 관련 대출 비중이 높다는 점이 오히려 리스크 요인으로 작용했다는 분석이다.
DB캐피탈 전체 대출 중 기업대출의 비중은 지난해 9월 말 기준 96.8%로 대부분을 차지했다. 기업대출 중 부동산 관련 대출이 차지하는 비중은 70.8%에 달한다. 코로나19 사태로 인한 실물경기 회복 지연과 부동산 관련 대출의 높은 경기변동 민감도 등으로 건전선 저하 우려가 커진 상황이다.
금융권 한 관계자는 “부동산PF, 담보대출 등 기업금융 중심 영업자산의 회수 가능성은 차주의 현금 흐름보다 담보물 처분이나 리파이낸싱에 의존하고 있어, 가치가 변동하면 손실이 발생할 가능성이 있다”고 말했다.
다만 유상증가가 예정대로 진행될 경우 자산 성장과 건전성 안정 모두 꾀할 수 있을 것으로 전망된다. 이번 유상증자로 지난해 9월 말 기준 자기자본의 약 47% 수준에 달하는 자본이 확충되면서 DB캐피탈의 자본 규모는 1568억원으로 늘어나게 된다.
이에 따라 레버리지배율(부채 의존도 비율)도 개선될 전망이다. DB캐피탈의 레버리지배율은 4.5배로 양호한 수준이나, 최근 몇 년간 지속적으로 증가하는 모습을 보였다. 금융당국의 규제에 따라 올해부터 캐피탈사의 레버리지배율은 9배를 초과할 수 없다.
윤희경 한국기업평가 수석연구원은 “이번 유상증자를 통해 DB캐피탈의 자본적정성이 개선될 전망이며, 부실완충력 제고에 따라 자산건전성 하방압력 증가 시에도 전반적인 재무건전성을 양호한 수준으로 유지할 수 있을 것으로 판단된다”며 “향후 자산 성장속도와 리스크 프로파일 변화에 대해 모니터링할 예정”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.