

 입력 2022-03-11 07:00:15


대행업무에 치우친 사업구조…우리카드 독립으로 수익성 악화 불가피
자체카드 발급으로 B2C 영업 강화…대출업무 늘리고 조직개편 단행도
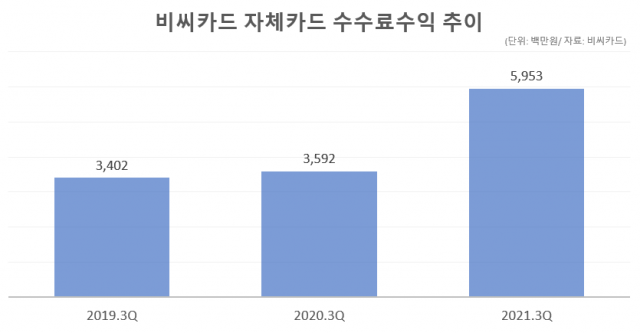
비씨카드가 B2C(기업과 소비자간 거래)를 중심으로 사업 방식을 강화한다. 자체카드 상품군을 늘리고 조직개편을 단행하는 등 수익구조 다각화를 추진 중이다. 그동안 신용카드 결제대행 업무가 주 수익원이었지만, 가맹점 수수료 인하 등의 여파로 수익성 한계에 봉착한 탓이다.
11일 카드업계에 따르면 비씨카드는 지난해에 이어 올해 역시 자체 발급카드 출시 행보를 이어가고 있다.
비씨카드는 지난해 케이뱅크와 협업해 출시한 상업자 표시 신용카드(PLCC) ‘케이뱅크 심플카드’를 시작으로 ‘블랙핑크 카드’, ‘始發(시발)카드’, ‘인디비주얼 카드’ 등을 출시했다. 올해 들어서는 게임사 스마일게이트와 손잡고 PLCC ‘로스트아크 카드’를 내놨다.
비씨카드는 그동안 자체상품군 출시에 소극적인 모습을 보여왔다. 영업수익 대부분은 은행이나 다른 카드사에 결제 플랫폼을 제공하고 정산·결제 등을 도맡는 ‘카드결제 프로세싱 대행’에서 발생했다. 지난해 3분기 기준 매입업무수익이 영업수익에서 차지하는 비중은 89.4%에 달한다.
카드결제 프로세싱 대행업무는 대체로 안정적인 수익원으로 평가 받았다. 가계부채와 대손 부담 등에서 비교적 자유롭기 때문이다. 과거 BC카드가 별다른 사업 다각화 전략 없이 해당 업무를 주력으로 삼았던 것도 이 같은 이유에서다.
그러나 신종 코로나바이러스 감염증(코로나19) 사태 이후 오프라인 결제 비중이 줄고, 가맹점 수수료율 인하까지 겹치며 주력 사업인 카드결제 프로세싱 대행업무만으로는 살아남기 힘든 환경이 조성됐다.
비씨카드의 지난해 3분기 누적 당기순이익은 742억원으로 전년 동기보다 2.6% 개선되는 데 그쳤다. 경쟁사들이 두 자릿수 순이익 성장률을 기록한 것과 비교하면 부족한 실정이다.
특히 전체 매입업무수익의 37%를 차지하던 우리카드가 자체 결제망 구축에 나서면서 향후 수익성은 악화될 수밖에 없다. 우리카드가 자체 결제망 구축을 완료할 경우 비씨카드의 영업수익 30%가 줄어들게 되는 셈이다.
여윤기 한국신용평가 수석애널리스트는 “우리카드가 프로세싱부문 이용실적 및 이익창출에 가장 크게 기여하는 회원사인 점을 고려하면, 중·장기적 관점에서 프로세싱부문 사업기반 약화는 불가피할 것으로 예상된다”고 말했다.
비씨카드는 자체카드 발급 외에도 대출업무 확대, 신규 회원사 유치 등 매입업무에 치우친 사업구조를 개선하기 위한 노력을 이어가고 있다. 지난해 초 리스업 라이선스를 취득하고 관련 사업을 추진한 결과, 실적이 전무했던 리스 자산은 그해 3분기 71억원으로 불었다. 올해 초에는 기존 커뮤니케이션본부를 신금융연구소로 격상해 상품 경쟁력 제고와 마케팅 강화도 꾀하고 있다.
비씨카드 관계자는 “고객의 요구나 시장 및 글로벌 트렌드의 변화 등을 파악하기 위해 신금융연구소를 신설했다”며 “관련 연구를 통해 기존 B2B에 치중됐던 사업 영역을 B2C로 개선해나갈 계획”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.