

 입력 2022-03-16 07:00:14


작년 3분기말, 시중은행 순안정자금조달비율 국민·신한·우리·하나 순
은행으로 자금 쏠리는 ‘머니무브‘ 흐름에 “장기 유동성 문제없다”
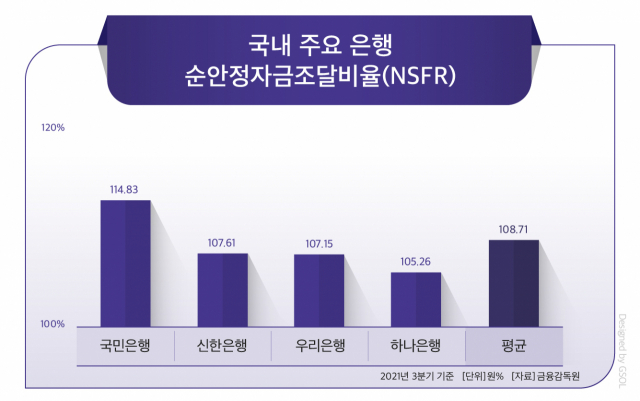
국내 주요 시중은행의 순안정자금조달비율(NSFR) 건전성이 국민·신한·우리·하나은행 순으로 나타났다. NSFR은 1년 내 빠져나갈 수 있는 돈에 대한 지급 능력을 가늠하는 지표로 기준치에 근접할 수록 중·장기 건정성이 낮아졌음을 의미한다.
16일 금융감독원 금융통계정보시스템에 따르면 지난해 3분기 말 기준 주요 시중은행 4곳(국민 ·신한·우리·하나)은행의 평균 NSFR은 109%로 집계됐다. 은행별로 국민은행 114.83%를 기록해 가장 높았고 이어 신한은행(107.61%), 우리은행(107.15%), 하나은행(105.26%) 순이었다. 지방은행 평균은 106.32%로 나타났다.
국제결제은행(BIS)이 정한 NSFR 유동성 권고치는 최소 100% 이상으로, 우리나라 금융당국도 이를 따르고 있다.
국내 주요 시중은행 중 ‘리딩뱅크’ 자리를 지키고 있는 국민은행의 NSFR 수치는 지난해 3분기 기준 114.83%로 1위에 올랐다. 직전 분기보다 1%포인트 이상 떨어졌지만 금융당국 권고치를 크게 웃도는 수치를 유지하고 있다.
2019년 4분기 말 110%대였던 하나은행의 NSFR 수치는 신종 코로나바이러스 감염증(코로나19)이 본격 확산된 2020년 하반기 105.53%로 떨어졌다. 지난해 1분기 107%대로 회복했지만 3분기 말에는 105.26%를 기록했다.
하나은행 관계자는 “시중은행의 NSFR이 전체적으로 악화하는 비슷한 흐름을 보인 데다 코로나19가 지속되는 상황에서 변동성이 커지다 보니 NSFR 지표를 산출할 때 대출의 경우 상당 부문 만기가 연장된다고 가정 하에 인출건에 대한 유동성을 낮게 평가한 측면이 있다”고 설명했다.
금융당국은 최근 오미크론 확산과 러시아-우크라이나 갈등 등 국내외 변수에 따라 변동성이 늘었다고 판단, 각 은행이 장기 자금조달 안전성 관리에 나설 것을 주문한 상태다. NSFR을 개선하려면 처분 가능한 자산을 늘리거나 대규모 장기 예·적금을 유치해야 한다. 다만 무리한 예금 유치는 금리경쟁을 일으켜 오히려 재정건전성을 하락 시킬 수 있다는 우려가 나온다.
업계에서는 기준금리 인상에 따라 주요 수신금리가 일제히 올라 유동성을 확보하는 데엔 큰 문제가 없다고 판단한다. 주식시장 변동성이 커지면서 마땅한 투자처가 없어 은행에 자금이 몰리는 ‘머니무브’ 현상도 유동성 확보엔 긍정적이다. 실제 한국은행에 따르면 지난 2월 은행 수신 잔액은 1월과 비교해 25조7000억원 증가했다.
하나은행 역시 장기 현금유출액 관리에 문제가 없다는 입장이다. 이 관계자는 “기준금리 인상에 따라 주력 수신 상품에 대해 금리 인상 조치를 선제적으로 취했고 머니무브 현상이 지속돼 금융당국에서 권고하는 적정 수준 이상의 NSFR을 유지할 수 있을 것”이라고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.