

 입력 2022-03-31 07:00:09


국내 지방은행 평균 BIS비율 16.02%로 1.18%p 감소
경남은행, 감소폭 가장 높아…“지난해말 부실채권 매각 늦어진 영향”
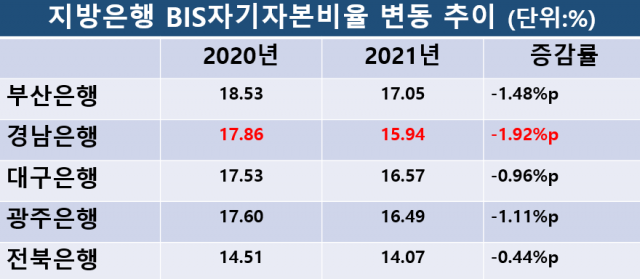
지난해 말 국내 지방은행의 BIS자기자본비율이 일제히 하락한 것으로 나타났다. 특히 경남은행의 BIS비율이 큰 폭으로 감소하며 자본적정성이 다소 불안정해졌다. 잠재 부실 우려에 대비한 건전성 관리를 강화해야 한다는 지적이 나온다.
31일 은행권에 따르면 작년 말 부산·경남·대구·광주·전북은행 등 국내 지방은행 5곳의 BIS비율 평균이 전년보다 1.18%포인트 감소한 16.02%로 확인됐다.
BIS비율은 은행이나 금융사가 위험자산 대비 자기자본의 비율이 얼마나 되는지를 보여주는 지표로 수치가 높을수록 자본건전성이 양호하고 부실 위험이 적은 것으로 판단한다. 금융당국은 지방은행에 BIS비율을 10.5% 이상 유지하도록 권고하고 있다.
은행별로 보면 경남은행의 BIS비율 감소폭이 두드러졌다. 2020년 17.86%로 부산은행(18.53%) 다음으로 높은 비율을 유지하다가 지난해에는 15.94%까지 떨어졌다.
같은 기간 부산은행은 17.05%로 집계돼 선두를 지켰고 대구은행과 광주은행이 각각 16.57%, 16.49%를 기록하며 경남은행을 제쳤다.
전북은행의 경우 14.07%로 지방은행 중에서 가장 낮은 비율을 보였지만 전년(14.51%)보다 0.44%포인트 떨어져 감소폭은 제일 낮았다.
경남은행의 BIS비율이 크게 떨어진 것은 고정이하여신비율(NPL)과 연체율 개선이 더딘 영향으로 풀이된다. 고정이하여신은 3개월 이상 연체된 대출 채권으로 자산건전성을 보여주는 대표적인 기준이다.
작년 경남은행의 NPL과 연체율은 각각 0.61%, 0.43%로 나타났다.
NPL의 경우 2020년 0.74%보다 감소했지만 전 분기(0.46%)보다 증가해 지방은행 중에서 가장 높았다. 지난해 1분기부터 연속 감소세를 보였던 다른 지방은행과는 대조적은 흐름이다. 연체율 역시 3분기(0.28%)를 기점으로 0.15%포인트 늘며 연체율 감소에 제동이 걸렸다.
BIS비율을 추산하는 기준인 위험가중자산(RWA)도 지방은행 평균(7.8%)보다 높았다. 위험가중자산은 은행의 대출을 신용도에 따라 분류하고 위험이 높을수록 가중치를 더 부과해 산출한다. 경남은행의 RWA는 21조8236억원으로 1년새 8.25%(1조6614억원) 증가했다.
코로나19 금융지원인 중소기업과 소상공인 대출 만기가 연장되면서 잠재 부실이 현실화 되기 전 자산건전성을 예년 수준으로 회복해야 한다는 지적이 나온다.
특히 대출 규모를 파악하기 어려운 ‘깜깜이여신’ 때문에 고정이하여신비율과 연체율이 상대적으로 높은 경남은행의 경우 잠재 부실에 더 취약하다.
경남은행 관계자는 “BIS비율이 전년 대비 하락한 것은 후순위채 발행 5년을 경과한 시점에 발행금액의 20%가 자기자본에서 차감되는 특수요인이 발생한 까닭”이라며 “올해 1000억원 규모 후순위채를 발행하며 자기자본에 편입될 예정이어서 BIS비율이 개선될 것으로 예상한다”고 말했다.
이어 “보통 연말에 부실채권을 매각하는데 경남은행의 경우 지난해 부실채권 매각 일정이 올해 3월로 연기되면서 지표가 다소 악화했다”며 “3월 부실채권 매각에 따라 1분기 지표는 양호할 것”이라고 덧붙였다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.