

 입력 2022-04-05 07:00:01


지난해 말 국내 주요은행 신탁수익 22% 증가
국민은행, 신탁수익 3172억원으로 2위 신한銀과 격차 벌려
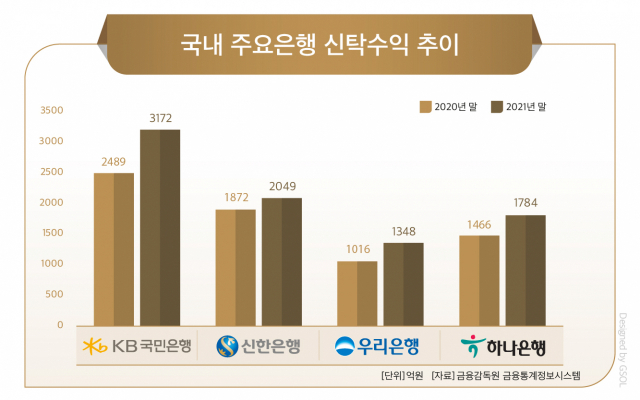
2020년 파생결합펀드(DLF) 불완전 판매 사태로 잠시 주춤했던 국내 주요은행의 신탁수익이 지난해 증가세로 돌아섰다. 4대 시중은행 중 KB국민은행의 수탁고 증가세가 돋보였다. 저금리·고령화로 신탁에 대한 관심이 커지면서 수익다각화를 위한 시중은행의 고객 확보 경쟁은 한층 치열해질 전망이다.
4일 금융감독원 금융정보통계시스템에 따르면 지난해 말 국민·신한·우리·하나은행 등 주요 은행의 신탁부문 수익이 8354억원으로 전년보다 22% 늘었다. 통계가 집계된 2008년부터 꾸준히 증가했던 신탁수익은 2020년 6843억원을 기록하며 1년새 30.5% 가까이 줄었다 다시 증가세로 돌아선 것이다.
신탁은 고객이 맡긴 주식, 채권, 예금, 부동산 등의 자산을 은행이나 증권사 등 신탁회사가 일정 기간 동안 운용해 이익을 남겨주는 종합자산관리 서비스를 의미한다. 안전하게 예금보다 높은 수익률을 기대할 수 있고 은행은 이자이익을 늘리기 어려운 환경에서 수수료를 통해 비이자수익 확대를 노릴 수 있는 사업이다.
상품마다 차이는 있지만 통상 은행들은 신탁 판매보수로 0.2~0.4%의 수수료를 챙긴다. 여기에 투자자에게 위탁받은 자산운용수익률에 비례해 일정 부문 은행이 가져가는 금액이 합쳐져 신탁업무운용수익이 된다. 신탁 수탁고 규모가 작더라도 은행의 자산운용 능력에 따라 신탁수익이 증가할 수 있는 구조다.
은행별로 보면 국민은행이 작년 말 3172억원으로 27.4%(683억원) 증가해 선두 자리를 지켰다. 2위인 신한은행과의 격차도 크게 벌어졌다. 신한은행은 전년보다 9.4% 늘어난 2049억원의 수익을 거뒀다. 1,2위 격차는 2020년 617억원에서 2021년 1123억원까지 늘었다.
같은 기간 우리은행은 1348억원으로 전년 대비 27.4% 늘었고, 하나은행은 1784억원으로 21.6% 증가했다. 신탁계정 규모도 309조원대를 돌파하며 2020년보다 6.4% 올랐다.
국민은행이 신탁수익에서 초격차를 유지할 수 있었던 것은 관련 사업에 꾸준히 힘을 쏟은 결과다. 2020년 금융당국이 DLF 원금 손실 사태를 계기로 은행권에 신탁 총량제 실시와 주가연계신탁(ELT) 판매 한도도 제한하면서 신탁 사업이 크게 위축됐다.
수익이 감소할 수밖에 상황에서도 국민은행은 신탁 자산에 대한 리스크관리 전문성을 높이며 신탁 상품 라인업을 강화했다. 특히 지난해 12월에는 은행권 최초로 코스피200 시가총액 상위 20개 종목에 투자하는 ISA신탁형 서비스를 선보였다.
초저금리, 고령화 시대에 진입하면서 종합자산관리서비스에 대한 관심도 커져 시중은행이 미래먹거리 확보를 위한 신탁 경쟁에 사활을 걸 것으로 보인다.
한 시중은행 관계자는 “고령사회로 진입하면서 퇴직연금을 비롯한 자산관리 서비스에 대한 고객들의 수요가 커지는 추세”라며 “은행들이 이자이익 중심의 수익구조를 다변화하기 위해 신탁 사업 포트폴리오를 확장하며 고객 확보에 총력을 기울이고 있다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.