

 입력 2022-04-05 07:00:09


대출잔액 급증에도 전체 원화대출시장 점유율은 1% 미만
개인사업자대출 출시 앞둬, 인터넷銀 3사간 경쟁 격화 예고
연내 기업공개(IPO)를 준비 중인 케이뱅크(은행장 서호성)가 신규 대출상품을 강화하는 등 성장성 확보에 주력하고 있다. 다만 금리·점유율 경쟁이 본격화한 상황에서 상품 경쟁력을 가져갈 수 있을지는 미지수다.
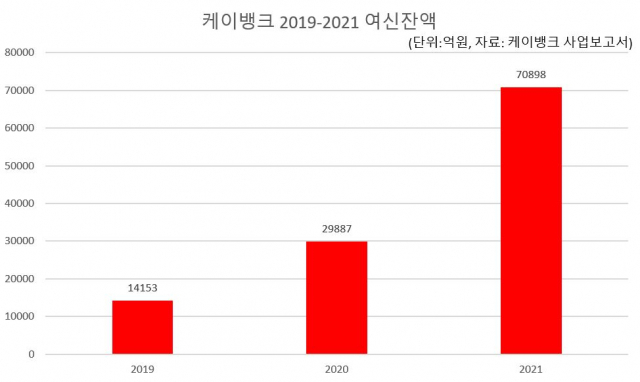
5일 업계에 따르면 케이뱅크의 지난해 말 여신 잔액은 7조898억원으로 전년 2조9887억원 대비 137%나 급증했다.
케이뱅크는 지난해 중저신용자를 중심으로 대출 수요 공략에 집중했다. 또 지난해 8월에는 비대면 전세대출을 출시하면서 중도상환 수수료 면제 혜택을 앞세우며 무주택 실수요자를 끌어들였다. 여기에 오는 18일에는 개인사업자 대출 상품 출시를 예고하면서 본격적으로 대출 시장에 박차를 가하고 있다.
이미 시중은행과 인터넷전문은행 3사와 경쟁 우위에 설 수 있을지가 관심사다. 여신 잔액은 급속도로 불어났지만 케이뱅크의 지난해 대출시장 점유율은 1%를 넘지 못하는 수준이다.
금융감독원 금융통계정보시스템과 케이뱅크 사업보고서 등에 따르면 지난해 말 기준 4개 시중은행과 카카오뱅크의 원화 대출금은 국민은행 318조4895억원(28%), 신한은행 271조1484억원(23.8%), 우리은행 260조4052억원(22.9%), 하나은행 255조8126억원(22.5%), 카카오뱅크 25조8614억원(2.3%), 케이뱅크 7조898억원(0.6%) 순이다.
경쟁사인 카카오뱅크가 플랫폼 편의성, 중도상환 수수료 면제 등 혜택으로 선점 효과를 누리고 있다는 점과 토스뱅크가 이미 개인사업자 대출 상품을 선보이면서 상품 경쟁력을 추가적으로 고려해야 한다는 점이 부담이다. IPO 관문을 앞두고 상품 경쟁력 확보가 당면 과제로 떠오른 것이다.
반면 수신규모가 꾸준히 증가하고 있다는 점은 긍정적이다. 지난해 업비트 효과, 파킹통장 ‘플러스박스’ 등에 힘입어 수신고가 2020년 3조7453억원에서 지난해 11조3175억원으로 202%나 급증했다. 여기에 중고거래 어플 ‘당근마켓’과의 제휴 등 수익원 다각화 노력이 어느정도 결실을 보인다는 점은 긍정적이다.
업계 관계자는 “암호화폐 시장이 불안정한 양상을 보이면서 기존 업비트 의존도를 낮춰야 하는 필요성이 더 커졌다”며 “대출 시장에서도 타 인터넷전문은행과의 경쟁에서 차별화될 수 있는 요소를 개발하는 것이 관건이 될 것”이라고 내다봤다.
[CEO스코어데일리 / 박예슬 기자 / ruthy@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.