

 입력 2022-04-06 07:00:07


[창간 10주년 연중기획] 한국 경제 주역, 500대 기업 심층분석/(120) 신한카드
매출 성장세…할부금융·리스 등 수익 다각화
비용절감 영향에 직원·점포 수 감소
자동차금융 경쟁 격화 예고…데이터 기업 전환 추진
지난 2002년 신한은행의 영세 부서에서 자본금 1528억원 규모의 독립법인으로 출범한 신한카드는 2007년 옛 LG카드와의 합병 이후 지금까지 카드 시장 점유율 1위를 유지하고 있다. 특히 신한금융지주의 적극적인 지원으로 리테일 부문뿐만 아니라, 자동차금융, 데이터 사업 등으로까지 사업 범위를 확장하는 데 성공했다.
단 신한카드의 자동차금융 성장세가 올해에도 지속될지는 미지수다. 최근 현대카드의 참전으로 BC카드를 제외한 모든 전업카드사가 자동차금융 사업을 영위하게 됐다. 특히 현대자동차와 기아, 롯데렌탈 등 대기업이 중고차 시장 진출을 공식화하면서 자동차금융 시장 경쟁은 한층 치열해질 전망이다.
가맹점 수수료율 인하, 빅테크의 소액 후불결제 시장 진출 등으로 수익성 악화가 예견되는 올해, 신한카드는 본업 경쟁력 강화와 신사업 진출을 병행하는 ‘딥 플레이’ 전략으로 초격차 지위를 확고히 한다는 계획이다.
◇정체된 신용카드 수익…신사업 진출로 타개
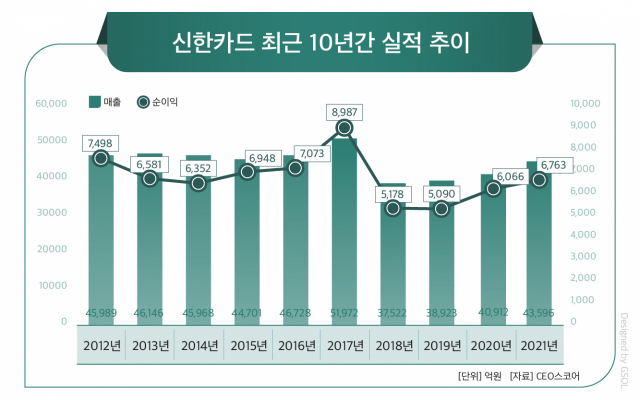
신한카드는 지난 2012년부터 2016년까지 연간 4조원이 넘는 매출(영업수익)을 거뒀다. 이후 2017년 5조원대까지 올랐다가 2018년 3조원대로 하락했는데, 이는 정부의 가맹점 수수료 인하 정책의 영향으로 신용카드 수익이 줄어든 영향이다.
다만 할부금융, 리스 등으로 수익 다각화를 단행하며 매출은 2018년부터 매년 성장세를 이어오고 있다. 신한카드의 할부금융 및 리스 수익은 2018년 1010억원, 944억원에서 지난해 1379억원, 3277억원으로 증가했다.
회사의 연도별 매출은 △2012년 4조5989억원 △2013년 4조6146억원 △2014년 4조5968억원 △2015년 4조4701억원 △2016년 4조6728억원 △2017년 5조1972억원 △2018년 3조7522억원 △2019년 3조8923억원 △2020년 4조912억원 △2021년 4조3596억원이다.
연간 당기순이익은 매출과 비슷한 흐름을 보였다. 이 역시 금융당국의 수수료 규제와 신규 사업 성과 등의 영향을 받았다. 연도별 순이익은 △2012년 7498억원 △2013년 6581억원 △2014년 6352억원 △2015년 6948억원 △2016년 7073억원 △2017년 8987억원 △2018년 5178억원 △2019년 5090억원 △2020년 6066억원 △2021년 6763억원을 기록했다.
신한카드는 경쟁 카드사보다 비용 절감에도 주력했다. 총자산에서 총경비가 차지하는 ‘총자산경비율’은 2018년 1.82%, 2019년 1.76%, 2020년 1.59%, 2021년 1.70%로 8개 전업 카드사 중 가장 낮았다.
◇총자산 16조원 증가…임직원·점포수 감소
신한카드의 총자산은 10년 새 16조원가량 늘었다. 연도별로 보면 △2012년 22조2789억원 △2013년 21조6506억원 △2014년 22조2174억원 △2015년 23조1595억원 △2016년 24조1909억원 △2017년 26조2972억원 △2018년 29조3501억원 △2019년 32조5364억원 △2020년 34조5338억원 △2021년 38조370억원이다.
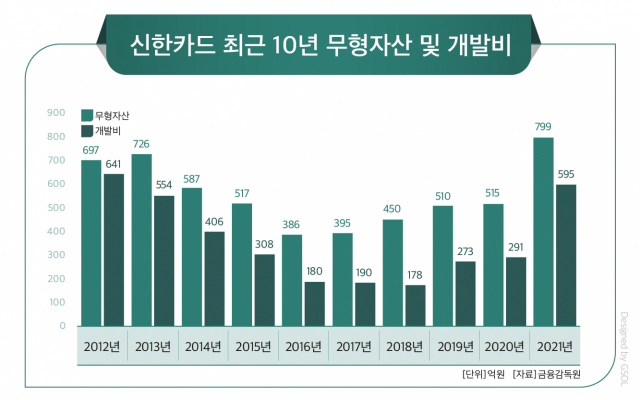
회사의 무형자산은 △2012년 697억원 △2013년 726억원 △2014년 587억원 △2015년 517억원 △2016년 386억원 △2017년 395억원 △2018년 450억원 △2019년 510억원 △2020년 515억원 △2021년 799억원을 기록했다.
이 중 개발비는 △2012년 641억원 △2013년 554억원 △2014년 406억원 △2015년 308억원 △2016년 180억원 △2017년 190억원 △2018년 178억원 △2019년 273억원 △2020년 291억원 △2021년 595억원으로 집계됐다.
임직원 수는 10년 전에 비해 다소 줄었다. 연도별로 보면 △2012년 2828명 △2013년 2840명 △2014년 2732명 △2015년 2759명 △2016년 2606명 △2017년 2632명 △2019년 2628명 △2020년 2624명 △2021년 2611명이다.
영업점포 수 역시 줄었다. 신한카드의 연도별 국내 영업점포 수는 △2012년 39곳 △2013년 31곳 △2014년 32곳 △2015년 28곳 △2016년 28곳 △2017년 22곳 △2018년 23곳 △2019년 25곳 △2020년 28곳 △2021년 28곳이다. 국외 영엄점포 수는 2014년 1곳에서 지난해 4곳으로 늘었다.
◇딥 플레이 전략으로 업황 악화 극복
신한카드는 올해 가맹점 수수료 인하, 카드론 총부채원리금상환비율(DSR) 적용 등으로 수익성 악화가 점쳐지는 가운데, 시장 지위를 바탕으로 성장 토대를 마련한다는 방침이다.
이를 위해 임영진 사장은 올해 △본업에서의 본원적 경쟁력 극대화 △신성장 수익 포트폴리오 다각화 △데이터 및 디지털 활용·역량 극대화 △문화 대전환 등 4대 아젠다를 수립하고 ‘딥 플레이’ 전략을 추진한다는 계획이다.
키워드는 ‘데이터’다. 그간 쌓아온 고객들의 소비 데이터를 활용해 새로운 수익원을 창출한다는 복안이다. 2800만 고객과 월평균 3억5000만건의 카드 거래, 전국 270만개 가맹점의 데이터가 무기다.
최근에는 신한카드의 빅데이터연구소가 카드업계 최초로 과학기술정보통신부로부터 기업부설연구소로 인증받았다. 해당 연구소는 이종 데이터 구조 연구, 인공지능(AI) 음성봇을 활용한 대고객 소통 효율화 방안, 디지털 화폐의 네트워크 차단 시 결제 서비스 개발 등을 추진한다.
신한카드 관계자는 “빠르게 변화하고 전문화되고 있는 금융환경에 대응하기 위해 끊임없는 연구개발 활동을 진행할 수 있게 됐다”며 “향후 신한금융그룹의 비전인 ‘더 쉽고 편안한, 더 새로운 금융’과 연계해 미래형 신성장 서비스를 지속 발굴해 나갈 예정”이라고 말했다.
신한카드는 생활금융 플랫폼 구축에도 힘을 쏟고 있다. 결제 플랫폼 ‘신한플레이’와 자동차금융 플랫폼 ‘신한마이카’, 올라인 직영몰 ‘올댓’ 등의 월간활성이용자수(MAU)를 올해 1000만까지 끌어올리겠다는 목표도 세웠다.
신한플레이는 대체불가능토큰(NFT) 발행, 라이프 콘텐츠 ‘디스커버’ 등 데이터에 기반을 둔 맞춤형 비금융 콘텐츠를 제공 중이다. 신한 마이카 역시 내차고 아이, 카뮤니티 등 자동차 관련 콘텐츠를 고객이 직접 생산·소비하는 서비스를 운영하고 있다.
신한카드 관계자는 “신한만의 고객 경험을 만들고 디지털 플랫폼 전반을 ‘바르게, 빠르게, 다르게’ 운영하기 위한 도전적 목표치를 제시했다”며 “미래형 생활금융 플랫폼으로 진화해 넘버원 디지털 컴퍼니로 도약할 것”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.