

 입력 2022-04-07 07:00:04


TM채널 초회보험료 전년보다 23% 감소
디지털 전환·금소법 시행 등 영향…소비자 성향 변화도 한몫
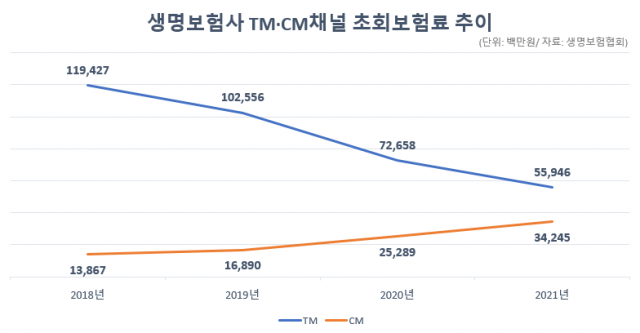
국내 생명보험사의 주요 비대면 영업 창구가 텔레마케팅(TM) 채널에서 사이버마케팅(CM) 채널로 옮겨가고 있다. 디지털 시대에 접어들며 금융소비자들의 가입 성향이 능동적으로 변화한 데다, 금융소비자법 시행으로 판매 절차가 까다로워진 영향이다.
7일 생명보험협회에 따르면 지난해 생보사 23곳의 TM채널에서 발생한 초회보험료는 총 559억4600만원으로 23.0% 줄었다. 연도별로 보면 △2018년 1194억2700만원 △2019년 1025억5600만원 △2020년 726억5800만원으로 매년 감소하고 있다.
반면 PC나 스마트폰 등 온라인으로 가입하는 CM채널의 경우 2018년 138억6700만원에서 2019년 168억9000만원, 2020년 252억8900만원으로 증가 추세다. 지난해 CM채널 초회보험료는 342억4500만원으로 전년보다 35.4% 급증했다.
이는 금융소비자의 가입 성향이 설계사의 권유가 아닌 직접 선택을 중시하는 방향으로 변화했기 때문이다. 통상 CM채널 소비자는 자신의 신상정보와 필요한 보장내역을 직접 입력 후 보험 정보를 구한다. 필요에 의해 설계를 받는 만큼 실제 보험 체결로 이어질 확률이 상대적으로 높다.
업계는 보험에서도 소비자의 니즈가 마케팅의 중요한 요소로 자리했다고 보고 있다. 실제로 TM채널 중에서도 소비자가 직접 연락해 상품에 가입하는 홈쇼핑 TM의 초회보험료는 △2018년 89억8700만원 △2019년 71억5100만원 △2020년 78억6600만원 △2021년 74억8300만원으로 비슷한 수준을 유지하고 있다.
금융당국에서 전화권유판매 수신거부 서비스 ‘두낫콜’을 운영하는 것도 TM채널 약화로 이어졌다. 또 지난해 3월 시행된 금융소비자법 역시 TM채널 실적 감소에 영향을 미쳤다. 기존에는 보험 계약 시 상품 설명 사실을 녹취로 확인할 수 있었으나, 금소법 시행 후에는 고객 서명을 받도록 했다. 정보전달에 한계가 있어 불완전판매 위험도 크다는 지적도 나온다.
보험업계 한 관계자는 “디지털화, 금소법 시행 등으로 TM채널의 수익성이 악화되고 있다”며 “올해 역시 주요 보험사들이 디지털 전환을 주요 경영 목표로 내세운 만큼, 비대면 영업에서 CM채널 비중이 높아질 것”이라고 말했다.
생보사의 디지털 전환 전략은 CM채널 성장세를 앞당길 것으로 보인다. 신종 코로나바이러스(코로나19) 사태 이후 비대면이 일상화하면서, 보험사들 역시 빅테크와 협업하는 등 설계사 중심의 대면영업에서 벗어나 온라인 채널 확장에 힘을 쏟고 있다.
삼성생명은 지난해 금융 플랫폼 ‘토스’의 운영사 비바리퍼블리카와 업무협약을 맺고 토스 앱 내에서 상품가입, 보험금 청구 등을 가능하게끔 했다. 교보생명도 카카오뱅크와 ‘데이터 협력 및 다양한 금융플랫폼 사업 제휴를 위한 양해각서’를 체결하고 CM채널을 강화하고 있다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.