

 입력 2022-04-15 07:00:07


[창간 10주년 연중기획] 한국 경제 주역, 500대 기업 심층분석/(134) 비씨카드
10년간 누적 매출 34조원…연간 3조원 안정적 흐름
임직원 200명 늘어…차세대 시스템 구축에 개발비 급증
결제대행 수익 악화 우려에 B2C 사업 추진
비씨카드는 1982년 은행권이 공동출자해 만든 은행신용카드협회로부터 출범했다. 이후 특수은행과 지방은행을 회원사로 끌어들이며 규모를 키웠고, 자체 결제망이 없는 은행의 결제대행 업무를 토대로 안정적인 수익 구조를 구축했다.
2011년 KT에 인수된 이후 모바일 카드 시장에서의 영향력 확대에 주력했고, 2020년 제1호 인터넷전문은행 케이뱅크의 최대주주에 오르며 KT의 대주주 적격성 심사 문제 해결을 위한 ‘구원투수’ 역할도 맡았다. 디지털, 빅데이터를 응용한 사업 다각화의 기반을 마련한 건 덤이다.
다만 여전히 결제대행 수익 의존도가 높다는 점은 해결해야할 과제다. 최대 회원사인 우리카드가 독자 결제망 개통을 선언하면서 발등에 불이 떨어졌다. 이에 비씨카드는 자체 카드 발급, 데이터 사업 확장 등 사업 다각화에 집중하고 있다.
◇누적 매출 34조원…연간 3조원 안정적 흐름
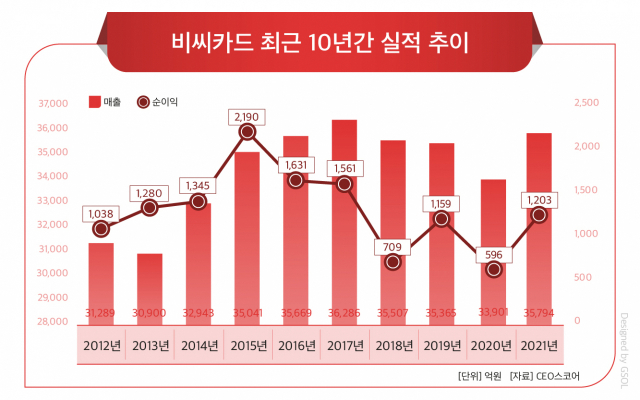
비씨카드는 지난 10년간 총 34조2696억원의 매출(영업수익)을 올렸다. 2012년부터 지난해까지 연간 매출액은 3조원대로 비슷한 수준을 유지하고 있다.
이는 은행, 카드사 등 회원사의 결제 대행을 담당하는 매입업무 부문이 매출의 80% 이상을 차지했기 때문으로 풀이된다. 해당 업무는 가계부채와 대손 부담 등에서 비교적 자유로워 안정적인 수익원으로 평가된다.
회사의 연도별 매출액은 △2012년 3조1289억원 △2013년 3조900억원 △2014년 3조2943억원 △2015년 3조5041억원 △2016년 3조5669억원 △2017년 3조6286억원 △2018년 3조5507억원 △2019년 3조5365억원 △2020년 3조3901억원 △2021년 3조5794억원이다.
당기순이익은 연도별 편차가 다소 있었다. 2015년 마스터카드 주식 매각이익 1032억원이 반영됐고, 2018년에는 9개 회원사가 제기한 택시수수료 부당이득금 반환 청구 소송에 따른 충당금 341억원이 설정됐다.
2020년에는 신종 코로나바이러스 감염증(코로나19) 사태의 여파를 고스란히 맞았다. 소비 침체 및 비대면의 일상화 등으로 오프라인 결제가 줄었고, 이 영향으로 주 수입원인 매입업무 수익이 감소했다.
연도별 순이익은 △2012년 1038억원 △2013년 1280억원 △2014년 1345억원 △2015년 2190억원 △2016년 1631억원 △2017년 1561억원 △2018년 709억원 △2019년 1159억원 △2020년 596억원 △2021년 1203억원으로 집계됐다.
◇총자산 1.5조 늘어…2019년부터 개발비 급증
비씨카드의 총자산은 10년 새 1조5000억원가량 늘었다. 연도별로 보면 △2012년 2조4911억원 △2013년 2조9216억원 △2014년 2조6571억원 △2015년 2조8906억원 △2016년 3조5556억원 △2017년 3조9513억원 △2018년 3조6526억원 △2019년 3조8356억원 △2020년 3조240억원 △2021년 3조8016억원 이다.
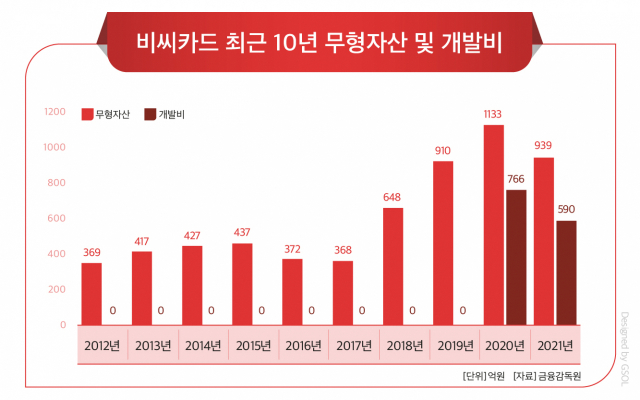
회사의 무형자산은 △2012년 369억원 △2013년 417억원 △2014년 427억원 △2015년 437억원 △2016년 372억원 △2017년 368억원 △2018년 648억원 △2019년 910억원 △2020년 1133억원 △2021년 939억원을 기록했다.
이 중 개발비는 2019년까지 내역이 없다가, 2020년 766억원, 2021년 590억원으로 집계됐다. 이는 개발 중이던 차세대 시스템 개발 도입됨에 따라 개발비로 반영된 것이다.
임직원 수는 늘었다. 연도별로 보면 △2012년 616명 △2013년 650명 △2014년 634명 △2015년 673명 △2016년 706명 △2017년 705명 △2018년 861명 △2019년 876명 △2020년 861명 △2021년 863명이다.
영업점포 수는 감소했다. 비씨카드의 국내 영업점소 수는 2012년 16곳, 2013년 8곳, 2014년 6곳, 2015년 3곳으로 줄어든 뒤 지난해까지 유지 중이다. 국외 영엄점포 수는 2012년 1곳, 2015년 2곳, 2021년 3곳으로 늘었다.
◇회원사 이탈에 결제대행 수익 악화…B2C 사업 확장 나서
올해 비씨카드는 지난해부터 추진한 B2C(기업-소비자간 거래) 사업 확장에 집중한다는 방침이다. 온라인 결제가 늘고 가맹점 수수료율 인하까지 겹치며 주요 수익원인 결제대행 업무의 수익성 악화가 예견되기 때문이다.
실제 비씨카드의 수익의 80% 이상이 결제대행 부문에서 발생하고 있다. 지난해 매입업무수익은 3조1546억원으로 전체 영업수익의 88.1% 비중을 차지했다.
회원사 이탈도 문제다. 비씨카드의 전체 매입업무수익의 37%를 차지하던 우리카드는 현재 자체 결제망 구축을 진행하고 있다. 이에 앞서 지난해 6월 전북은행은 비씨카드에 계약해지를 통보하고 KB국민카드와 손을 잡았다.
이에 비씨카드는 지난해 ‘케이뱅크 심플카드’, ‘블랙핑크 카드’, ‘始發(시발)카드’, ‘인디비주얼 카드’ 등 상업자 표시 신용카드(PLCC)를 연달아 출시하며 소비자와의 접점을 늘려나가고 있다. 올해 들어서는 게임사 스마일게이트와 손잡고 ‘로스트아크 카드’를 선보이기도 했다.
이밖에 대출업무 확대, 신규 회원사 유치, 리스 사업 진출 등 매입업무에 치우친 사업구조 개선 노력도 이어간다. 올해 초에는 기존 커뮤니케이션본부를 신금융연구소로 격상해 마케팅 강화도 꾀하고 있다.
비씨카드 관계자는 “고객의 요구나 시장 및 글로벌 트렌드의 변화 등을 파악하기 위해 신금융연구소를 신설했다”며 “관련 연구를 통해 기존 B2B에 치중됐던 사업 영역을 B2C로 개선해나갈 계획”이라고 말했다.
데이터 기반 금융플랫폼 전환에도 힘을 싣는다. 지난해 출시한 기업 맞춤형 빅데이터 분석 서비스 ‘비씨 아이디어(BC IDEA)’를 고도화한다는 계획이다. 해당 서비스는 320만개 가맹점, 3600만명 고객 데이터, 월 약 5억건의 카드결제 데이터를 기반으로 고객, 채널, 상권 요소로 세분화한 심층 분석을 제공한다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.