

 입력 2022-04-15 07:00:00


작년 말, 상위 5대 저축은행 자영업 대출 대폭 증가
금리인상에 따른 이자부담 가중…리스크 관리 필요
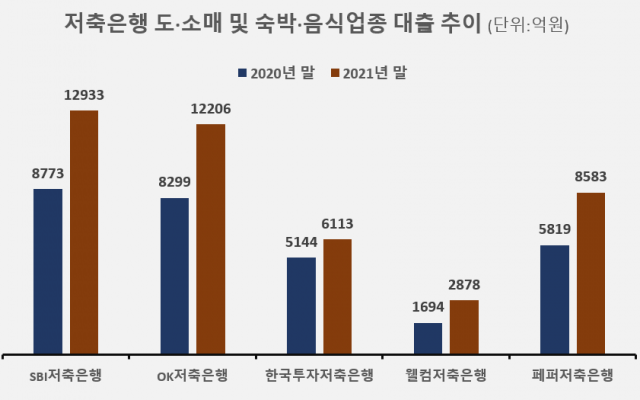
상위 5대 저축은행 도·소매 및 음식·숙박업종 대출 추이. <자료제공=금융감독원 금융통계정보시스템>
작년 국내 상위권 저축은행이 취급한 기업대출 중 자영업자 비중이 높은 도·소매와 음식·숙박업종 대출이 크게 늘어난 것으로 나타났다. 코로나19 취약 업종인 만큼 채무상환능력이 상대적으로 열위에 놓여 있어 저축은행의 자산 부실 압력이 커질 것으로 보인다.
15일 금융감독원에 따르면 국내 상위 5대 저축은행(SBI OK 한국투자 웰컴 페퍼저축은행)의 도·소매와 숙박·음식업종 대출이 전년 2조9732억원보다 43% 늘어난 4조2715억원으로 집계됐다. 도·소매업과 숙박·음식업 대출은 각각 2조7374억원, 1조5341억원으로 전년 대비 58.9%, 22.6% 상승했다.
저축은행별로 보면 웰컴저축은행의 대출이 가장 많이 늘었다. 2020년 1694억원에서 2021년 2878억원으로 69% 가까이 증가했다.
규모 면에서는 SBI저축은행과 OK저축은행이 상위를 차지했다. 지난해 SBI저축은행의 대출은 1조2933억원으로 전년(8773억원)보다 47% 늘었다. 이어 OK저축은행은 1조2206억원으로 SBI저축은행과 마찬가지로 47% 증가했다. 한국투자저축은행의 경우 같은 기간 5144억원에서 6113억원으로 18% 가량 늘어 상대적으로 증가폭이 낮았다.
도·소매와 숙박·음식업종 대출이 늘어나면서 취약차주 비중도 증가할 것으로 보인다. 한국은행에 따르면 지난해 저축은행의 자영업자 대출 중 도·소매와 숙박·음식 대출 비중은 각각 28.5%, 29.5%로 절반을 훌쩍 넘는다. 특히 자영업자 취약차주 비중이 도·소매업(12.3%)과 숙박·음식업(11.3%)에 주로 분포한 것으로 나타났다.
문제는 금리가 지속적으로 상승하는 시기에 취약차주의 이자 부담이 가중돼 저축은행의 자산건전성에 악영향을 끼칠 수도 있다는 점이다. 지난 1월 기준 저축은행의 신규취급 기업대출 가중평균금리는 6.75%로 시중은행 3.3%의 두배가 넘는 수준이다.
때문에 저축은행 대출고객의 신용도가 시중은행에 비해 상대적으로 낮은 만큼 건전성 관리에 주의가 필요하다는 분석이 나온다. 채무 상환불능 차주가 늘어날 경우 자칫 저축은행 경영 부실로 이어질 수 있다.
현재의 자산건전성 분류 기준이 자영업 차주의 실질 신용도를 온전히 반영하지 못할 가능성이 크다는 지적도 있다.
현행 은행업 및 상호저축은행업 감독규정에 따르면 차주의 재무상태, 미래현금흐름 등을 감안해 채무상환능력을 평가하고 이를 바탕으로 여신건전성을 분류한다.
하지만 자산규모가 작은 개인사업자의 경우 채무상환능력 평가가 생략돼 부실 징후가 있더라도 정상 여신으로 분류되거나 폐업 중이라도 부실 채권(고정 이하)으로 산정되지 않아 왜곡이 발생할 수 있다. 자영업 대출 비중이 커지면 잠재 부실 요인도 그만큼 증가한다고 보는 이유다.
한 금융권 관계자는 “저축은행의 부실징후 여신이 지속해서 늘어나고 있는 데다 대출 자산이 늘어나면서 건전성 관리 부담 역시 가중된 상황”이라며 “저축은행마다 업종별 포트폴리오가 상이해 그에 따른 관리 부담이 다를 수밖에 없지만 충당금 적립 압박은 올해도 이어질 것으로 예상된다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.