

 입력 2022-06-08 07:00:03


소상공인 대부분인 기업대출 올 들어 32조 증가
9월 대출유예 조치 해제 후 이자감당 못할 차주 리스크 대두
은행 예대마진은 축소…예금유치 경쟁에 이자부담은 증가
올 1분기까지 역대급 실적을 거두며 선방해 온 은행권이 하반기부터는 부실채권 리스크 압력에 놓일 것으로 보인다.
올 들어 주요 은행의 소상공인 대출이 크게 늘어난 가운데, 신종 코로나바이러스감염증(코로나19)에 따른 대출상환 유예 조치가 오는 9월 종료를 앞두고 있어 부실 문제가 대두된 데 따른 영향이다.
여기에 새 정부의 정책 기조에 따라 예대마진 폭이 축소된 가운데 금리 인상에 따라 은행권으로 돈이 다시 몰려드는 ‘역(逆)머니무브’ 현상이 발생하며 이자 지출이 늘어난 점도 부담이다.
◆5대 은행 기업대출 32조 늘어…中企‧소상공인 비중 77%
8일 한국은행에 따르면 올 1분기 기준 예금취급기관의 산업별 대출금 잔액을 보면 도‧소매업은 246조4000억원, 숙박업 및 음식점업은 87조1000억원으로 전년 말 대비 각각 23.0%, 8.1% 증가했다.
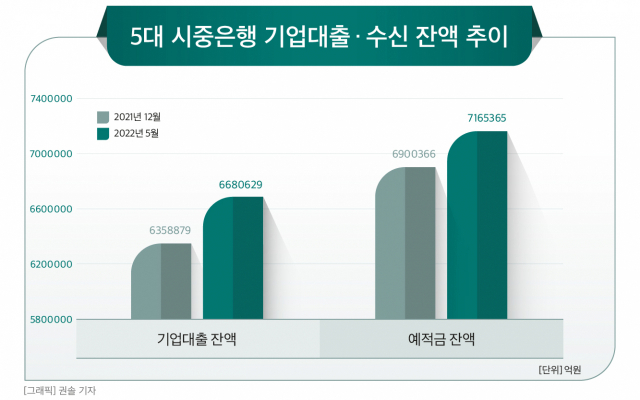
코로나19 이후 생계가 어려워진 중소기업들이 대출을 늘린 요인도 크다. 올 들어 늘어난 5대 은행(KB국민‧신한‧하나‧우리‧NH농협은행) 기업대출(32조1750억원) 중 24조6168억원(77%)이 소상공인을 포함한 중소기업에 빌려 준 자금인 것으로 집계됐다.
특히 코로나19로 직격탄을 맞은 요식업, 숙박업, 유통업 등의 대출은 거리두기 정책이 완화된 이후에도 지속적으로 늘었다.
이에 따라 올 9월 코로나19로 인한 대출상환 유예 조치 해제를 앞두고, 오른 금리를 감당하지 못할 개인사업자나 기업 차주들이 속출할 것이라는 우려도 나온다.
기준금리 인상에 따른 리스크도 가계대출보다 기업대출에 더 치명적이라는 연구 결과도 있다.
한국경제연구원의 최신 연구에 따르면, 대출 금리가 1%포인트 오를 때마다 기업대출의 연체율은 0.2%포인트 증가해 같은 조건 하 가계대출의 연체율 0.1%포인트 대비 두 배 가량 높게 나타났다.
◆‘예대마진 공시제’ 앞두고 은행들 자발적 이익 줄이기?
<사진=연합뉴스>
일반적으로 기준금리가 오르면 은행의 예대금리차도 확대된다. 실제로 지난해 8월부터 11월, 올 1월 한은이 잇따라 기준금리를 인상하면서 예대금리차는 벌어져 왔다.
하지만 윤석열 정부가 대선 때부터 ‘예대금리차 공시제’를 추진해 오면서 눈치를 본 은행들이 자발적으로 예대마진을 줄이고 있는 모습이다. 한은에 따르면 은행의 신규취급액 기준 예대금리차는 올 1윌 1.80%포인트에서 4월 1.70%까지 축소됐다.
이러한 현상 때문에 당초 기준금리 인상에 따른 은행업계의 ‘장밋빛’ 실적 성장폭이 예상보다 줄어들 것이라는 관측도 있다.
‘역머니무브’에 따른 수신 부담도 작용할 것으로 보인다. 지난달 26일 한은이 기준금리를 1.75%로 올리자 5대 은행은 모두 예적금 금리를 최대 0.4%포인트 인상했다.
5대 시중은행의 지난달 말 기준 예‧적금 잔액은 716조5365억원으로 지난해 말보다 26조4999억원 늘어난 것으로 집계됐다.
한은이 연내 기준금리를 최대 2.50% 수준까지 끌어올릴 수 있는 가능성까지 인정하면서, 이러한 현상은 앞으로도 지속될 것으로 관측되고 있다.
은행 입장에서는 수시입출금 통장보다는 정기적으로 이자를 지급해야 하는 정기 예‧적금의 부담이 더욱 크다. 5대 은행의 정기예금 잔액은 지난달 말 기준 679조7768억원으로 전월 대비 19조1369억원이나 늘었으며, 정기적금 잔액도 같은 기간 36조7597억원으로 전월보다 1006억원 늘어난 것으로 나타났다.
이러한 조건에도 불구, 금리인상에 대한 리스크는 이미 예견된 사안이니만큼 각 은행들이 충당금을 쌓는 등 대비해 뒀던 만큼 예상보다 타격은 크지 않을 것이라는 관측도 있다.
업계 관계자는 “코로나19와 금리상승 등에 따라 은행업계가 충당금을 적립해두는 등 꾸준히 대비를 해 와 리스크에 대한 감당 능력은 갖추고 있는 것으로 보인다”면서도 “가계대출 감소와 인터넷전문은행의 약진 등 시장 변화에 대한 대응 차원으로 이자이익에 대한 과도한 의존을 낮추는 노력은 지속적으로 추진돼야 할 것”이라고 말했다.
[CEO스코어데일리 / 박예슬 기자 / ruthy@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.