

 입력 2022-06-10 07:00:01


올 1분기 BIS 총자본비율 17.31%로 전분기非 하락
작년 1조원대 유증으로 건전성 끌어올렸으나 대출 늘리며 타격
케이뱅크(은행장 서호성)가 연내 기업공개(IPO) 준비 작업에 한창인 가운데, 당국이 주문하는 중‧저신용자 포용과 건전성 확보의 두 가지 목표를 모두 추구해야 한다는 고민에 빠졌다.
인터넷전문은행 설립취지에 맞춰 금융약자를 배려해 중금리 대출을 늘리자니 채권 부실화가 우려되는 상황이다. 실제 지난해 건전성 확보를 위해 1조원대 유상증자를 통해 자기자본비율(BIS)을 대폭 끌어올렸음에도 중‧저신용자 여신 비중이 늘어나면서 BIS는 지속적으로 하락하는 모습을 보이고 있다.
◆공격적 여신영업‧중저신용자 대출 비중 크게 늘리며 건전성 하락
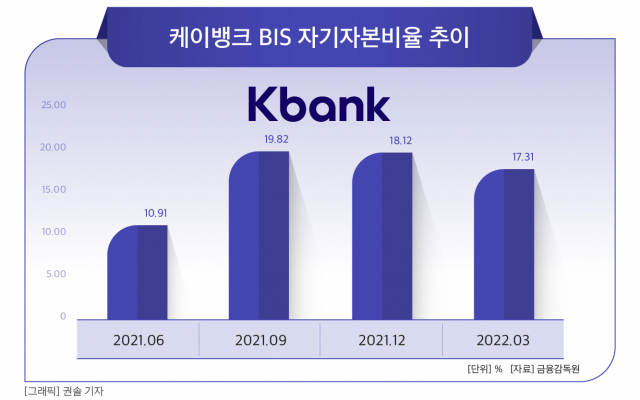
10일 금융감독원 등에 따르면 올 1분기 말 기준 케이뱅크의 BIS기준 총자기자본비율은 17.31%로 전 분기(18.12%) 대비 약 0.80%포인트 하락한 것으로 집계됐다.
같은 기간 경쟁사인 카카오뱅크의 총자기자본비율은 36.85%로 전년 말 35.65%보다 1.21%포인트 증가했다.
은행의 자기자본비율은 위험가중자산에 대한 자기자본의 비율로, 높을수록 은행의 건전성이 양호한 것으로 간주한다.
케이뱅크의 자기자본비율 하락은 중‧저신용자 대상 대출 비중을 크게 늘린 데 따른 것으로 보인다.
실제 올 1분기 인터넷전문은행 3사(케이뱅크‧카카오뱅크‧토스뱅크)의 중‧저신용자(KCB 850점 이하) 대출 비중을 보면 모두 전 분기 대비 늘어난 것으로 나타났다.
은행연합회 공시에 따르면 지난해 말 케이뱅크의 중‧저신용자 대출 비중은 16.6%였으나 올 3월말 기준으로는 20.2%로 3.6%포인트 늘어났다. 5월말 현재까지 보면 22.7%로 꾸준히 증가 중이다.
케이뱅크는 올 1분기 신용대출을 받은 전체 고객 중 34%가 KCB 820점 이하의 중‧저신용자라고 밝힌 바 있다. 은행 관계자는 “금융소외 계층을 포용한다는 인터넷은행 설립 취지에 맞게 중‧저신용자 대출 공급을 지속적으로 확대할 것”이라고 밝혔다.
금융당국은 인터넷전문은행 설립 취지에 맞춰 중‧저신용자 대출 확대를 지속적으로 주문하고 있다. 케이뱅크의 목표치는 올 연말 25%, 내년 말에는 32%다.
IPO를 앞두고 적극적으로 여신 영업을 확대한 것도 영향을 준 것으로 보인다.
지난 2월에는 비대면 아파트담보대출 누적 취급액 1조원 돌파를 기념, 고정금리형의 금리를 연 0.50%포인트 내리는 파격적인 행보를 단행했다.
최근 기준금리가 연이어 상승하면서 시중은행 주택담보대출이 연 7%대를 넘보는 상황에서 매우 이례적인 조치다. 하지만 이같은 대출 늘리기가 BIS 비율 하락을 불러온 만큼 적정 리스크 관리가 필요한 상황이다.
◆대규모 유증까지 단행하며 건전성 끌어올렸지만 ‘유지 쉽지 않네’
<사진=케이뱅크>
업계 관계자는 “인터넷전문은행 3사가 모두 파격적인 상품과 서비스로 경쟁이 갈수록 치열해지고 있고 시중은행마저 비대면 시장에 속속 뛰어들고 있어, 리스크를 감안하고라도 일단 수익성 확보를 하려는 분위기”라면서도 “현재로써는 시중은행에 비해 낮지 않은 자기자본비율을 보이고 있지만 경쟁사인 카카오뱅크와 비교해 차이가 크다는 점에서 건전성에 신경을 쓸 필요가 있을 것으로 보인다”고 말했다.
케이뱅크는 출범 이후 시중은행에 비해 낮은 건전성 지표로 지적을 받아 왔다. 지난 2020년 3분기 25.9%였던 자기자본비율은 지속적으로 하락하기 시작, 이듬해 6월 말에는 10.91%까지 내려가 전체 은행권에서 가장 낮은 수준을 기록하기도 했다.
이에 케이뱅크는 같은 해 7월 1조2500억원의 대규모 유상증자를 단행, 연말에는 자기자본비율을 18.21%까지 끌어올릴 수 있었다.
하지만 당국의 중‧저신용자 대출 증대 압박과 공격적인 여신상품 판매가 이어지면서 올해 다시 하락세로 접어든 것이다. 케이뱅크 측은 CSS(개인신용평가시스템) 고도화를 진행하는 등 대출 안정성을 항상시킨 만큼 중장기적 건정성 확보 노력을 지속적으로 이어간다는 입장이다.
케이뱅크 관계자는 “자체 CSS(신용평가시스템) 개발을 통해 차주들의 소비패턴 등을 분석, 대출 실행시 활용하고 있으며 대손충당금을 지속적으로 적립하는 등 건전성 확보를 위한 노력을 유지하고 있다”며 “흑자로 돌아선 만큼 건전성 측면에서도 우려를 잠재울 수 있다고 보고 있다”고 설명했다.
[CEO스코어데일리 / 박예슬 기자 / ruthy@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.