

 입력 2022-06-13 07:00:01


우리은행>하나>신한 순 판매 수수료 이익 감소폭 커
저축성 보험 판매 감축에 ‘금소법’ 영향으로 영업 제한…시장 전망 ‘먹구름’
올해 1분기 시중은행의 방카슈랑스(은행연계보험)의 수수료 수익이 줄어든 것으로 나타났다. 신종 코로나바이러스 감염증(코로나19) 확산 이후 호황을 맞았다가 새 국제회계기준(IFRS17) 도입을 앞두고 보험사들이 판매 전략을 수정한 데 따른 영향이다.
여기에 금융소비자보호법이 시행되면서 이전과 같은 적극적인 영업을 진행하지 못한 점도 수익에 악영향을 미쳤다는 분석이다.
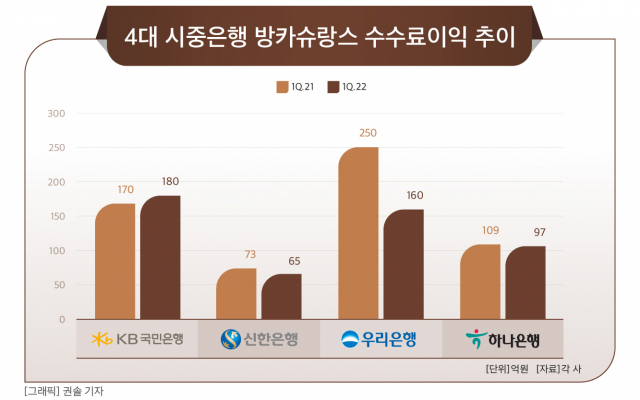
13일 금융권에 따르면 올해 1분기 4대 시중은행(국민·신한·우리·하나은행)의 방카슈랑스 수수료 이익은 502억 원으로 전년 동기 602억 원보다 16.6% 감소했다. 지난해 1분기 170억 원에서 올해 180억 원으로 5.8% 증가한 국민은행을 제외한 나머지 은행의 이익은 모두 줄었다.
◇4대 시중은행 방카슈랑스 수수료 이익 ‘내리막’
방카슈랑스 판매 수수료 이익이 가장 많이 줄어든 곳은 우리은행으로 250억 원에서 160억 원으로 23.8% 감소했다. 이어 하나은행이 109억 원에서 97억 원으로 11%, 신한은행이 73억 원에서 65억 원으로 10.9% 가량 줄었다.
방카슈랑스는 ‘은행(Bank)’과 ‘보험(Insurance)’를 결합한 합성어로, 은행과 보험사가 상호 제휴와 업무 협력을 통해 종합금융서비스를 제공하는 새 금융 결합 형태를 의미한다.
통상 은행이 보험사의 판매 채널 역할을 수행하며 △연금보험 △저축보험 등 보험 상품을 직접 파는 형태로 전개된다. 은행법에 의거해 업무가 아닌 겸영업무에 속해 방카슈랑스 판매로 얻는 수익은 비이자 이익으로 잡힌다.
코로나19 확산 이후 보험 설계사들의 대면 영업이 어려워지자 보험사들은 방카슈랑스 채널 강화를 위해 은행 문을 두드렸다. 여기에 비이자 이익을 늘려야 하는 은행의 수요가 맞물리면서 방카슈랑스 판매에 불이 붙기 시작했다. 또, 라임·옵티머스 사건 등 사모펀드의 잇단 대규모 환매 중단 사태로 투자 상품 영업이 부담스러운 은행이 대안으로 방카슈랑스에 눈을 돌렸다는 분석이다.
실제 4대 시중은행의 방카슈랑스 수수료 수익 추이를 보면 2019년 1968억 원에서 2020년에는 2641억 원으로 34.1% 급증했다.
<사진=연합뉴스>
◇ IFRS17·금소법 등 복합적 요인에 판매 감소…은행 고민 커져
이 같은 추세는 2023년 도입되는 IFRS17에 맞춰 보험사들이 저축성보험 판매 감축을 시도하면서 꺾이기 시작한 것으로 보인다. IFRS17이 시행되면 저축성보험의 경우 보험료 대부분이 회계상 부채로 책정되기 때문에 보험사들이 건강·상해보험 등 보장성보험 확대 전략으로 발길을 돌린 영향이다.
생명보험협회에 따르면 지난 11월 기준 국내 주요 생명보험사의 방카슈랑스 누적 초회보험료 수입은 5조3165억 원으로 전년 동월 5조8313억 원 대비 8.8% 가량 줄었다.
게다가 지난해 3월부터 시행된 금융소비자보호법도 판매 감소에 영향을 준 것으로 풀이된다. 투자 상품 불완전 판매를 막기 위해 투자 상품 설명 의무가 강화돼 가입 절차가 복잡해져 영업에 제약이 걸린 것이다.
이 같은 영향으로 당분간 방카슈랑스 수수료 이익이 반등하기에는 쉽지 않을 것으로 전망된다.
한 시중은행 관계자는 “금소법 시행 이후 투자 상품을 판매할 때 시간이 오래 소요되기도 하고 법 시행 직후라 전례가 없다보니 현장에서는 상품 영업을 부담스러워 하는 분위기였다”며 “금소법 시행 후 1년이 지나 자리를 잡아가면서 다시 투자 영업도 재개하고 있지만 IFRS17 변수로 판매가 늘어날지는 미지수”라고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.