

 입력 2022-07-04 17:48:34


6월말 5대 시중은행 가계대출 잔액 699조…10개월만에 700조대 밑
당국, 예대마진 줄이고 충당금 쌓으라 압박…은행 수익성 타격 본격화되나
올 상반기 시중은행의 가계대출이 6개월 연속 하락세를 이어가면서 시중은행 수익성에도 '경고등'이 켜졌다.
예대마진이 좋다고 해도 대출총액 자체가 줄면 수익성은 자연히 악화된다.
이런 상황에서 금융당국은 은행의 예대마진 축소와 함께 대손충당금 추가 적립을 함께 요구하고 있다. 은행 수익성이 사면초가 상태다.
◆반년 째 지속되는 가계대출 감소세…700조원대도 뚫렸다
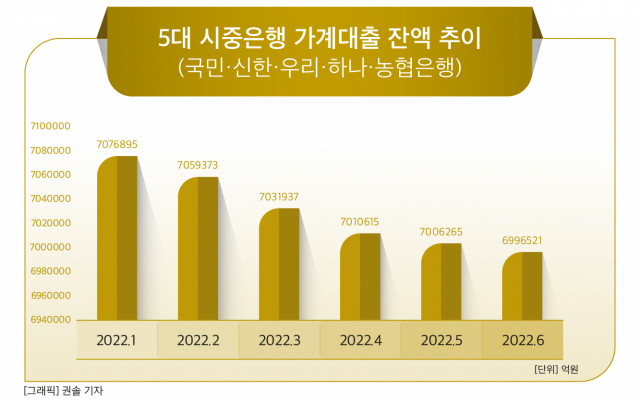
4일 업계에 따르면 주요 시중은행 5곳(KB국민‧신한‧우리‧하나‧NH농협은행)의 지난달 말일 기준 가계대출 잔액은 699조6521억 원으로 집계됐다. 이는 전월보다도 1조4094억 원 감소한 수치다.
5개 시중은행의 가계대출 규모가 감소세를 보인 것은 올 1월부터다. 이후 6개월간 꾸준히 줄어들면서 반 년 동안 약 9조원 넘게 감소한 것으로 나타났다. 가계대출 잔액이 700조원 밑으로 떨어진 것도 10개월여 만이다.
가계대출 감소의 원인은 신용대출이 줄어든 게 결정적이었던 것으로 분석된다. 올 상반기 5대 은행의 전세자금 대출은 늘어난 반면 주택담보대출(이하 주담대)과 신용대출은 감소한 것으로 나타났다.
이 중 지난달 말 주담대 잔액은 전월과 비슷한 규모를 보였으나, 같은 기간 신용대출 잔액은 130조6789억원으로 전월 대비 1조1204억원 감소했다. 신용대출 잔액 역시 지난해 11월부터 7개월 연속 줄어들어 이 기간 동안 10조4549억원이 빠졌다.
증시 및 가상화폐 시장 침체가 지속되면서 신용대출을 받을 수 있는 요인이 줄어든 데다가 금리가 크게 오른 것도 영향을 준 것으로 분석된다.
이는 은행의 수익성 약화와 직결될 것이라는 관측이다. 정태준 유안타증권 연구원은 “지금처럼 금리에 대한 저항이 대출 감소로 나타나는 국면에서는 순이자마진(NIM)이 추가 개선된다고 해서 이자이익이 이전처럼 크게 성장할 것으로 담보할 수 없다”고 내다봤다.
◆코로나19 이후 늘어나는 대손충당금…“예대마진 줄이고 충당금 더 쌓으라”는 당국
은행의 부실 리스크 증가도 더욱 본격화되며 늘어나는 대손충당금도 수익성 약화를 부추길 것이라는 우려가 나온다.
대손충당금은 은행이 부실여신 등에 대비해 쌓아두는 일종의 ‘비상금’이다. 리스크에 대비한 기초체력을 늘린다는 긍정적 의미가 있지만 반대로 은행의 수익성에는 마이너스가 될 수 있다는 ‘양날의 검’이다.
실제 코로나19 이후 국민‧신한‧우리‧하나은행 등 4대 시중은행의 지속적으로 대손충당금적립률이 증가하고 있다. 은행의 대손충당금적립률은 문제여신 대비 충당금 적립 액수를 의미한다.
국민은행은 △2020년 165.20% △2021년 225.30% △2022년 1분기 231.17%로 증가해왔으며 같은 기간 신한은행은 △2020년 142.98% △2021년 163.10% △2022년 1분기 175.99%까지 늘었다. 우리은행도 △2020년 153.95% △2021년 205.50% △2022년 1분기 220.19%로, 하나은행은 △2020년 130.10% △2021년 163.94% △2022년 1월 179.18%로 증가했다.
금융당국은 여전히 시중은행에 추가 충당금 적립을 주문하는 모습이다. 또 예대금리차 축소도 함께 주문하고 있어 필연적으로 은행의 ‘수익성 추구 자제’ 메시지를 전달하고 있다.
이복현 금융감독원장은 최근 은행장들과의 간담회에서 “경제충격으로 인한 신용손실 확대에 대비해 충분한 규모의 충당금이 적립되도록 협조해 달라”고 주문했다. 이 자리에서 이 원장은 “은행들의 이익 추구에 대한 비판이 커지고 있다”며 예대금리차 축소의 필요성도 시사했다.
최정욱 하나증권 연구원은 “2분기에도 연속 마이너스 성장률이 예상되면서 글로벌 경기 침체 우려까지 현실화되고 있다”며 “국내적으로는 정치권에서 연일 은행 예대마진에 대한 비판 수위를 높이며 규제 리스크가 부각되고 있는 상황”이라고 꼬집었다.
반면 금리 인상과 기업대출 증가 등으로 상반기까지는 실적 상승세가 이어질 것이라는 낙관론도 있다.
업계 관계자는 “금리 인상에도 불구하고 당국의 강한 규제 드라이브와 대출수요 감소, 코로나19 여파로 은행의 실적이 1분기 ‘어닝 서프라이즈’에 못 미칠 수 있다”면서도 “줄어든 가계대출 대신 기업대출의 증가 등 요인으로 상반기까지는 상승세가 지속되며 이후에도 타격이 생각보단 적을 것으로 보인다”고 말했다.
[CEO스코어데일리 / 박예슬 기자 / ruthy@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.