

 입력 2022-07-07 07:00:02


상위 10대 저축은행, 손실위험도가중여신비율 증가
OK저축 손실위험도 가중여신비율 27.09%로 가장 높아
잠재부실률도 커져…저축은행 업권 타격↑
정부의 코로나19 취약차주 지원에도 자산 규모 상위 저축은행의 부실 채권이 늘어난 것으로 나타났다. 9월 취약차주에 대한 대출 만기연장 유예조치 종료를 앞두고 저축은행의 자산건전성 관리가 시험대에 올랐다는 평가다.
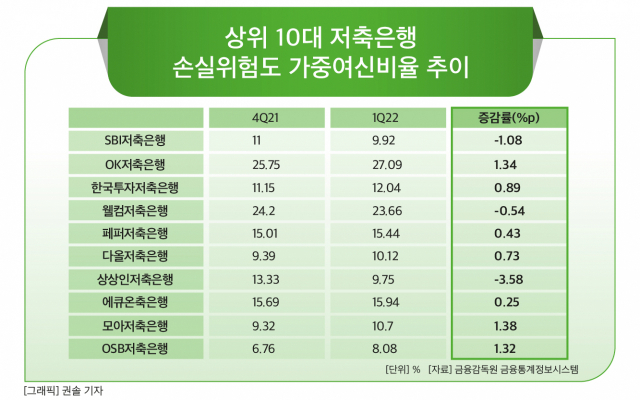
7일 금융권에 따르면 자산규모 상위 10대 저축은행(SBI·OK·한국투자·웰컴·페퍼·다올·상상인·애큐온·모아·OSB저축은행)의 손실위험도 가중여신비율이 14.27%로 집계됐다. 전분기 14.16%보다 0.11%포인트(p) 늘었다.
손실위험도 가중여신비율은 부실여신 규모, 대손충당금 적립 규모, 기본자본 보유 수준 등을 종합적으로 반영한 지표로 저축은행의 위험자산 비중을 보여준다. 자산건전성 분류기준에 따라 총 여신 중 손실 발생이 예상되는 부분을 비율로 나타내는데 고정이하여신 20%, 회수의문 55%, 추정손실 100%를 합계해 산출한다.
저축은행 자산의 질적인 측면을 가늠하는 지표로 통상 금융당국은 손실위험도 가중여신비율과 순고정이하여신비율, 연체율을 계량해 저축은행의 경영실태를 평가하고 있다.
저축은행별로 보면 1분기 OK저축은행의 손실위험도 가중여신비율이 27.09%로 가장 높았다. 이어 웰컴저축은행이 23.66%로 전분기보다 0.54%p 감소했지만 여전히 높은 비율을 보였다. 애큐온저축은행과 페퍼저축은행도 각각 15.94%, 15.44%로 저축은행 평균치를 웃돌았다.
저축은행 중에서도 SBI저축은행과 상상인저축은행은 평균보다 낮은 9.92%, 9.75%로 전분기보다 각각 1.08%p, 3.58%p 감소했다.
코로나19 취약차주에 대한 대출 만기연장과 이자상환 유예 조치 종료를 앞두고 손실 위험이 큰 대출이 늘어난 건 저축은행 입장에서 부담 요인이다.
게다가 잠재부실률도 확대되고 있어 건전성 관리 부담이 더 가중될 것으로 보인다. 김희곤 국민의힘 의원이 지난달 금융감독원으로부터 받은 자료에 따르면 국내 저축은행의 잠재부실률은 2020년 말 3.2%에서 올 1분기 기준 4.1%로 상승했다.
저축은행은 특히 1금융권보다 상대적으로 신용도가 낮은 취약차주와 다중채무자 비중이 크기 때문에 부실 관리에 각별한 주의를 기울여야 한다는 분석이다. 한국은행은 3월 말 기준 자영업자 대출 960조원 가운데 부실이 우려되는 저신용·저소득 자영업자의 대출 잔액은 89조원으로 추산된다고 밝혔다. 이들 대부분이 심사 문턱이 낮은 저축은행으로 집중됐을 가능성이 큰 만큼 금융 리스크로 이어질 확률도 확대됐다.
김경무 한국기업평가 평가전문위원은 “올해 들어 영업환경이 급변하고 인플레이션과 금리상승이 차주의 채무상환능력과 금융업권의 자산건전성에 미치는 영향이 클 것“이라며 ”취약차주 비중이 높고 타 업권 대비 다중채무자가 많은 저축은행에 적지 않은 타격이 미칠 것으로 전망된다“고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.