

 입력 2022-07-08 07:00:11


시중은행 퇴직연금 수익률 1~2%대로 저조해
사전지정운용제도 도입시 운용사 역량 부각
은행권, 영업력 강화 총력
퇴직연금 가입자의 별도 지시가 없을 경우 사전에 지정한 대로 운용되는 디폴트옵션 도입을 앞두고 시중은행이 영업력을 강화에 나섰다. 디폴트옵션이 그동안 저조했던 수익률을 끌어올리고 퇴직연금 시장의 판도를 바꿀 ‘게임체인저’ 역할을 할지 관심이 쏠린다.
8일 금융권에 따르면 오는 12일부터 퇴직연금 시장에 디폴트옵션(사전지정운용제도)이 시행된다. 지난 5일 금융당국와 고용노동부는 디폴트옵션 도입을 골자로 한 ‘근로자퇴직급여보장법’ 시행령을 심의·의결했다. 이에 따라 확정기여형(DC) 퇴직연금과 개인형퇴직연금(IRP) 가입자에게 디폴트옵션이 적용될 예정이다.
디폴트옵션은 근로자가 퇴직연금에 신규 가입했거나 기존 상품 만기가 도래했음에도 별 다른 운용지시를 하지 않을 때 작동한다. 4주간 가입자 지시가 없으면 은행이나 증권사 등 운용사가 사전에 지정한 금융 상품에 자동 투자하게 되는 제도이다.
앞으로 디폴트옵션이 실시되면 타깃데이트펀드(TDF·목표일펀드)는 물론 장기 수익을 추구하는 혼합형·자산분배형 펀드, 머니마켓펀드(MMF), 인프라펀드(뉴딜펀드) 등 다양한 상품에 투자할 수 있어 가입자의 선택폭이 넓어진다.
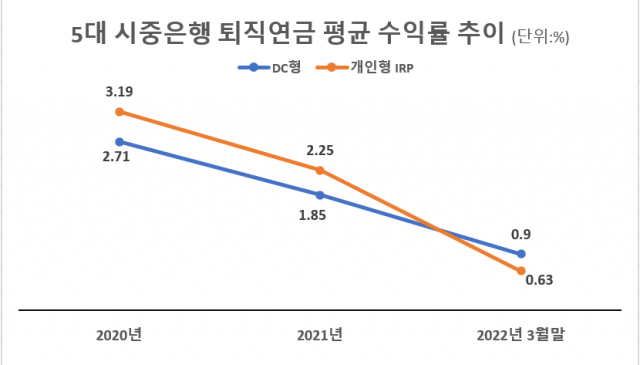
5대 시중은행 퇴직연금(DC형·개인형IRP) 평균 수익률 추이. <자료=금융감독원 통합연금포털>
디폴트옵션은 1~2%의 저조한 퇴직연금 장기 수익률을 최대 4~6%대까지 끌어올리기 위한 목적으로 도입됐다. 그동안 은행의 퇴직연금 수익률이 물가상승률에도 못 미쳐 은퇴 후 노후 생활에 필요한 자산을 충분히 형성하지 못한다는 비판이 거셌다.
지난 2년여간 5대 시중은행(KB국민·신한·우리·하나·NH농협은행)의 DC형과 개인형IRP의 평균 수익률 추이를 살펴보면 △2020년 2.71%, 3.19% △2021년 1.85%, 2.25%에 이어 올해 1분기에는 각각 0.9%, 0.63%로 집계됐다. 연평균 6~8%의 높은 수익률을 기록하는 미국과 호주에 견줘 상당히 낮은 수준이다.
디폴트옵션에 따라 운용사의 소극적 운용 행태가 개선될 가능성이 커지면서 판도가 바뀔지 주목되고 있다. 또, 퇴직연금 수익률에 관심을 갖게된 투자자들이 높은 수익률을 좇아 실적배당형 상품으로 이동하는 현상이 일어날 것이라는 전망도 나온다.
한 금융권 관계자는 “디폴트옵션으로 퇴직연금의 낮은 수익률을 올리고 퇴직연금 의무가입제도를 전환하는 과정에서 무관심했던 가입자들이 수익률이나 운용방식 등에 관심을 가질 가능성도 커진다”고 말했다.
시중은행도 디폴트옵션 도입을 앞두고 대비 태세에 나서는 모습을 보이고 있다.
우리은행은 연금고객 수익률을 전문적으로 관리하는 ‘연금고객관리센터’를 신설해 고객의 연금 수익률을 극대화하기 위한 전문상담과 비대면 연금 업무를 지원한다. 대면과 비대면 채널별 연금서비스를 제공함으로써 퇴직연금 시장에서 영업경쟁력을 확보해나간다는 계획이다.
KB국민은행도 업계 최초로 DC형과 개인형IRP 가입고객을 대상으로 일대일 맞춤형 퇴직연금 자산관리 컨설팅센터를 운영 중이다.
신한은행은 퇴직연금 영업 활성화를 위해 글로벌 컨설팅 회사인 콘페리(Korn Ferry)와 국내 기업 인사관리 담당자를 대상으로 공동세미나를 실시한 바있다. 또, 내년 상반기를 목표로 인공지능 기반 퇴직연금 디지털 고객관리 플랫폼을 출범할 예정이다.
한 시중은행 관계자는 “디폴트옵션으로 운용사의 역량이 고객의 판단 기준이 될 전망”이라며 “은행들이 퇴직연금 시장에서 경쟁력을 확보하기 위해 적극적으로 영업에 나설 것”이라고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.