

 입력 2022-07-14 07:00:09


캐롯손보, 1분기 적자폭 확대…하나손보는 적자전환
수익성 낮고 보험료 저렴한 자동차·미니보험
신한EZ·카카오페이손보 출범으로 시장 혼전 예상
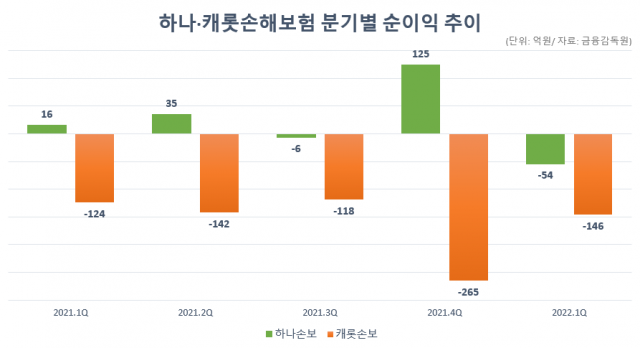
비대면 시대에 접어든 지 오래지만, 디지털 손해보험사들의 성적표는 쉽사리 개선될 모습 기미가 보이지 않는다. 자동차보험과 미니보험 등 수익성이 낮은 단기보험에 치중된 상품 포트폴리오 때문이다. 특히 하반기 경쟁사의 출현으로 영업 환경이 악화될 것으로 예상되면서 이들 디지털 손보사의 고민은 한층 깊어질 전망이다.
14일 금융감독원에 따르면 캐롯손해보험은 지난 1분기 146억원의 순손실을 기록하며 전년 동기 124억원 대비 적자폭이 커졌다. 또 다른 디지털 손보사인 하나손해보험 역시 올해 1분기 54억원 손실을 내며 지난해 같은 기간 16억원 이익에서 적자전환했다.
디지털 보험사는 총보험계약건수 및 수입보험료의 90% 이상을 전화나 우편, 온라인 등 통신수단을 이용해 모집한다. 대개 지점이나 전속 설계사를 두지 않아 고정비용을 줄일 수 있다는 장점이 있다.
영업 환경도 나쁘지 않다. 신종 코로나바이러스 감염증(코로나19) 사태 이후 비대면과 디지털이 일상화됐기 때문이다. 보험개발원에 따르면 지난해 자동차보험 가입 차량 수 기준 개인용 자동차보험의 사이버마케팅(CM) 채널 가입 비중은 40.7%로, 설계사를 통한 가입 비중(39.9%)보다 0.8%포인트 높았다.
그럼에도 이들 손보사가 실적 개선에 어려움을 겪는 이유로는 단기보험에 치중된 상품 구조가 꼽힌다.
캐롯손보의 대표 상품은 주행거리에 비례해 보험료를 책정하는 ‘퍼마일 자동차보험’이다. 해외여행과 반려동물, 레저상해 등 미니보험도 제공하고 있다. 하나손보는 운전과 일상생활에서 하루 단위로 가입할 수 있는 ‘원데이’ 상품을 주로 판매 중이다.
이들 상품 대부분의 보험료는 1만원 안팎으로 저렴하다. 소비자의 가입 부담은 낮을 수 있겠으나, 보험사는 출혈을 감수할 수밖에 없는 구조라는 게 업계 전언이다. 특히 자동차보험의 경우 대형사들도 손해율 관리에 어려움을 겪는 대표적인 적자 상품으로 꼽힌다.
보험업계 한 관계자는 “대체로 보험사 이익은 보험영업에서 나오는 수익보다도 거둬들인 보험료를 운용하는 투자수익에서 나온다”며 “가입 기간이 짧고 보험료가 저렴한 미니보험으로는 자산을 운용하기 쉽지 않을 것”이라고 말했다.
이에 디지털 손보사들이 수익성을 개선하기 위해서는 만기가 긴 장기보험을 판매해야 하지만 이마저도 쉽지 않은 상황이다. 장기보험은 복잡한 상품 구조 때문에 주로 보험설계사를 통한 대면영업으로 판매된다. 계약 유지와 보험금 지급 과정에서도 설계사의 역량에 의해 좌우되는 경향도 있다.
올해 하반기 신한EZ손해보험과 카카오페이손해보험이 출범한다는 점도 기존 디지털 손보사들에게 부담이다.
신한금융은 이달 초 신한EZ손보 출범식에서 회사를 ‘일상생활 리스크 관리 플랫폼’으로 만들어 나가겠다고 강조했다. 출범 초기는 미니보험 판매 위주로 영업을 이어가다 향후 은행, 증권, 카드 등 그룹 계열사와의 협업으로 시너지 효과를 꾀할 것으로 전망된다.
카카오페이손보는 올해 3분기 출범을 목표로 하고 있다. 모회사인 카카오페이는 또 다른 자회사인 KP보험서비스를 통해 판매 창구를 확보하고, 마이데이터와 연계한 개인화된 자산관리 서비스까지 제공한다는 방침이다.
또 다른 보험업계 관계자는 “보험업 특성상 출범 초기에는 적자가 날 수밖에 없는 구조”라면서도 “새 플레이어의 참전으로 벌어질 출혈경쟁에서 얼마나 버틸 수 있을지가 관건”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.