

 입력 2022-07-20 17:54:29


5대 시중은행 신용대출 잔액, 반년 새 4.5% 감소
취약차주 지원에 코로나19 만기 연장까지 부담
시중은행이 금리 인상이라는 호재에도 마냥 웃지 못하는 분위기다. 사상 최초의 ‘빅스텝’ 단행 등 통화정책에 오히려 대출 수요가 감소하고 부실 대출 급증 우려까지 잇따르는 이유에서다.
여기에 이자 장사를 비판하며 취약계층을 포용하라는 당국의 압박까지 더해져 은행 수익성에 악영향을 미칠 전망이다.
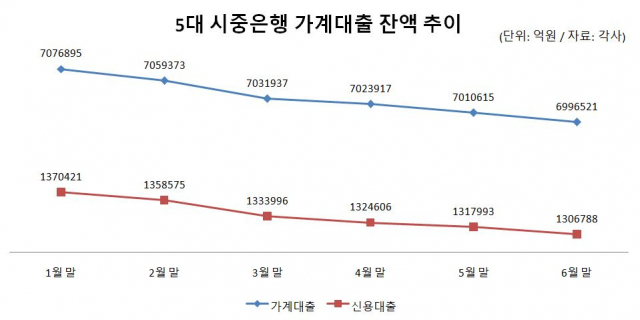
20일 금융권에 따르면 5대 시중은행의 가계대출 잔액은 올 들어 지속 감소하고 있는 추이다. 지난 1월 말 707조6895억원이던 가계대출 잔액은 지난 6월 말 기준 699조6521억원까지 줄었다. 반년 새 8조374억원(1.1%)이 감소한 것이다.
가계대출 이탈의 대부분은 주택담보대출(주담대)을 제외한 신용대출에서 발생했다. 해당 기간 신용대출 잔액은 137조421억원에서 130조6788억원으로 6조3633억원(4.5%)억이 줄었는데 전체 가계대출 감소분의 79.2%를 차지한다.
이는 지난해 8월부터 급속도로 진행된 금리 인상에 따른 결과라는 게 금융권 관계자들의 전언이다.
일반적으로 금리인상은 은행의 이자수익 증가로 이어지는 만큼 호재로 여겨지지만 1년도 채 되지 않은 기간 동안 1.75%포인트나 오른 금리는 오히려 악재로 작용하고 있다는 설명이다.
업계 관계자는 “신용대출의 경우 금융채 6개월 또는 12개월 금리에 연동되는 비중이 높다”면서 “최근 지표금리 상승에 따라 이자에 부담을 느낀 차주들이 여유자금을 활용해 대출 상환에 나서고 있는 분위기”라고 전했다.
이 같은 추이는 주요 시중은행 뿐 아니라 전 은행권에서 나타나고 있다. 금융위원회에 따르면 국내 은행의 가계대출 중 신용대출을 포함한 기타대출의 전월 대비 감소액은 △1월 2조6000억원 △2월 2조원 △3월 3조1000억원 △4월 9000억원 △5월 5000억원 △6월 1조2000억원이다.
급격한 금리 인상에 따라 부실 대출의 증가 가능성 역시 커졌다.
금융감독원에 따르면 지난 3월 기준 연 3.96%였던 금융권의 가계 대출 평균 금리가 연 7%로 오를 경우 총부채원리금상환비율(DSR)이 70%를 넘는 사람은 190만명에 달할 것으로 추산됐다. 이 가운데 120만명은 DSR 90% 초과 차주다.
DSR는 모든 대출의 연간 원리금 상환액을 연소득으로 나눈 값이다. DSR이 70% 이상일 경우 소득의 70%를 원리금 상환에 써야 하는 상황이다. 통상적으로 DSR 70% 초과 차주는 대출 원리금도 감당하지 못하는 취약차주로 분류된다.
업계에서는 하반기 추가 금리 인상 조치를 통해 연내 기준금리가 2.75~3.0% 수준까지 오를 것으로 예측되는 상황에서 결론적으로 대출을 제때 갚지 못하는 차주가 급증할 것으로 내다보고 있다. 이 경우 은행의 수익성은 물론 건전성에도 심각한 영향을 미친다.
여기에 금융당국이 시중은행의 이자장사를 비판하며 취약계층 보호 대책 마련까지 압박하고 있는 만큼 은행의 수익성은 더욱 타격을 입을 전망이다.
현재 시중은행들은 정부의 요청에 따라 대출 금리가 연 7% 이상인 개인사업자들의 이자 탕감과 5% 초과분의 주담대 이자 지원, 대출원금 감면 금융지원 제도 등의 시행 계획을 잇달아 내놓고 있다.
아울러 오는 9월 말 종료 예정인 코로나19 피해 소상공인 대출 만기를 금융권이 자율적으로 재연장할 수 있도록 만든 조처 역시 부담으로 작용할 것으로 보인다.
앞서 정부는 지난 14일 ‘125조 원+알파(α)’ 규모의 금융 부문 민생안정 프로그램을 발표하며 은행이 자율적으로 대상 차주의 90~95%에 대해 추가 만기 연장이나 상환 유예를 하는 ‘주거래 금융기관 책임관리’를 추진하겠다는 뜻을 밝혔다.
이와 관련해 김주현 금융위원장은 “예외적으로 어려운 상황인 만큼 여유가 있는 은행들이 사회적 책임을 갖고 관리해 달라”고 당부하기도 했다.
업계 관계자는 “금리인상이 은행에 호재로 작용한다는 말은 옛말”이라며 “여기에 예대금리와 금융사별 금리인하요구권 수용 실적까지 공시될 경우 은행별 이자 금리 경쟁까지 더해질 것으로 예상돼 수익성을 기대하기는 더욱 어려워질 전망”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.