

 입력 2022-08-03 07:00:11


4대 시중은행 상반기 방카 수수료, 전년比 14%↓
올해로 20돌을 맞은 방카슈랑스(Bancassurance)의 판매 실적이 내리막길을 걷고 있다. 기준 금리 인상으로 저축보험의 매력이 크지 않을뿐더러 증시 둔화로 인해 변액보험의 경쟁력마저 떨어진 영향이다.
이 같은 추세는 글로벌 금융시장의 불확실성에 따라 올 하반기까지 이어질 전망이다. 이에 수수료익을 챙기던 시중은행과 은행 창구를 알짜 판매 채널로 삼던 보험사 모두 적잖은 타격을 받을 것으로 보인다.
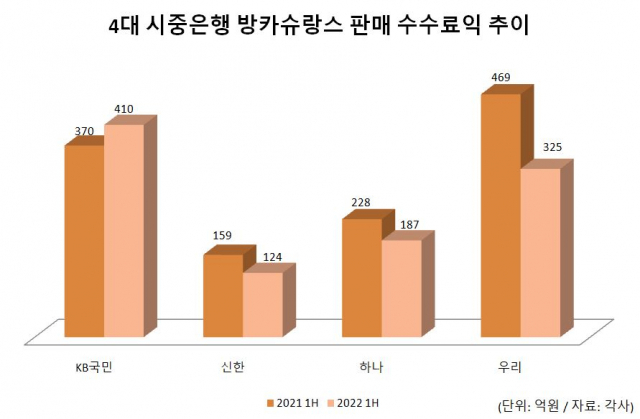
3일 금융권에 따르면 4대 시중은행의 올 상반기 방카슈랑스 판매에 따라 얻은 수수료익은 총 1046억원으로 전년 동기 1226억원 대비 14.7% 감소했다.
평년적으로 방카슈랑스 판매 규모가 큰 우리은행의 작년 상반기 대비 올 상반기 수수료익 감소율은 30.7%로 집계됐다. 해당 기간 올린 수수료익은 469억원에서 325억원으로 144억원 감소했다.
뒤이어 신한은행과 하나은행이 각각 22.0%(159억→124억), 17.9%(228억→187억) 감소율을 보였다.
다만 KB국민은행의 경우 4대 시중은행 중 유일하게 올 상반기 방카슈랑스 판매에 따른 수수료익이 전년 동기 대비 늘었다.
작년 상반기 370억원 수준이었던 국민은행의 방카슈랑스 수수료익은 올 상반기에 10.8% 늘어난 410억원을 기록했다. 상품 라인업을 다변화하고 비과세 한도 축소에 따른 선제적인 마케팅을 펼친 결과다.
방카슈랑스란 보험사가 은행과의 판매 제휴를 통해 보험 상품을 위탁판매하는 방식이다. 2003년 8월 국내에 도입돼 올해로 20년째 사업이 진행되고 있으며 상대적으로 낮은 보험료와 접근 편의성 등 긍정적 효과에 힘입어 그간 비중이 지속 확대돼왔다.
그러나 올 들어 방카슈랑스의 성과는 부진한 모습이다. 업계에서는 투자 및 노후 대비에 대한 고객들의 인식 변화로 방카슈랑스의 핵심 상품인 저축성보험과 연금보험의 판매가 부진했던 점을 대표적인 원인으로 꼽는다. 특히 증시 둔화로 인해 변액보험의 경쟁력이 약해진 것 역시 주요 이유로 거론하고 있다.
한국금융연구원에 따르면 방카슈랑스 이용자 중 연금보험과 저축성보험에 가입한 비중은 각각 56.0%와 38.8% 수준이다. 일반 보험소비자들이 해당 보험을 가입한 비중이 각각 31.3%, 15.5% 수준인 것과 비교하면 두 배 가량 높다.
특히 방카슈랑스 이용자는 일반 보험소비자 대비 보험 상품을 저축 및 투자, 노후 준비 수단으로 인식하는 비율이 상대적으로 높은 상황이다.
한국금융연구원 조사 결과 보험을 저축과 투자 상품으로 인식한다고 응답한 비율은 방카슈랑스 이용자 76.3%, 일반 보험소비자 66.0%로 나타났다. 노후 준비를 위한 수단으로 인식하는 비중 역시 각각 78.3%, 75.0%로 집계됐다.
그러나 최근 연금보험을 포함한 저축성보험의 판매는 점차 줄어드는 상황이다. 금리 인상 기조에 따라 수신상품의 금리가 급격하게 오르며 평균 2~3% 수준의 이율을 자랑하던 저축보험의 매력이 떨어진 영향이다.
특히 증시 둔화 추이로 변액보험의 경쟁력 역시 떨어진 상태다. 주가지수 하락에 따른 신규 판매 감소와 손해율 확대로 인한 해지 건수가 늘어나고 있다는 게 업계 전언이다.
이밖에 보험사들이 내년 도입될 신회계기준(IFRS17)에 대비해 포트폴리오를 조정하며 저축보험에 상대적으로 힘을 뺀 것 역시 방카슈랑스에 영향을 미쳤다.
업계 관계자는 “지난 2020년 사모펀드 사태로 은행들이 방카슈랑스에 집중한 기저효과도 일부 반영됐지만 전반적으로 판매 성과가 감소하고 있는 것이 현실”이라며 “여기에 정부의 규제까지 발목을 잡고 있어 은행 입장에서는 적극적인 마케팅 전략도 펼치기 어려운 상태”라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.