

 입력 2022-08-05 07:01:00


2Q 연결기준 영업손실 125억원…자회사 사업 비용 늘어
자회사 사업 전개로 하반기 실적 개선 기대
증시 불황·디지털보험사 한계 등은 해결 과제
“마지막으로 하반기에도 카카오페이 됩니다”
이지홍 카카오페이 서비스총괄 리더는 최근 열린 2분기 실적발표 컨퍼런스 콜에서 실적 개선 자신감을 드러냈다. 적자폭이 확대됐음에도 이 같은 자신감을 드러낸 배경으로는 보험·증권 자회사의 사업이 조만간 정상 궤도에 진입할 것이라는 희망이 꼽힌다.
5일 금융권에 따르면 카카오페이는 올해 분기 별도기준 88억원의 영업이익을 기록하며 전년 동기 대비 흑자 전환했다.
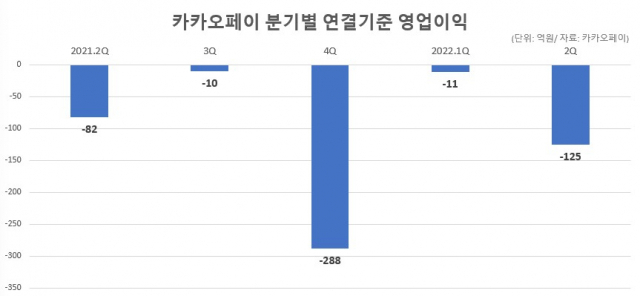
그러나 연결기준 영업손실은 125억원으로 적자폭이 늘었는데, 이는 카카오페이증권과 카카오페이손해보험, KB보험서비스 등 자회사의 사업 비용이 늘어났기 때문이다.
카카오페이 경영진은 상반기 투자를 단행해 자회사의 경영 기반을 마련한 만큼, 하반기 본격적인 외형 성장을 꾀할 수 있을 것으로 기대했다. 카카오페이손보는 하반기 첫 상품을 출시할 예정이며, 카카오페이증권은 모바일트레이딩시스템(MTS) 출시 이후 끌어모은 고객층을 바탕으로 수익을 창출한다는 계획이다.
신원근 카카오페이 대표는 “카카오페이증권은 하반기 신용거래 카카오톡 연계 서비스가 본격적으로 시작되면서 외형 성장이 이뤄지는 육성 단계에 돌입하게 된다”며 “또 다른 주요 자회사인 카카오페이손보는 지난 6월 본인가 획득 이후 본격적인 투자 단계에 진입하게 된다”고 말했다.
이지홍 서비스총괄 리더는 “카카오페이증권은 MTS 출시 이후 이번 2분기 리테일 매출이 처음으로 홀세일 매출을 넘어서는 변곡점을 나타냈다”며 “하반기에는 매매 수수료, 환전 수수료 및 신용공여 서비스를 통해 본격적인 수익 실현이 가능해질 것으로 예상하고 있다”고 설명했다.
그러나 일각에서는 올해 증시 불황으로 증권사 실적이 당초 기대에 못 미칠 수도 있다고 우려한다. 올해 초 2900선을 넘나들던 코스피 지수는 이달 들어 2400선으로 급락했다. 이에 따른 상반기 실적 감소로 5대 금융지주에 속한 증권사들은 그룹 내 비은행 계열사 맏형 자리에서 내려와야만 했다.
손해보험업 역시 상품 포트폴리오의 한계를 지적하는 목소리가 크다. 디지털손보사인 카카오페이손보는 시장 영향력과 규모가 작아 성장에 한계가 있다는 평가다. 현재 생활밀착형 미니보험을 주로 판매하는 기존 디지털보험사들은 뚜렷한 성과를 내지 못하고 적자를 이어가고 있다.
카카오페이 경영진도 이 같은 시장 우려를 의식하고 있다. 이성우 재무총괄 리더는 “올해 신규 서비스를 대거 출시하면서 수익성에 대한 기반을 만들어가는 과정이기 때문에 영업이익에 대한 공식적인 가이던스를 드리기는 어렵다”며 “자회사의 경우 이익 실현을 위해서는 조금 더 시간이 필요한 상황”이라고 말했다.
그러면서도 그는 “2017년 페이 서비스가 투자·성장(Investment Cultivation) 단계를 거쳐 수익 창출(Profit Generation) 단계로 진입함과 같이 자회사인 카카오페이증권과 손보, KP보험서비스 역시 발전 단계에 따라 궁극적으로 이익 성장 궤도로 진입할 것으로 보고 있다”고 강조했다.
증권가 역시 자회사 사업의 안착 여부가 카카오페이의 향후 실적을 좌우할 것으로 내다보고 있다. 정광명 DB금융투자 연구원은 “카카오페이의 높은 이용자 수를 바탕으로 하반기 증권 MTS와 신규 보험 서비스 이용 고객 확보가 중요하다”며 “이용자 수 확보 이후 2023년부터 신규 금융 서비스를 통한 매출액 성장이 본격화할 것”이라고 전망했다.
한편 이날 카카오페이의 주가는 전 거래일보다 14.95% 급등한 7만3800원으로 장 마감했다. 증권가 실적 개선 전망에 크게 오른 것으로 풀이된다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.