

 입력 2022-08-09 07:00:10


손보사 1H 자보 손해율 80.7%, 전년比 2%포인트 개선
하반기 각종 이슈 탓 자동차 보험업계 ‘이중고’ 처해
손해보험사의 자동차보험의 손해율이 추가로 개선되며 코로나19로 인한 반사이익이 올 상반기까지도 이어지는 모양새다. 다만 일각에서는 하반기 손해율 악화의 요인이 다양하게 존재하는 만큼 개선세가 지속되기는 어려울 것으로 전망하고 있다.
9일 손해보험업계에 따르면 손해보험업계의 올 상반기 자동차보험 누적 손해율은 80.7%로 나타났다. 지난해 상반기 82.7%을 기록한 것과 비교하면 2%포인트 개선된 수치다. 이는 자동차보험 상품을 취급하는 11개사의 손해율의 단순 평균치로 비교됐다.
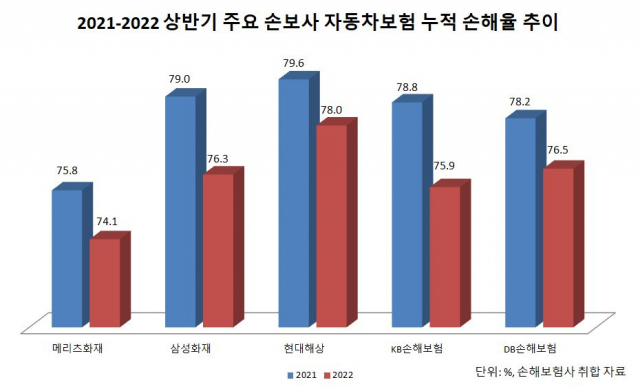
특히 85% 이상의 자동차보험 시장 점유율을 기록하고 있는 상위 5개사의 상반기 누적 손해율은 모두 전년 동기 대비 개선된 것으로 집계됐다.
세부적으로 △삼성화재 79.0%→76.3% △현대해상 79.6%→78.0% △DB손해보험 78.2%→76.5% △KB손해보험 78.8%→75.9% △메리츠화재 75.8%→74.1%이다.
자동차보험 부문의 손해율 개선은 손보사의 이익 체력을 근본적으로 제고하는 중요 요인 중 하나다.
통상적으로 자동차보험 손해율이 80% 초반 대 이하를 유지할 경우 흑자를 낸 것으로 본다. 지난해 자동차보험 부문에서 4000억원 가량의 흑자를 낸 손해보험사의 전체 평균 손해율은 85.4% 가량이었다.
손해율 개선은 올 들어 자동차보험료 인하 및 신종 코로나바이러스 감염증(코로나19) 여파에 따른 사회적 거리두기 조치가 완화됐음에도 불구하고 발생한 성과인 만큼 의미가 있다는 게 금융권 시각이다.
앞서 지난 4월 손해보험사들은 손해율 개선에 따른 자동차보험 영업 손익 흑자 전환 등에 따라 개인용 자동차 보험료를 1.2~1.4% 수준 인하했다.
정태준 유안타증권 연구원은 “자동차보험료 인하에도 불구하고 자동차보험 손해율이 개선세를 유지하고 있다는 점은 고무적”이라며 “작년부터 이어지던 안전속도 5030과 음주 뺑소니 처벌 강화에 더해 올해부터 시행된 중대법규 위반 사고부담금 강화, 불필요 입원 방지 등 제도 개선의 영향”이라고 분석했다.
다만 일각에서는 자동차보험 손해율 개선세가 일시적인 현상일 수 있다고 입을 모으고 있다. 본격적인 휴가철을 맞아 자동차 통행량이 늘고 있는데다가 한동안 지속됐던 고유가 역시 상당 부분 정상화됐다는 이유에서다.
실제 한국도로공사에 따르면 지난달 고속도로 노선배분 교통량은 2억7060만1000대로 지난 6월 대비 5.7% 늘었다. 올 초와 비교하면 27.5%, 작년 7월과 비교하더라도 7.5% 증가했다. 이는 최단경로 이용을 가정하고 출발지부터 목적지까지 이용하는 각 노선에 1대씩 배분한 값이다.
아울러 유류 가격이 지속 하락하고 있다는 점 역시 추가적인 교통량 증가를 예고한다.
한국석유공사 유가정보서비스 오피넷에 따르면 8월 1주 주유소 휘발유 판매가격은 리터당 1881.9원으로 전주 대비 55.8원 내렸다. 지난 6월 2100원대를 넘어섰던 휘발유 가격은 5주 연속 하락하고 있는 추세다. 지난 8일 기준 전국 휘발유가격 평균은 리터당 1844.09원이다.
높은 세율을 적용하던 교통·에너지·환경세에 기본세율을 적용하고 30% 세율인하를 적용하며 유류세가 기존보다 37% 낮아진 영향이다. 여기에 국제유가 하락세까지 고려하면 국내 휘발유 가격은 1700원선까지 떨어질 것으로 예상된다.
이와 함께 호우로 인한 침수 피해가 늘어날 수 있다는 점 역시 손해율 악화에 영향을 미칠 전망이다.
앞서 기상청은 지난 7일 브리핑을 통해 일명 ‘2차 장마’를 예고하며 8일부터 짧게는 오는 11일, 길게는 14일까지 중부지방을 중심으로 호우가 계속될 것으로 내다봤다. 특히 비가 많이 오는 곳은 강수량이 300㎜ 이상일 것으로 전망했으며 이번 주에만 최대 500㎜ 이상 비가 오는 곳이 있을 수 있다고 발표했다.
시간당 80mm가 넘는 집중호우 지역의 경우 도로나 하천 범람이 우려돼 자동차 침수 피해가 잇따를 수 있다.
이 같은 요인은 손해율 변동에 매년 반복적으로 영향을 끼쳐왔다. 지난해 7월 업계 단순 평균 손해율은 86.6%으로 6월 82.6% 대비 4%포인트 가량 증가했다. 코로나19 확산 이전인 지난 2019년 7월 역시 94.4% 수준이었던 6월에 비해 3.8%포인트 증가한 98.2%를 기록했다.
이밖에 물가상승률이 연일 상승세라는 점 역시 자동차보험의 추가적인 손해율 개선이 어려운 요인으로 손꼽힌다.
이병건 DB금융투자 연구원은 “2010년대 이후 1% 미만으로 낮아졌던 물가상승률이 6% 수준으로 높게 나온 데다 상당기간 높은 수준이 유지될 것으로 전망되는 점은 우려스럽다”며 “정비공임 등의 경우 인상을 위해 협의가 필요하기는 하지만 높은 물가수준이 원가 상승으로 반영돼 2023년 자보 손해율에는 큰 부담이 될 수 있다”고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.