

 입력 2022-08-09 17:43:14


상반기 당기순이익 전년동기比 47% 넘게 증가
은행 연계 효과로 자산·순익 고속성장
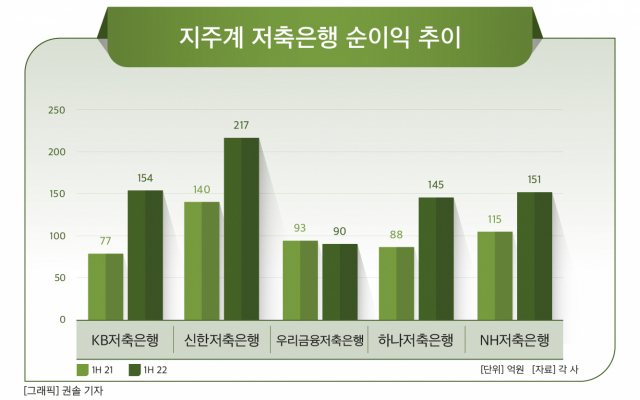
금융지주계 저축은행의 존재감이 커지고 있다. 지주사 시너지 효과에 힘입어 시중은행의 대출을 일부 흡수하면서 대출에서 큰 성과를 낸 결과이다. 하반기에도 연계 대출 중심으로 성장을 지속할 것으로 보이나 커지는 신용 리스크로 인한 규제가 변수가 될 전망이다.
9일 금융권에 따르면 금융지주 계열의 KB·신한·하나·우리금융·NH저축은행의 올 상반기 순이익은 757억원으로 지난해 동기 513억원 대비 47.6% 증가했다.
저축은행별로 보면 신한저축은행의 순이익이 압도적으로 높았다. 전년 동기보다 55% 늘어난 217억원의 순이익을 거둬들였는데 이는 지주계 금융지주 평균인 151억원보다 43.7% 더 많은 규모이다.
같은 기간 KB저축은행은 154억원의 순이익을 기록해 1년 새 두 배 증가했다. NH농협은행은 이보다 소폭 적은 151억원으로 전년 동기 대비 31.3% 늘었으며 하나저축은행의 순이익은 64.7% 증가한 145억원으로 집계됐다.
우리금융저축은행의 경우 지난해 상반기보다 3.2%(3억원) 감소한 90억원의 순익을 기록했다. 감소폭은 미미했지만 타 지주계 저축은행의 순익이 증가한 것과는 대조적이다.
지주계 저축은행의 성장은 지주계열 은행의 연계 영업을 통해 대출을 일부 흡수한 결과이다. 상반기 제1금융권의 대출 문턱이 높아지자 심사가 거절된 일부 수요가 같은 지주계 저축은행으로 넘어가는 시너지 효과가 발생한 것이다.
금융지주 계열사로서 은행이 보유한 시스템과 노하우를 공유할 수 있고 고신용 고객을 유치 할 수 있다는 점도 준수한 실적에 영향을 준 것으로 보인다. 저축은행중앙회에 따르면 지주계 저축은행의 차주 중 14%이하(신용점수 701점 이상)의 금리로 대출을 실행한 비중이 70%에 이르는 것으로 나타났다.
다만, 우리금융저축은행의 경우 연계 영업의 효과가 미미했던 것으로 분석된다. 우리금융지주의 핵심 계열사인 우리은행이 공격적으로 연계 영업을 시도하기보다는 내실을 강화하는 데 더 주력한 것이다. 우리은행은 상반기 대출 자산을 300조원 가까이 끌어올리며 상반기 역대 최대 실적을 달성한 것이 방증한다.
금융지주 산하 저축은행은 안정적인 성장으로 그룹 내 존재감을 키워가고 있지만 하반기 영업 환경이 녹록치 않다는 게 업계 중론이다. 금융당국이 선제적 리스크 관리 강화를 주문하고 있고 잠재 부실 위험에 따라 규제를 강화할 가능성이 높은 이유에서다. 금융감독원에 따르면 저축은행 대출자 중에서 3개 이상 금융사에 돈을 빌린 다중채무자 비중이 2019년 말 69.9%에서 올해 5월 말 기준 75.8%까지 늘었다.
또 정치권에서 법정최고금리를 인하해야 한다는 목소리가 커지는 것도 변수다. 국회 의안정보시스템에 따르면 윤상현 국민의힘 의원은 법정최고금리를 현행 20%에서 연 최고 12%를 초과하지 못하도록 규정한 이자제한법 개정안을 대표 발의했다.
한 저축은행업계 관계자는 “지주계 저축은행이 연계 영업을 통해 고객을 쉽게 확보할 수는 있지만 지주사 이미지를 고려할 때 고금리 대출 영업을 전개하는 데에는 한계가 있다”며 “대출총량이 14%로 줄어들고 금융당국이 예대마진에 대한 비판 강도를 높여 상반기보다는 공격적인 영업은 어려울 수 있다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.