

 입력 2022-08-30 07:00:05


3분기 중 850억원 규모 신종자본증권 발행
올 들어 세 번째 자본성증권 발행
“내년 IFRS17 도입에 RBC비율 하락 우려 크지 않아”
한화손해보험이 신종자본증권 발행으로 자본확충에 나선다. 한화손보가 자본성증권을 발행한 것은 올해 들어서만 세 번째다. 금융당국의 지급여력(RBC)비율 구제 방안에도 극적인 개선 효과를 누리지 못했기 때문으로 풀이된다.
30일 금융감독원에 따르면 한화손보는 최근 이사회를 열고 850억원 규모의 신종자본증권을 발행키로 했다. 만기는 30년으로 5년 조기상환 콜옵션이 포함됐다. 대표 주관사는 한국투자증권과 NH투자증권으로 다음 달 수요예측 후 발행에 나선다는 계획이다.
이번 신종자본증권 발행은 RBC비율, 즉 재무건전성을 높이기 위한 것으로 조달자금은 운영자금으로 사용될 예정이라고 한화손보 측은 설명했다.
RBC비율은 보험계약자가 일시에 보험금을 요청했을 때 이를 보험사가 제때 지급할 수 있는지를 수치화한 지표다. 금융당국의 권고 비율은 150%이며, 보험업법에서는 100% 이상을 유지하도록 규정하고 있다.
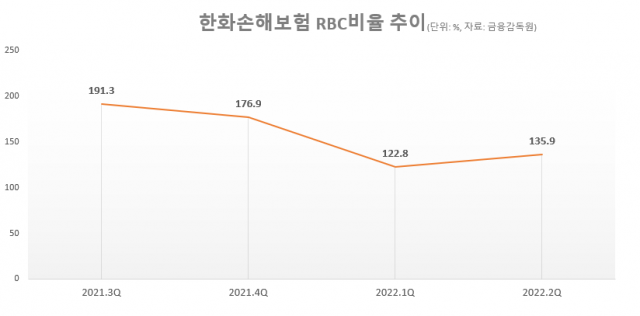
지난해 말부터 금리 상승이 이어지며 보험사들의 재무건전성은 전반적으로 악화한 상태다. 한화손보의 RBC비율 역시 지난해 말 176.9%에서 올해 3월 말 122.8%로 54.1%포인트 하락했다.
이에 대응해 한화손보는 지난 3월 2500억원 규모의 후순위채, 5월 1500억원 규모의 신종자본증권을 각각 발행하며 자본을 확충했다. 책임준비금 적정성 평가(LAT) 잉여액의 40%를 RBC상 가용자본으로 인정하는 당국의 규제 완화도 있었다.
그럼에도 한화손보의 RBC비율은 지난 6월 말 기준 135.9%로 당국 권고치를 하회하고 있다. 이는 지난 2020년 유가증권 계정의 만기보유자산 전액을 매도가능자산으로 재분류해 금리 민감성이 높아진 데다, 보험부채 잔존만기 확대로 금리위험액이 늘어난 영향으로 풀이된다.
황보창 한국기업평가 연구위원은 “금리상승에 의한 매도가능증권 평가손실 증가에 따른 RBC비율 하락요인은 당국의 규제 완화로 상쇄됐으나, 자산부채 듀레이션 미스매치에 따른 금리위험 증가로 지급여력기준금액이 크게 상승했다”고 말했다.
그러면서 “한화손보는 장기 보장성보험 위주의 포트폴리오 구성으로 피어(Peer) 대비 금리확정형 비중이 높아 보험부채를 원가로 평가하는 현행 회계기준 하에서는 최장만기 확대에 따른 영향을 상대적으로 크게 받는다”고 덧붙였다.
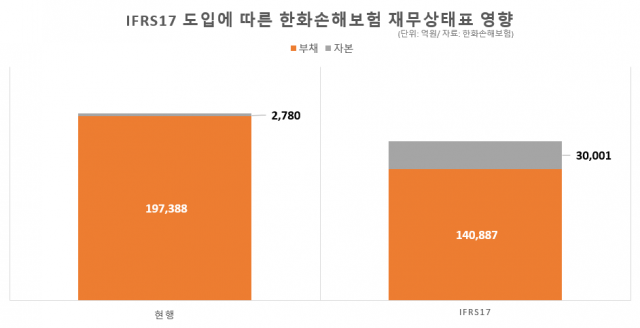
다만 내년 새 국제회계기준(IFRS17)이 도입되는 만큼, RBC비율 하락 우려는 크지 않다는 평가도 나온다. 한화손보가 반기보고서를 통해 공개한 IFRS17 적용 시 재무 현황에 따르면 올해 6월 말 기준 자기자본은 3조원으로 현행 회계 기준상 자기자본 2780억원 대비 크게 증가하는 것으로 나타났다.
김도하 한화투자증권 연구원은 “IFRS17 도입 후 3조원대로 증가할 자본 규모를 고려하면 자본비율 우려는 무의미하다”며 “9~10월경 매각 예정인 사옥 처분익을 고려하면 RBC비율 우려도 의미 없다고 판단된다”고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.