

 입력 2022-09-02 17:53:59


상반기 순익 전년동기比 27%↓…OK저축은행 감소폭 가장 커
기준금리 인상으로 이자비용 부담 가중
수신금리 출혈경쟁·대출총량 규제…하반기 업황 ‘악화’
지난해 대출 확대로 인한 이자수익 증가로 호실적을 이어가던 저축은행의 순이익이 올해 상반기 하락했다. 고금리 기조가 이어지면서 이자비용 부담이 늘어난 영향으로 풀이된다.
시중은행과의 수신금리 격차가 좁혀진 상황에서 저축은행들은 경쟁력을 확보고자 금리 인상에 나서면서 자금 조달 비용은 더 증가할 전망이다.
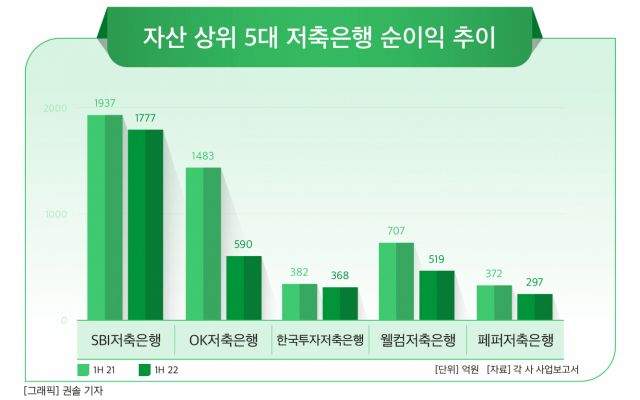
2일 금융권에 따르면 국내 상위 5대 저축은행(SBI·OK·웰컴·한국투자·페퍼저축은행)의 상반기 순익은 3551억원으로 전년동기 4881억원보다 27.4% 감소한 것으로 나타났다.
저축은행별로 보면 OK저축은행의 순이익 감소폭이 가장 두드러졌다. 올해 상반기 590억원으로 전년동기(1483억원)보다 60.2% 감소했다. 지난해 상반기까지만해도 3위인 웰컴저축은행(707억원)을 2배 넘게 따돌렸다가 올해 상반기에는 그 격차가 71억원으로 좁혀졌다.
같은 기간 웰컴저축은행의 경우 707억원에서 519억원으로 26.5% 감소했으며 이어 페퍼저축은행이 전년동기보다 20.1% 하락한 297억원을 기록했다.
SBI저축은행과 한국투자저축은행은 타 저축은행보다 상대적으로 감소폭이 낮았다. SBI저축은행의 상반기 순이익은 8.2% 줄어든 1777억원, 한국투자저축은행은 368억원으로 3.66% 떨어졌다.
지난해 이자수익 증가로 호실적을 이어가던 저축은행의 순이익이 올해 들어 감소한 건 기준금리 인상에 따른 이자비용 증가 영향이다.
실제 5대 저축은행의 올 상반기 이자비용은 4485억원으로 전년동기(2879억원)보다 55.7% 증가했다.
한국투자저축은행의 경우 1년새 73.7% 증가한 695억원의 이자비용이 발생했고 OK저축은행의 경우 같은 기간 741억원에서 1185억원으로 60% 가량 증가했다.
올해 하반기 저축은행업계 전망은 더 어둡다. 시중은행과 수신금리 격차가 빠르게 좁혀지면서 높은 이자비용을 부담하고서라도 금리를 높이는 출혈경쟁이 지속될 가능성이 높아지면서다.
통상 저축은행은 예·적금을 통해 대출 자금을 조달하는데 시중은행과의 수신금리 격차가 좁혀질수록 상대적으로 불리하기 때문에 수신 금리를 더 높일 수밖에 없다.
실제 국내 주요 시중은행(KB국민·신한·우리·하나·NH농협)과 저축은행의 수신금리차는 지난해까지만 하더라도 1%포인트(P) 가량 차이를 유지했지만 9월 2일 기준 시중은행(2.58%)과 저축은행(2.85%)의 1년 만기 정기적금 금리 차이는 0.33%P로 좁혀졌다.
이자비용 부담을 해소하기 위해서는 대출을 늘려 수익성을 강화해야 하는데 대출총량 규제로 인해 이마저도 여의치 않은 상황이다.
곽수연 한국신용평가 연구원은 “중금리대출 비중 확대, 법정 최고금리 인하, 기준금리 상승에 따른 조달비용 증가가 예대금리차의 축소요인으로 작용했으며 양적 측면에서 가계대출 총량규제 강화, 차주단위 총부채원리금상환비율(DSR) 규제 등으로 대출 확대가 제한되면서 저축은행 업권의 수익성 저하 요인으로 작용했다"고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.