

 입력 2022-09-05 17:55:17


자산 상위 10대 저축은행 부동산PF 대출 1조원 넘게 증가
페퍼저축銀 증가율 돋보여…모아저축銀 총여신 대비 부동산PF 비중 커
부동산 시장 침체 지속…부실 위험 커져
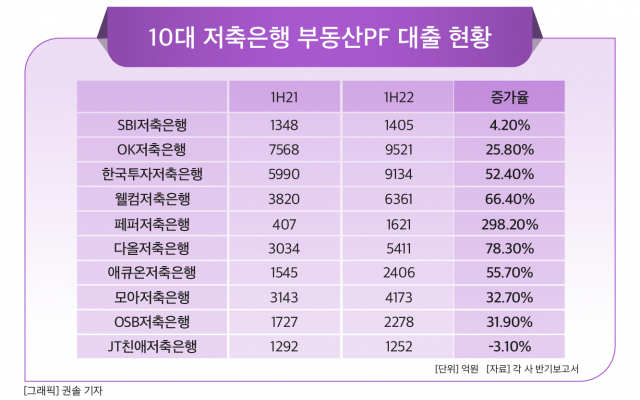
상반기 자산 2조원이 넘는 저축은행의 부동산 프로젝트파이낸싱(PF) 대출이 4조원을 돌파했다. 최근 부동산 시장이 침체를 겪으면서 부실 우려도 증가한 추세다. 일부 저축은행의 경우 PF대출 비중이 감독기준에 근접할 만큼 높아 리스크 관리가 필요하다는 지적이 나온다.
5일 금융권에 따르면 자산 상위 10대 저축은행(SBI·OK·한국투자·웰컴·페퍼·애큐온·다올·모아·OSB·JT친애)의 상반기 부동산PF 대출 규모는 총 4조3562억원으로 나타났다. 전년동기 2조9874억원보다 45.8% 증가한 수준이다.
저축은행별로 보면 페퍼저축은행이 지난해 상반기 407억원에서 1621억원으로 298.2% 증가해 타 저축은행보다 증가율이 도드라졌다.
이밖에 다올저축은행과 웰컴저축은행도 상반기 부동산PF 대출 규모가 각각 5411억원, 6361억원으로 전년동기보다 78%, 66.4% 확대돼 비교적 높은 증가율을 기록했다.
부동산PF란 기업의 신용과 담보에 기초해 자금을 조달하는 기존의 기업금융과 달리 향후 지어질 건물과 그 건물을 분양 혹은 임대로 발생하는 수익을 기반으로 실행하는 대출이다. 부동산 경기가 좋을 때는 큰 수익을 기대할 수 있지만 시장 여건이 악화하면 부실 가능성이 급격히 높아지는 특징을 갖는다.
지난 몇 년간 지속된 부동산 시장 호황에 힘입어 저축은행업계에서는 부동산PF 대출을 확대해왔다. 하지만 최근 부동산 시장이 침체기로 접어들면서 부실을 우려하는 목소리도 그 어느 때보다 높다.
금융당국에서도 저축은행업계의 부동산PF 부실 우려에 대해 예의주시하고 있는 상황이다. 지난 7월 금융감독원은 부동산PF 대출 전수 점검에 착수했고 사업성 평가 방식을 구체화해 PF대출에 대한 평가를 보수적으로 하는 방안을 강구하고 있다.
현재 금융당국에서는 저축은행감독규정에 따라 PF대출 비중을 총 여신의 20% 이내로 제한하고 있다. 저축은행별로 비중을 살펴보면 SBI저축은행과 JT친애저축은행을 제외한 나머지 저축은행의 비중은 일제히 상승했다.
이 가운데 모아저축은행의 경우 지난해 상반기 13.4%에서 현재 14.2%로 늘어나 15%를 육박했다. 다올저축은행은 13.8%로 전년동기(10.4%)보다 3.4%포인트 증가했다.
금리 상승과 공사비 증가로 부동산 시장 침체가 지속될 가능성이 커지면서 부동산PF 대출 리스크 관리에 주력해야 한다는 지적이다.
한 저축은행 관계자는 “전체 여신에서 부동산 PF대출 비중이 크지 않은 저축은행의 경우 부실 위험이 크지 않지만 부동산 PF대출 비중이 높은 중소형 저축은행의 경우 부실 리스크가 큰 상황”이라며 “제2의 저축은행 사태 가능성이 결국 낮지 않은 것이 사실”이라고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.