

 입력 2022-09-21 07:00:08


상위 10대 저축은행 총 자산만 70조원 육박…전체 51% 차지
수도권과 지방 소규모 저축은행 양극화 심화…규제 완화 필요성 대두
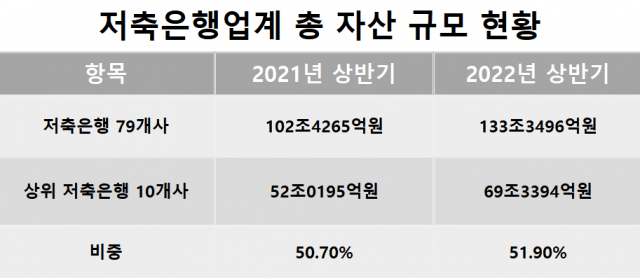
저축은행 업계 총 자산 규모 현황. <자료=저축은행중앙회>
저축은행업계 총 자산이 130조원을 넘어선 가운데 대형 저축은행의 외형만 성장하는 불균형 현상이 더 심화한 것으로 나타났다.
21일 금융권에 다르면 올해 상반기 저축은행 79개의 총 자산은 133조3496억원으로 집계됐다. 전년동기 102조4265억원보다 30.1% 증가한 규모이다.
이는 2011년 대규모 부실로 영업정지 사태가 벌어진 이후 신뢰도 향상과 건전성 관리 등 각종 노력 끝에 고객 유입을 크게 늘린 결과로 분석된다.
다만 저축은행의 외형 팽창 이면에는 일부 대형 저축은행이 주도한 성장이라는 한계가 깔려 있다.
자산 규모 상위 10개 저축은행(SBI·OK·한국투자·웰컴·페퍼·애큐온·다올·상상인·OBS·JT친애저축은행)의 자산은 지난해 상반기 52조195억원에서 올해 69조3394억원으로 33.2% 늘었다. 79개 저축은행 자산 증가분인 30조9231억원 중 56%(17조3199억원)가 10개사에서 나온 것이다.
이에 따라 대형 저축은행 자산 쏠림은 더 심화됐다. 올 상반기 대형 저축은행 10곳이 전체 자산에서 차지하는 비중은 51.9%로 지난해(50.7%)보다 1.2%포인트(P) 상승하며 과반을 넘어섰다.
순익도 마찬가지다. 올해 상반기 저축은행 79곳의 총 순익은 8966억원으로 전년동기 대비 15.2% 감소했다. 같은 기간 상위 저축은행 10곳의 순이익은 6379억원에서 5035억원으로 21% 줄었지만 전체 순익에서 차지하는 비중은 56.1%로 나타났다.
특히 이들 10개 저축은행의 영업권역이 서울과 경인지역에 몰려 있어 지방 저축은행과의 양극화 현상도 심화되고 있다는 지적이다. 업계 전반의 자산은 성장했지만 지방에 권역을 두고 있는 저축은행과 소규모 저축은행의 성장은 제한적이라는 것이다.
저축은행간 양극화가 심해지면서 업계에서는 규제 완화가 필요하다고 입을 모은다. 현행법상 저축은행은 다른 저축은행을 소유할 수 없고 동일 대주주는 3개 이상 저축은행을 소유할 수 없다.
또 상호저축은행법에 따라 저축은행은 △서울 △인천·경기 △부산·울산·경남 △대전·충남·충북·세종 △대구·경북·강원 △광주·전남·전북·제주 등 6개 영업구역으로 나눠져 있다. 영업구역에 따라 대출 비율이 정해져있는데 서울과 수도권 저축은행의 경우 50%, 나머지는 40% 이상을 영업권역 내에서 시행해야 한다.
한 저축은행 관계자는 “수도권과 지방 간 불균형이 점점 커지는 상황에서 의무 대출 비율을 완화해 영업력을 키울 수 있도록 나서야 한다”며 “지금처럼 디지털 전환이 가속화되는 추세에서 소규모 저축은행일수록 경쟁에 밀릴 수밖에 없다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.