

 입력 2022-09-26 07:00:03


금융당국, 코로나19 취약차주 만기연장·이지상환 유예 연장
리스크 판별 어려운 깜깜이 부실 급증…잠재 리스크 확대
은행권 선제적 충당금 적립…NPL 커버리지비율 양호
신종 코로나바이러스 감염증(코로나19) 취약차주를 위한 금융지원 대책이 연장될 것으로 가닥이 잡히면서 ‘깜깜이 부실’ 리스크도 커지고 있다. 수차례 연장으로 차주의 상환 능력을 가늠하기도 어려워 부실 우려 역시 확산되는 모양새다.
고환율 탓에 기업부실 위험도 커지는 상황에서 은행권이 사면초가의 난국에 빠지고 있는 것이다.
26일 금융권에 따르면 금융당국은 당초 이달 말 종료 예정인 코로나19 취약차주 대상 대출 만기연장·이자상환 유예 프로그램을 한 차례 더 연장키로 가닥이 잡혔다. 앞서 금융위원회는 2020년 4월부터 소상공인의 대출에 만기를 연장하고 원금과 이자 상환을 유예하는 조치를 총 네 차례 실시한 바 있다. 추가 연장 조치가 확정되면 다섯 번째다.
이번에는 예전과 같은 방식이 아닌 지원 대상을 약간 축소하고 방식을 바꿔 연장하는 방안이 유력한 것으로 전해졌다.
문제는 금융지원 조치가 장기화되면서 잠재부실 리스크가 커졌다는 점이다. 나이스신용평가의 ‘코로나19 이후 2년, 은행권 금융지원 리스크 변화 재점검’ 조사 결과에 따르면, 지난해 말 기준 은행권에서는 284조5000억원 규모의 금융지원 조치를 실시한 것으로 나타났다. 이중 만기연장은 270조원, 원금상환유예 14조3000억원, 이자상환유예 2400억원으로 집계됐다.
오랜 기간 연장으로 은행권에서도 차주에 대한 리스크를 정확하게 판별하기 어렵다는 입장이다. 금융감독원이 발표한 7월 말 국내은행의 원화 대출 연체율은 0.22%로 역대 최저 수준이었던 6월 말(0.20%)에 견줘 크게 달라지지 않았다. 코로나19 취약차주 금융지원 조치 장기화로 인한 착시효과가 저조한 연체율로 나타났다는 분석이다.
특히나 지금처럼 금리 상승이나 대내외 경제 여건 악화가 맞물릴 경우 취약차주나 과다채무자 등의 대출상환 부담이 가중될 것으로 보인다. 한국은행은 지난 22일 “민간 부채 수준이 높은 상황에서 물가 상승 압력과 그에 따른 금리 상승은 차주의 채무상환능력에 부담되고 금융시장 변동성을 확대시킬 가능성이 커진다”고 진단한 바 있다.
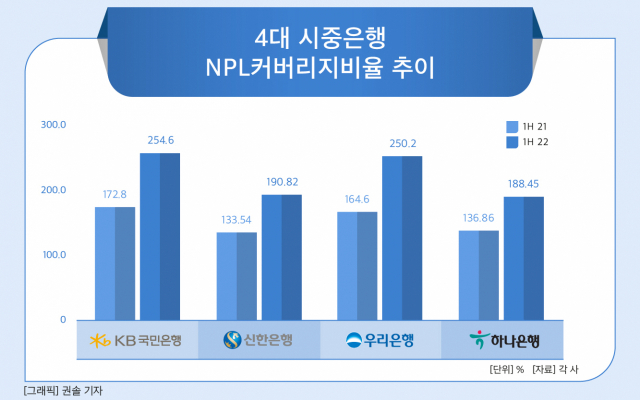
시중은행은 만기연장·이자상환 유예 조치 종료 이후 연착륙을 도모하기 위해 일찍이 리스크 관리에 나선 상태다. 올 상반기 4대 시중은행(KB국민·신한·우리·하나은행)의 고정이하여신(NPL) 커버리지비율 평균은 221.04%로 전년동기 151.95%와 비교했을 때 69.09%포인트(P) 상승했다.
NPL 커버리지 비율은 고정이하여신 잔액 대비 대손 충당금 설정액을 가늠하는 지표로 잠재적인 부실채권에 대처할 수 있는 손실 흡수 능력을 의미하기 때문에 높을수록 건전성이 좋다고 판단한다. 현재 4대 시중은행의 NPL커버리지 비율은 코로나19가 확산된 2020년 1월 이후 수준이다.
선제적인 준비에도 잠재 리스크가 확대될 가능성이 커지면서 대손충당금 압박 요인은 더 심화것으로 전망된다.
한 시중은행 관계자는 “코로나19 확산 초기부터 부실 우려에 따라 은행권 전체에서 대손충당금을 필요 이상으로 쌓아왔다”면서도 “앞으로도 리스크 관련 모니터링과 함께 대손충당금을 적립할 예정”이라고 말했다.
한편 금융당국은 내달 4일 소상공인 채무조정을 돕는 ‘새출발기금’을 출범해 연착륙 방안을 도모한다는 구상이다. 새출발기금은 캠코가 금융회사로부터 부실차주의 대출채권을 매입해 기존 대출을 최대 3년까지 거치하고 20년 만기 분할상환 대출로 바꿔주는 프로그램이다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.