

 입력 2022-10-12 07:00:08


생·손보 대출채권 연체율 0.13%, 금리 인상기 속 방어
부동산대출 비중 여전히 ‘톱’…건전성 악화 전망
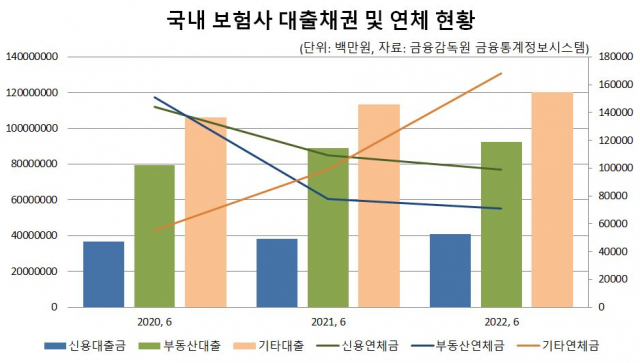
국내 보험사가 급격한 금리 인상 기조에도 불구하고 대출 리스크 관리를 통해 연체율 관리에 선방한 것으로 나타났다. 다만 부동산대출 비중은 여전히 높아 부실 리스크는 잠재한 상태다.
12일 금융감독원에 따르면 국내 일반 보험사 26곳(생보 15곳, 손보 11곳)의 올 상반기 기준 대출채권 연체율은 0.13%이다. 지난 2020년과 2021년 상반기의 경우 각각 0.16%과 0.12% 수준이었다.
업권별 연체율 변화에는 차이가 있었지만 금리 인상 속도를 고려하면 큰 변동은 없었다는 게 업계 관계자들의 전언이다.
해당 기간 업권별 연체율은 생보사의 경우 0.15%, 0.13%, 0.10%이며 손보사의 경우 0.17% 0.09% 0.19%이다.
이는 국내 보험사의 대출채권 잔액은 매년 증가하고 있지만 증가폭은 감소한 영향에 따른 것으로 풀이된다.
실제 보험사들은 지난해 10월 0.75%였던 기준금리가 1년도 채 되지 않은 지난 8월 기준 2.50%까지 1.75%포인트나 가파르게 오른 데 따라 대출 리스크관리를 위해 한도 축소 및 고금리 기조 등을 단행하며 재무 건전성 지키기에 나섰다.
이에 올 상반기 국내 보험사의 대출채권 잔액은 253조6143억원으로 2021년 상반기 240조6604억원 대비 5.4% 증가한 것으로 조사됐다.
지난해 상반기의 전년 동기(222조4463억원) 대비 대출채권 잔액 증가율이 8.2%였던 것과 비교하면 2.8%포인트 낮다.
업권별로는 국내 생명보험사가 2020년 상반기 145조2756억원에서 2021년 상반기 156조5228억원으로 7.7% 증가했지만 전년 동기 대비 올 상반기 증가율은 4.9%에 그쳤다. 올 상반기 기준 대출채권 잔액은 164조1215억원이다.
같은 기간 국내 손해보험사의 대출채권 잔액의 경우 각각 77조1706억원, 84조1377억원, 89조4928억원으로 전년 동기 대비 증가율은 9.0%, 6.4%다.
다만 전체 대출채권에서 부동산채권의 비중이 크다는 점은 향후 부실 리스크에 대한 대비가 더욱 철저히 단행돼야 한다는 점을 뒷받침한다는 게 금융권의 시각이다.
국내 보험사의 부동산채권 비중은 지난 2020년 상반기 35.79%에서 지난해 상반기 36.98%로 늘었다. 올 상반기에는 36.38%까지 떨어졌지만 여전히 전체 대출채권 중 비중이 가장 크다.
업계 관계자는 “부동산 경기침체 우려에 향후 대출채권에 대한 부실위험이 커지고 있는 분위기”라며 “여기에 당국 측에서 변동성 확대에 대비한 대손충당금 적립을 권고하고 있어 보험사의 부담은 더욱 커질 전망”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.